Investir dans l’immobilier exige un filtre précis pour distinguer rendement réel et faux bon plan
L’investissement immobilier peut aider à constituer un patrimoine, préparer la retraite ou créer des revenus complémentaires. Un achat locatif n’est toutefois solide que si l’emplacement, le financement, la fiscalité et la gestion restent cohérents. La méthode consiste à partir d’un objectif clair, puis à vérifier chaque hypothèse avant de signer.
Commencer par la stratégie, pas par l’annonce immobilière
Un même bien peut convenir à un investisseur et se révéler inadapté à un autre. Avant de consulter les annonces, définissez votre horizon de détention, votre budget, votre capacité à gérer un locataire et le revenu recherché. L’immobilier s’inscrit généralement dans une perspective longue : les frais d’acquisition, les travaux éventuels et les aléas locatifs se répartissent difficilement sur quelques années.
Calculateur de rendement locatif
Patrimoine, revenus ou simplicité : choisissez votre priorité
Une stratégie patrimoniale privilégie souvent un secteur établi, une bonne liquidité à la revente et une demande locative durable, même si le rendement immédiat est plus modéré. Une stratégie de rendement s’oriente davantage vers les petites surfaces, la colocation ou certains marchés moins chers, avec une gestion plus active. La pierre-papier, via les SCPI, permet d’accéder à l’immobilier sans gérer directement un logement. Elle ne donne toutefois ni le même contrôle ni le même effet de levier qu’un achat financé à crédit.
| Solution | Atout principal | Point de vigilance |
|---|---|---|
| Ancien à louer | Choix large et prix négociable | Travaux, DPE et copropriété |
| Neuf | Confort, garanties et charges initiales souvent limitées | Prix d’achat parfois élevé |
| Location meublée | Loyers potentiellement plus élevés et régime BIC | Mobilier, rotation et gestion accrue |
| SCPI | Diversification et gestion déléguée | Frais, liquidité et absence de maîtrise du parc |
Lire un marché local avant de choisir un bien
Un rendement affiché ne compense pas une mauvaise localisation. Recherchez une zone où les locataires ont une raison concrète de rester : bassin d’emploi, universités, transports, commerces, services de santé ou tissu économique diversifié. Comparez les loyers réellement pratiqués avec le prix au mètre carré, mais aussi avec le nombre d’offres concurrentes et le délai apparent de relocation.
La tension locative protège davantage que la promesse de rentabilité
Un quartier très demandé limite en principe la vacance locative et offre davantage de choix au moment de sélectionner un dossier. Visitez le secteur à différents moments de la journée, observez l’état des immeubles voisins et vérifiez les projets urbains. Examinez aussi les charges de copropriété, les procès-verbaux d’assemblée générale, la taxe foncière et le DPE. Un logement énergivore peut exiger des travaux coûteux et devenir plus difficile à louer si sa performance ne respecte plus les exigences applicables.
Utilisez un filtre en trois couches. Le marché répond à la question « qui louera ici ? ». L’immeuble révèle les dépenses collectives et les risques de travaux. Le logement doit ensuite correspondre aux usages réels du locataire. Cette lecture évite de s’arrêter à une rentabilité calculée à partir d’une annonce. Un studio proche d’un transport, bien agencé et peu coûteux à chauffer peut être plus robuste qu’un logement plus grand affichant un loyer théorique ambitieux.
Calculer la rentabilité avec toutes les dépenses, pas seulement le loyer
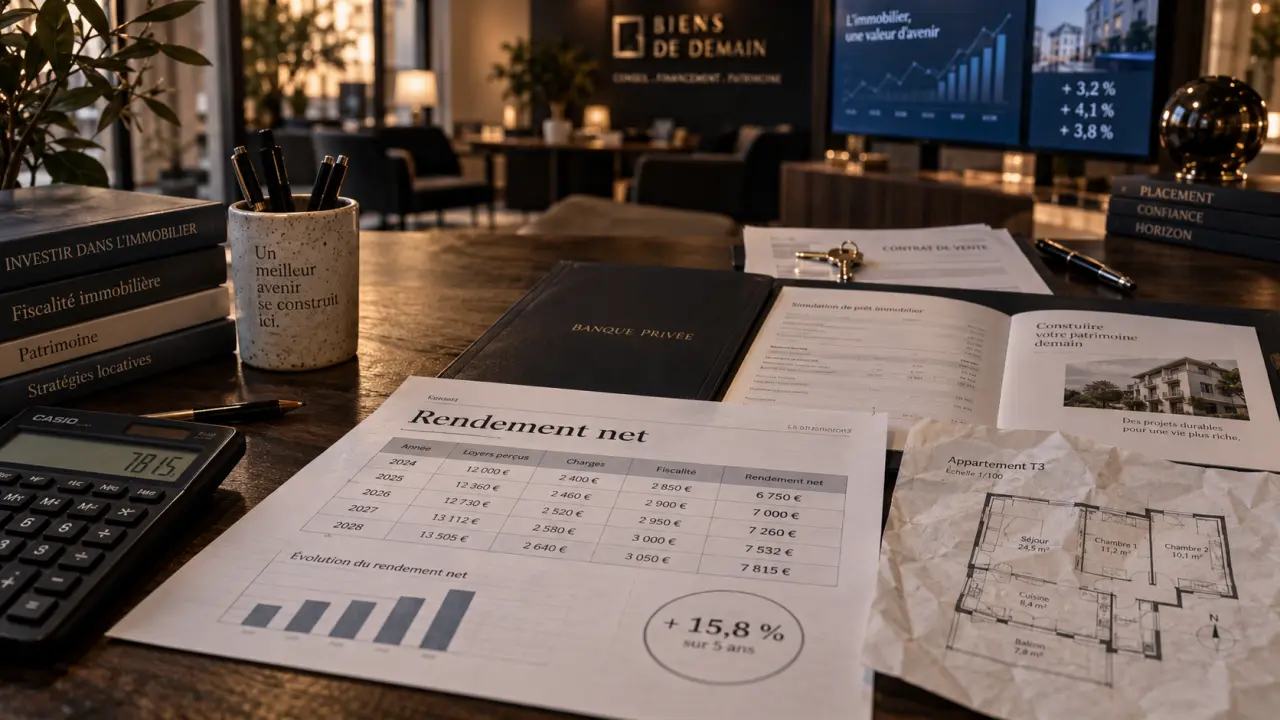
Le rendement brut est un premier repère : il correspond aux loyers annuels divisés par le prix d’achat. Il ne suffit pas pour décider, car il ignore les frais de notaire, les charges non récupérables, l’assurance, la fiscalité, les travaux et les périodes sans locataire. Le rendement net devient plus utile lorsqu’il intègre ces dépenses récurrentes ainsi que les coûts d’acquisition.
Du rendement net au cash flow
Le cash flow mesure ce qu’il reste chaque mois après les loyers encaissés et l’ensemble des sorties, notamment la mensualité de crédit, l’assurance, les charges et la gestion. Un projet peut afficher un rendement brut séduisant tout en nécessitant un effort d’épargne mensuel. Cet effort n’est pas forcément problématique s’il correspond à une stratégie patrimoniale assumée, mais il doit être anticipé pour préserver votre reste à vivre.
Pour tester un projet, construisez plusieurs scénarios : un scénario normal, un scénario avec un mois de vacance, puis un scénario incluant une réparation imprévue. Provisionner environ 0,5 % de la valeur du bien par an pour les travaux fournit un repère prudent, à adapter à l’état réel du logement. Le TRI, ou taux de rentabilité interne, apporte une vision plus globale en tenant compte des flux pendant la détention et du prix de revente estimé.
Financer sans fragiliser votre budget
Le crédit crée un effet de levier : vous mobilisez un capital limité pour acquérir un actif financé en partie par les loyers. La banque examinera toutefois vos revenus, vos charges, votre stabilité professionnelle, votre épargne disponible et la cohérence de votre projet. Un apport d’environ 10 % peut aider à couvrir les frais d’acquisition, mais un investissement locatif sans apport reste envisageable pour un dossier solide.
Préparez un dossier bancaire chiffré et prudent
Présentez le prix du bien, les frais de notaire, le budget travaux, le loyer crédible, les charges, la fiscalité attendue et votre épargne de sécurité. Une durée d’emprunt de 15 à 25 ans modifie fortement la mensualité et le coût total du crédit. Comparez plusieurs durées au lieu de viser uniquement la mensualité la plus basse. L’assurance emprunteur, la garantie exigée et les éventuels frais de courtage doivent également figurer dans votre calcul.
Choisir la fiscalité et organiser la gestion locative
La fiscalité modifie directement le rendement net. En location nue, les loyers relèvent des revenus fonciers. Le micro-foncier applique un abattement forfaitaire de 30 % lorsque ses conditions sont réunies. Au régime réel, certaines charges et certains travaux peuvent être déduits. La location meublée relève des BIC : le micro-BIC prévoit un abattement de 50 % dans les situations éligibles, tandis que le régime réel permet notamment de tenir compte de l’amortissement comptable. Le régime adapté dépend de vos recettes, de vos charges et de votre situation globale.
La SCI peut faciliter l’organisation d’un patrimoine détenu à plusieurs, mais elle n’est pas une solution fiscale automatique. Avant de choisir une structure ou un régime, faites vérifier les conséquences par un professionnel compétent. Chercher uniquement à réduire l’impôt peut conduire à acheter un bien médiocre ou à accepter une complexité disproportionnée.
Enfin, décidez qui gérera le logement. La gestion directe demande du temps : rédaction du bail, sélection du locataire, états des lieux, régularisation des charges et suivi des réparations. Une agence réduit cette charge, mais ses honoraires diminuent le rendement. Un mandat de gestion se situe couramment entre 6 et 12 % HT. Quelle que soit l’option retenue, prévoyez une assurance propriétaire non occupant, vérifiez les obligations du bailleur et envisagez une GLI si son coût et ses conditions correspondent à votre situation.
- CKB crypto : à quoi sert le token de Nervos Network et comment suivre son cours - 14 octobre 2026
- WLFI crypto : gouvernance on-chain ou pari sur l’effet Trump ? - 13 octobre 2026
- Hyperliquid en crypto : une L1 dédiée aux perpétuels et au carnet d’ordres on-chain - 12 octobre 2026