Gestion financière des PME : relier les outils pour anticiper la trésorerie
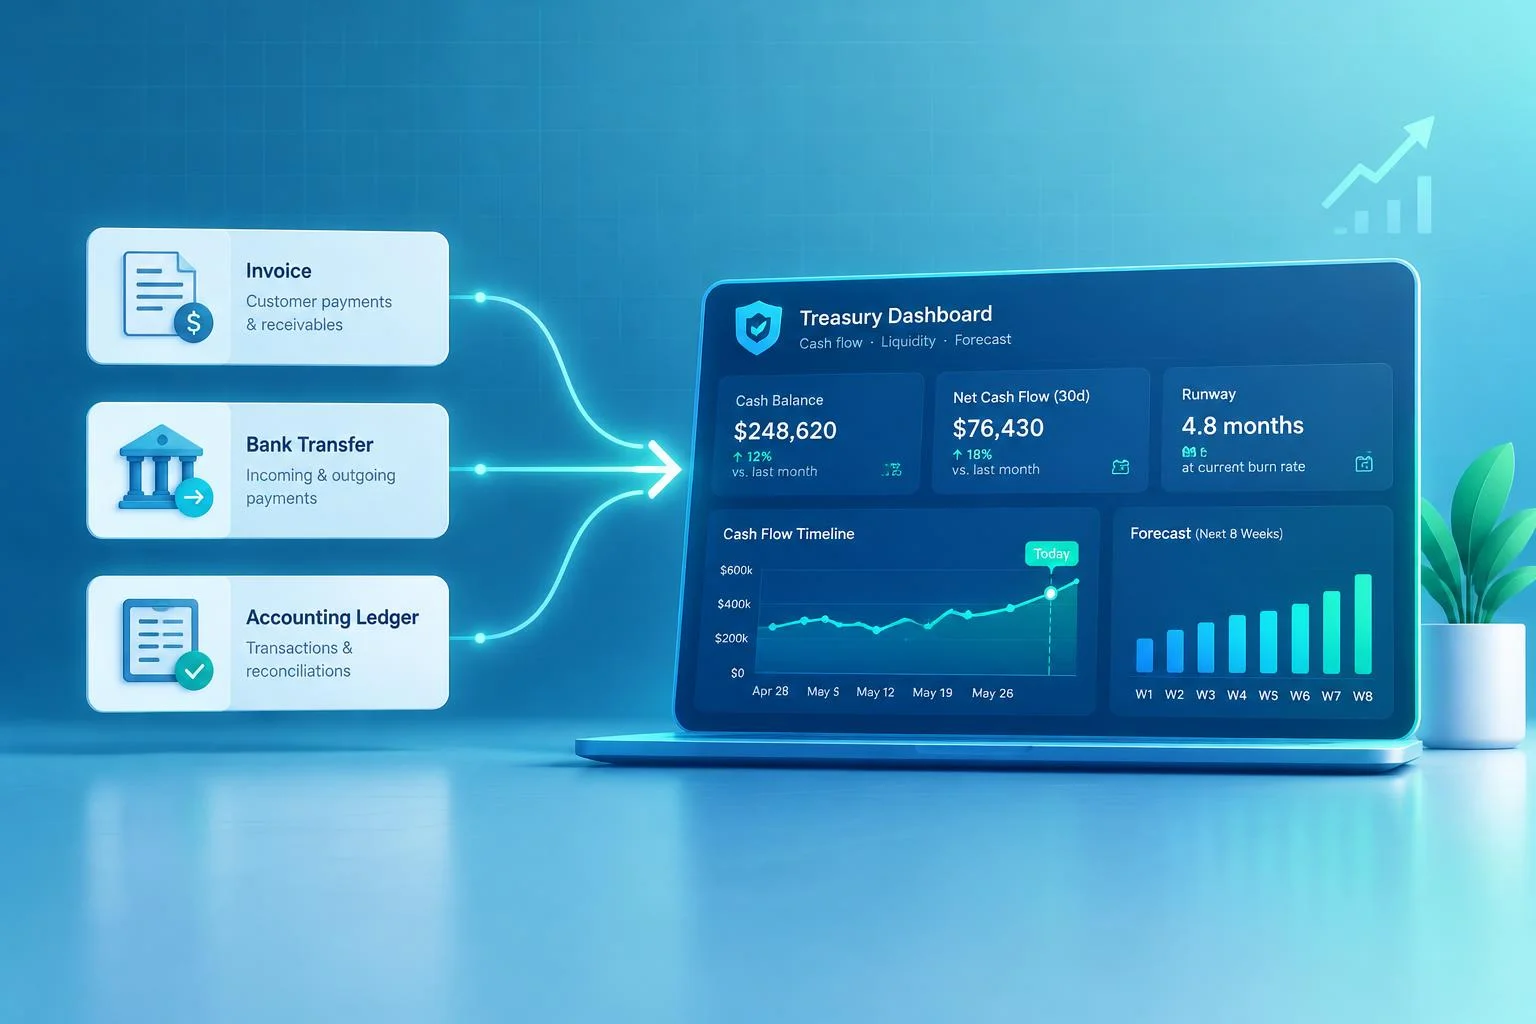
Une facture envoyée tard, une dépense oubliée ou un tableau de trésorerie incomplet peuvent brouiller les décisions d’une PME. Pour optimiser la gestion financière avec des outils digitaux, commencez par relier facturation, banque et comptabilité, puis automatisez les traitements répétitifs. L’objectif n’est pas d’accumuler les logiciels, mais de disposer d’informations fiables pour payer, encaisser et investir au bon moment.
Partir des blocages qui immobilisent la trésorerie
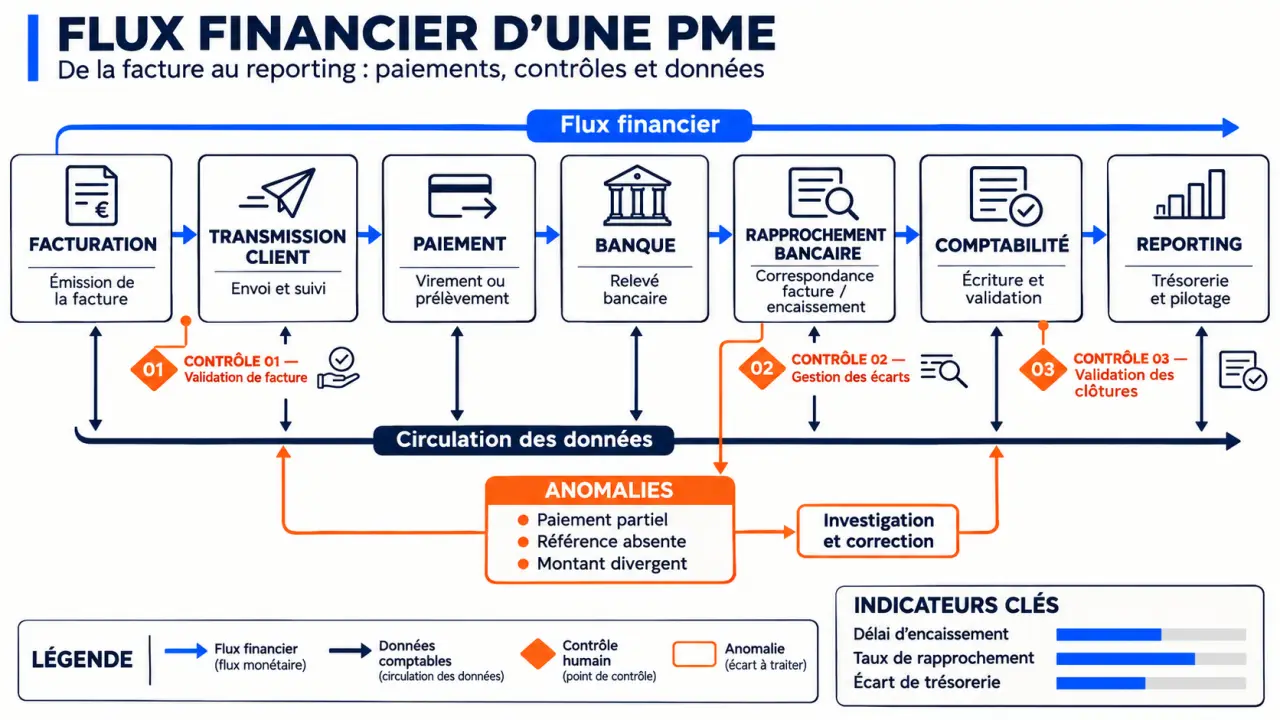
Avant de choisir une solution, suivez le parcours d’une vente : émission de la facture, transmission au client, échéance, encaissement, rapprochement bancaire et enregistrement comptable. Repérez les ressaisies, les documents manquants et les validations qui restent sans réponse. Cette cartographie fait souvent ressortir une priorité plus urgente que le remplacement de tout le système.
Classez ensuite les chantiers selon leur fréquence, le temps qu’ils mobilisent et les conséquences possibles d’une erreur :
- Facturation et recouvrement : émettre les factures sans retard, suivre les échéances et préparer les relances.
- Achats et dépenses : collecter les justificatifs, faire approuver les factures et suivre les paiements.
- Comptabilité : limiter les ressaisies et faciliter le rapprochement bancaire.
- Reporting : consolider les informations sans reconstruire chaque tableau manuellement.
La transformation numérique fait aussi évoluer le rôle du directeur administratif et financier (DAF). Selon une étude PwC menée en 2020 et rapportée par 1Life, 55 % des DAF estimaient que le directeur financier de demain serait le leader de la transformation digitale. Le temps gagné doit donc être consacré à l’analyse, et pas seulement à produire des chiffres plus rapidement.
Choisir entre logiciels spécialisés et système intégré
Si la comptabilité fonctionne correctement, une PME peut ajouter un outil ciblé de trésorerie ou de recouvrement. Un ERP, ou progiciel de gestion intégré, mérite plutôt d’être étudié lorsque les ventes, les achats, les stocks et la finance doivent partager les mêmes informations. Il centralise davantage de processus, mais nécessite un cadrage transversal.
| Besoin prioritaire | Catégorie et exemples | Point à vérifier |
|---|---|---|
| Facturer et alimenter la comptabilité | Facturation et comptabilité : Sellsy, MEG de RCA | Transfert des écritures et échanges avec l’expert-comptable |
| Prévoir les liquidités | Trésorerie : Agicap | Connexions bancaires et récupération des échéances |
| Suivre les dépenses et les impayés | Dépenses : Spendesk ; recouvrement : Upflow | Circuits d’approbation et synchronisation des règlements |
| Centraliser les opérations | ERP : Open-Prod | Couverture des besoins métier et reprise des données existantes |
| Analyser les résultats | Business intelligence : Power BI, Tableau | Connecteurs, règles de calcul et fréquence d’actualisation |
La GED, ou gestion électronique des documents, organise les factures et les justificatifs. L’EDI, ou échange de données informatisé, structure les transmissions entre systèmes. La signature électronique permet, quant à elle, de formaliser certains accords. Ces fonctions peuvent être complémentaires, mais elles ne sont pas toutes nécessaires dès le départ.
Pour suivre les sujets liés à la gestion d’entreprise, vous pouvez consulter journal-entreprise.com. Le choix d’un logiciel doit toutefois partir des processus et des besoins propres à votre PME.
Relier les données sans automatiser les erreurs
Une connexion technique ne garantit pas la fiabilité des informations. Avant toute migration, supprimez les doublons de clients et de fournisseurs, harmonisez les catégories de dépenses et vérifiez les soldes repris. Définissez ensuite l’outil de référence pour chaque donnée, qu’il s’agisse des coordonnées d’un fournisseur, du statut d’un paiement ou d’un montant comptabilisé.
Accélérer l’émission des factures ne suffit pas si le statut « payé » ne remonte pas du compte bancaire vers l’outil de relance. Pour chaque transmission, précisez l’événement déclencheur, la donnée attendue et la personne chargée de traiter une anomalie. Ces règles de circulation évitent les relances injustifiées et les prévisions qui comptent deux fois un même encaissement.
Gardez un contrôle humain sur les exceptions : facture en doublon, changement de coordonnées bancaires, écart de montant ou dépense inhabituelle. Limitez les droits d’accès selon les responsabilités et, lorsque l’organisation le permet, séparez la préparation d’un paiement de sa validation. Demandez aussi au fournisseur comment sont organisées la sauvegarde, la restauration et l’exportation des données.
Déployer progressivement et mesurer ce qui change
Commencez par un périmètre pilote, par exemple le traitement des factures fournisseurs d’un service. Faites participer les utilisateurs, le responsable financier et l’expert-comptable aux essais. Une démonstration utile doit reproduire des situations réelles, y compris une pièce manquante, un avoir ou un paiement partiel.
Évaluez le coût total : abonnement, paramétrage, migration, connecteurs, formation et assistance. Vérifiez aussi les conditions de sortie. Une solution adaptée aujourd’hui doit pouvoir accompagner l’augmentation du nombre d’utilisateurs ou des volumes, sans imposer une refonte imprévue.
Avant le lancement, relevez quelques indicateurs pour disposer d’un point de comparaison :
- Temps consacré au traitement d’une facture et à la préparation du reporting.
- Nombre de corrections et de justificatifs manquants.
- Montant des créances échues et délai moyen d’encaissement.
- Écart entre la trésorerie prévisionnelle et la trésorerie constatée.
Affichez aussi la date d’actualisation des tableaux de bord : le « temps réel » dépend des connexions et de la disponibilité des données. Une revue régulière des écarts et une formation adaptée aux tâches quotidiennes aident la direction financière à passer progressivement de la compilation des comptes à l’anticipation des décisions.
- Staking crypto : gagner des jetons ne garantit pas un gain en euros - 13 novembre 2026
- Gemini crypto : la simplicité d’achat vaut-elle les frais et les risques ? - 12 novembre 2026
- Ledger crypto en France : choisir son wallet sans confondre sécurité et invulnérabilité - 11 novembre 2026
Articles qui pourraient vous intéresser :
 Revenus complémentaires : 9 solutions concrètes et le cadre légal pour sécuriser vos gains
 Pyramide Finary : sécurité, croissance et risque, ce que chaque étage doit contenir
 Gestion intérimaire : contrats, obligations RH et digitalisation pour sécuriser vos missions
 Magazine, lettre de veille ou archives : quelle revue de gestion de patrimoine choisir ?