Conseil en gestion de patrimoine : comment distinguer l’expertise réelle de la simple vente de produits ?
Le recours à une société de conseil en gestion de patrimoine n’est plus réservé aux très grandes fortunes. Que vous cherchiez à optimiser votre fiscalité, préparer votre retraite ou anticiper la transmission de vos actifs, le choix du partenaire est une décision structurante. La multiplication des acteurs, entre cabinets indépendants, banques privées, family offices et plateformes digitales, rend la comparaison complexe. Identifier le bon interlocuteur nécessite de dépasser les discours commerciaux pour analyser la réalité du modèle économique, la profondeur de l’expertise et la transparence du suivi proposé.
Comprendre le rôle d’une société de conseil en gestion de patrimoine
Une société de conseil en gestion de patrimoine (CGP) agit comme un chef d’orchestre financier. Son rôle dépasse la simple distribution de produits financiers : elle établit un diagnostic global de votre situation personnelle, professionnelle et fiscale. Ce bilan patrimonial permet de définir une stratégie sur-mesure, alignée avec vos objectifs de vie et votre tolérance au risque.
L’accompagnement global
Le CGP mobilise des compétences transversales pour structurer vos avoirs. En matière d’investissements, il analyse vos besoins en épargne (assurance-vie, PER, PEA, compte-titres) et en actifs non cotés (private equity, produits structurés). Sur le plan immobilier, il vous oriente vers des solutions adaptées comme le LMNP, le déficit foncier ou le démembrement de propriété. Enfin, il apporte une expertise en ingénierie patrimoniale pour la protection du conjoint ou l’organisation de la transmission successorale.
Cabinet indépendant, banque privée ou acteur digital : qui choisir ?
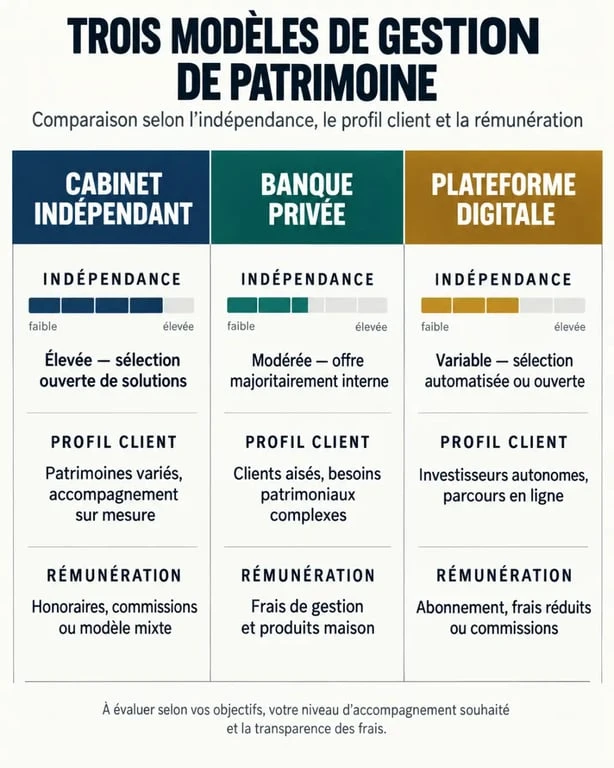
Le marché se segmente selon le modèle de conseil et la philosophie d’accompagnement. Comprendre cette typologie est indispensable pour choisir un partenaire en phase avec vos attentes.
Les cabinets de gestion de patrimoine indépendants
Le CGP indépendant, souvent titulaire du statut de Conseiller en Investissements Financiers (CIF), se distingue par sa liberté de choix. Il n’est pas lié à une banque ou une compagnie d’assurance particulière. Son indépendance lui permet de sélectionner les meilleures solutions du marché, sans contrainte de produits maison. C’est un choix pertinent pour les dossiers complexes nécessitant une approche personnalisée et une réelle neutralité.
Banques privées et family offices
Les banques privées sont structurées pour gérer des patrimoines élevés avec une offre complète intégrée. Elles offrent une grande sécurité et une expertise pointue sur les marchés financiers. Les family offices, quant à eux, proposent un accompagnement holistique poussé, souvent destiné aux familles multipropriétaires ou aux dirigeants d’entreprises, avec une gestion qui dépasse le cadre financier pour inclure la gouvernance familiale.
Les plateformes de gestion digitale
Les acteurs digitaux ont démocratisé l’accès au conseil à des tarifs compétitifs. Ils s’adressent prioritairement aux investisseurs cherchant une gestion pilotée par algorithmes, avec un accès simplifié aux ETF. Ce modèle est idéal pour les jeunes actifs ou les patrimoines en phase de constitution, bien qu’il offre un accompagnement humain plus limité par rapport à un cabinet traditionnel.
Critères de sélection pour identifier le bon cabinet
Avant de prendre contact, vérifiez plusieurs points pour valider le sérieux et la conformité de l’acteur pressenti. La première étape consiste à vérifier son immatriculation ORIAS. Tout conseiller financier doit y être inscrit, ce qui garantit qu’il est autorisé à exercer. Lors du premier entretien, observez la qualité de l’écoute : un professionnel compétent doit vous interroger sur vos objectifs, votre horizon de placement et votre appétence au risque avant de proposer la moindre solution. La transparence de la rémunération est également un signal fort ; un cabinet sérieux explique clairement comment il est payé, qu’il s’agisse d’honoraires ou de commissions. Enfin, assurez-vous que le cabinet propose un suivi régulier dans la durée, avec des points annuels pour rééquilibrer vos actifs en fonction de l’évolution de votre situation.
La structure de votre patrimoine : l’art de l’allocation
La stratégie d’allocation d’actifs doit irriguer l’ensemble de votre patrimoine, reliant vos objectifs de court terme à vos ambitions de transmission sur le long terme. Une structure financière bien pensée ne se limite pas à empiler des produits ; elle crée une interconnexion fluide entre vos placements immobiliers et financiers, permettant une résilience accrue face aux soubresauts des marchés. Cette cohérence structurelle transforme un simple portefeuille en un véritable outil de construction patrimoniale durable.
Frais et rémunération : décrypter le modèle économique
La transparence sur les coûts est le premier indicateur de la qualité d’un cabinet. On distingue généralement trois modes de rémunération, parfois combinés.
Les honoraires de conseil
De plus en plus de cabinets indépendants facturent des honoraires pour la réalisation du bilan patrimonial et le conseil stratégique. Ce modèle garantit que le conseiller est rémunéré pour son expertise intellectuelle plutôt que pour la vente d’un produit spécifique, réduisant ainsi les conflits d’intérêts.
Les commissions sur produits
Le conseiller perçoit une rétribution de la part des sociétés de gestion (fonds, assurance-vie). Si ce modèle est courant, il est crucial que le CGP vous informe précisément du montant des frais de gestion et des éventuels frais d’entrée appliqués sur les supports qu’il recommande.
Le modèle hybride
Beaucoup de cabinets adoptent aujourd’hui un modèle hybride : des honoraires pour l’audit et la stratégie, complétés par des commissions sur les placements mis en œuvre. Ce système est souvent le plus équilibré pour le client, car il permet une rémunération juste du travail de conseil tout en maintenant des frais de souscription compétitifs.
| Modèle de cabinet | Indépendance | Profil client idéal | Rémunération |
|---|---|---|---|
| CGP Indépendant | Élevée | Patrimoine constitué, dossiers complexes | Honoraires + Commissions |
| Banque Privée | Faible | Fortunés, besoins de sécurité | Frais de gestion, commissions |
| Acteur Digital | Moyenne | Jeunes actifs, autonomes | Frais de gestion bas |
Au terme de votre recherche, n’hésitez pas à solliciter un premier rendez-vous de découverte. C’est l’occasion idéale pour tester la réactivité, la clarté des explications et l’adéquation entre les solutions proposées et vos aspirations réelles.
- Une formation en investissement immobilier se juge sur ses calculs, pas sur ses promesses - 21 septembre 2026
- Chainlink : le standard des oracles décentralisés pour connecter la blockchain au monde réel - 20 septembre 2026
- Polygon : scalabilité d’Ethereum et enjeux du token POL - 20 septembre 2026
Articles qui pourraient vous intéresser :
 Investir pour les nuls : 4 enveloppes fiscales pour bâtir votre patrimoine
 Signaux de trading : 4 indicateurs techniques et la méthode pour filtrer les faux signaux
 Cours Tezos : 95% de baisse depuis son record, opportunité de rebond ou déclin durable ?
 Frais de compte-titres Boursorama : structure des coûts, réalité tarifaire et points de vigilance