DAI, la cryptomonnaie stable qu’aucune banque ne peut geler
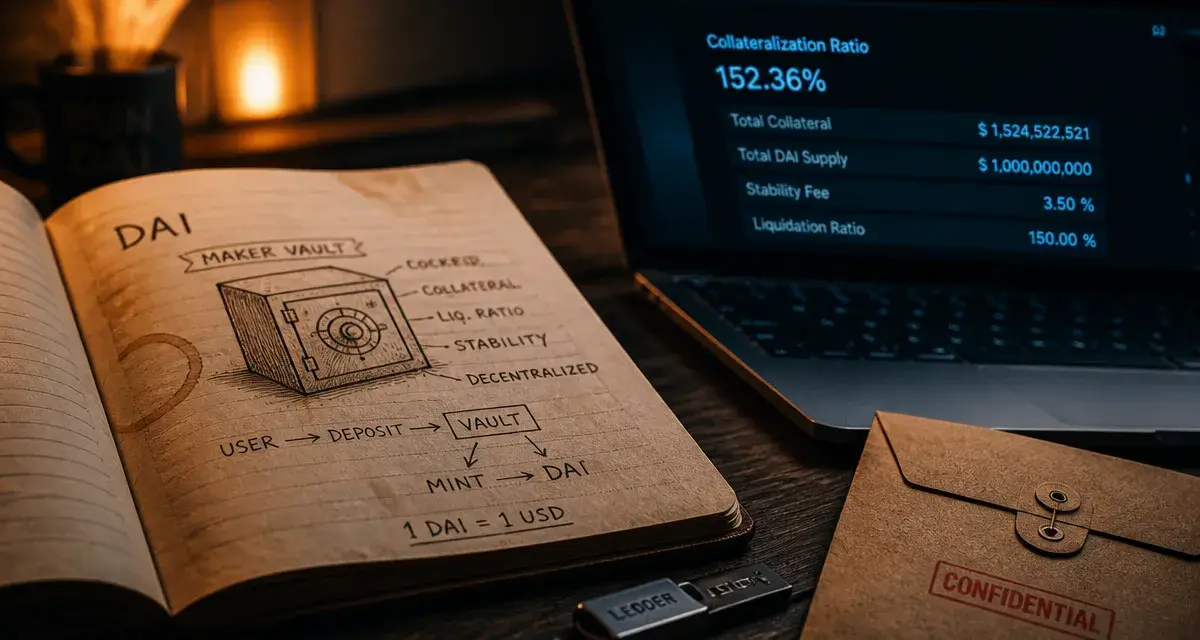
Le DAI est une cryptomonnaie stable indexée sur le dollar, mais à la différence de l’USDT ou de l’USDC, aucune société ne détient de compte bancaire pour le garantir. Sa valeur repose entièrement sur des cryptoactifs verrouillés dans des smart contracts et gérés par le protocole MakerDAO. Comprendre le DAI, c’est comprendre un mécanisme assez différent des stablecoins classiques : pas de réserve en dollars quelque part dans un coffre, mais un système de garanties sur-dimensionnées, surveillé en continu par du code et par une communauté de détenteurs de jetons.
Le DAI en bref : un dollar synthétique adossé à des cryptos, pas à des banques
Contrairement à l’USDT (Tether) ou à l’USDC (Circle), qui promettent de détenir un dollar réel en réserve pour chaque jeton émis, le DAI n’est adossé à aucune monnaie fiduciaire. Il est créé lorsqu’un utilisateur dépose de l’ETH, du WBTC, de l’USDC ou d’autres actifs acceptés dans un smart contract appelé Maker Vault, puis emprunte du DAI contre cette garantie. La parité avec le dollar (1 DAI = 1 USD) n’est donc pas une promesse contractuelle d’une entreprise, mais le résultat d’un équilibre économique maintenu par des règles de collatéralisation, des incitations de marché et des mécanismes de liquidation automatiques.
Calculateur de ratio de garantie DAI
Cette architecture change la nature du risque. Avec un stablecoin centralisé, le risque principal est celui de la contrepartie : faut-il faire confiance à l'émetteur sur la réalité de ses réserves ? Avec le DAI, le risque se déplace vers la solidité du protocole et la valeur des actifs déposés en garantie. C'est une différence philosophique autant que technique, et c'est elle qui explique pourquoi le DAI est souvent présenté comme le stablecoin de référence de la finance décentralisée (DeFi).
Comment un simple dépôt de garantie donne naissance à un DAI
Le fonctionnement du DAI repose sur un principe simple à énoncer mais rigoureux dans son exécution : pour emprunter des DAI, il faut déposer davantage de valeur en garantie que ce que l'on emprunte. C'est ce qu'on appelle la sur-collatéralisation, et c'est elle qui fonde la confiance que le marché accorde au protocole.
Le mécanisme de frappe et de destruction (mint et burn)
Quand un utilisateur ouvre un Maker Vault et y dépose de l'ETH ou du WBTC, il peut emprunter des DAI qui sont alors frappés (mint) directement par le smart contract, sans intervention humaine. Quand il rembourse son prêt, accompagné des intérêts dus, les DAI empruntés sont détruits (burn) et sa garantie lui est restituée. Il n'existe donc pas de stock fixe de DAI émis à l'avance : la quantité en circulation fluctue en permanence selon la demande d'emprunt sur le protocole. Des oracles décentralisés alimentent le système en prix de marché en temps réel, pour que la valeur du collatéral soit évaluée correctement à chaque instant.
Pourquoi le ratio de garantie dépasse toujours 100 %
Le ratio de garantie minimum exigé varie entre 110 % et 200 % selon le type d'actif déposé. Pour du WETH ou du WBTC, ce seuil est fixé à 150 %, tandis que l'USDC utilisé comme collatéral demande un ratio de 125 %, ce dernier étant jugé moins volatil. Prenons un exemple concret : un utilisateur dépose 1 000 dollars de WETH et emprunte 250 dollars de DAI. Son ratio de garantie s'élève alors à 400 %, très au-dessus du minimum requis. Cette marge de sécurité protège le système contre les à-coups de volatilité propres aux cryptoactifs, et c'est cette sur-collatéralisation qui permet au DAI de conserver sa parité avec le dollar même lors de fortes turbulences de marché.
On peut voir chaque Maker Vault comme une capsule financière individuelle : une fois scellée avec sa garantie, elle fonctionne de façon autonome, isolée des autres positions ouvertes sur le protocole. Si un utilisateur voit son collatéral fondre à cause d'une chute du marché, seule sa capsule à lui est concernée par une éventuelle liquidation ; le reste du système continue de tourner normalement. Cette logique de compartimentage permet à MakerDAO de gérer des millions de positions différentes sans qu'un seul incident local ne mette en péril l'ensemble du protocole.
MakerDAO et le token MKR : qui décide des règles du jeu
Le DAI n'est pas géré par une société mais par une organisation autonome décentralisée, MakerDAO, dont les décisions sont votées par les détenteurs du token de gouvernance MKR. Ce sont eux qui fixent les paramètres clés du protocole : quels actifs peuvent servir de collatéral, quels ratios de garantie appliquer, quels taux d'intérêt facturer sur les emprunts de DAI. La supply maximale de MKR est plafonnée à 1 000 000 de jetons, dont environ 977 631 sont actuellement en circulation.
Le MKR joue également un rôle de filet de sécurité économique. Les intérêts payés par les emprunteurs de DAI servent en partie à racheter et détruire des MKR sur le marché, un mécanisme déflationniste qui aligne l'intérêt des détenteurs de jetons avec la bonne santé du protocole. À l'inverse, si le système venait à devenir insolvable, par exemple si la valeur des garanties chutait plus vite que les liquidations ne peuvent l'absorber, de nouveaux MKR peuvent être émis et vendus pour recapitaliser automatiquement le système. Les détenteurs de MKR portent donc un risque financier direct, ce qui les incite à voter des paramètres prudents plutôt que laxistes.
DAI face à USDT et USDC : décentralisation réelle ou partielle ?
Sur le papier, le DAI offre un avantage que les stablecoins centralisés ne peuvent pas revendiquer : la résistance à la censure. Tether a par le passé gelé des USDT sur une quarantaine d'adresses à la demande d'autorités, une opération techniquement impossible pour le DAI puisqu'aucune entité centrale ne détient les clés capables de bloquer un smart contract Maker. La transparence est également différente : n'importe qui peut vérifier en temps réel, sur la blockchain, le montant exact de collatéral verrouillé dans les Vaults, alors qu'il faut faire confiance aux audits communiqués par Tether ou Circle pour connaître la composition réelle de leurs réserves.
Cette décentralisation a toutefois des limites qu'il serait malhonnête de passer sous silence. Une partie significative du collatéral qui garantit le DAI est elle-même constituée d'USDC, un stablecoin centralisé émis par Circle. Si Circle décidait de geler des USDC déposés dans des Vaults Maker, ou si l'USDC perdait sa parité, cela affecterait directement la solidité du DAI. Le DAI est donc décentralisé dans son fonctionnement et sa gouvernance, mais partiellement dépendant, dans la composition de son collatéral, d'actifs eux-mêmes centralisés. C'est un compromis assumé par la communauté MakerDAO plutôt qu'un défaut caché.
Le risque de liquidation : ce qui arrive quand le collatéral chute
Reprenons l'exemple du dépôt de 1 000 dollars de WETH pour un emprunt de 250 dollars de DAI, avec un ratio de garantie initial de 400 %. Si le prix de l'ETH chute de plus de 67,5 %, le ratio de garantie descend sous le seuil minimum de 150 % exigé pour ce type de collatéral, et le Vault devient éligible à la liquidation. Des acteurs spécialisés, appelés Keepers, surveillent en permanence l'ensemble des positions ouvertes sur le protocole et déclenchent la vente du collatéral dès qu'un seuil est franchi, pour rembourser la dette en DAI et protéger la solvabilité globale du système.
Cette liquidation n'est pas gratuite pour l'emprunteur : une pénalité de 13 % s'applique sur le montant liquidé, ce qui incite fortement à surveiller son ratio de garantie plutôt qu'à emprunter au plus près du minimum autorisé. C'est aussi ce mécanisme, combiné à la recapitalisation automatique via le MKR, qui a permis au DAI de traverser des phases de marché très volatiles sans perdre durablement sa parité au dollar, contrairement à l'exemple souvent cité de l'UST de Terra, un stablecoin algorithmique sans collatéral réel qui s'est effondré en 2022. La différence fondamentale tient précisément à cette garantie tangible : le DAI n'a jamais reposé sur la seule confiance dans un mécanisme d'arbitrage, mais sur des actifs réellement verrouillés et vérifiables.
Où et comment se procurer des DAI
Il existe deux façons d'obtenir des DAI : les acheter directement, ou les créer soi-même en ouvrant un Maker Vault. Pour un débutant, l'achat direct reste la voie la plus simple. Le DAI est listé sur la plupart des grandes plateformes centralisées comme Binance ou Coinbase, où il peut être acheté contre des euros, des dollars ou d'autres cryptomonnaies, puis retiré vers un portefeuille personnel. Il est également disponible sur des plateformes décentralisées comme Uniswap, où il s'échange directement contre de l'ETH ou d'autres tokens sans passer par un intermédiaire centralisé, ce qui correspond bien à la philosophie du protocole.
Pour ceux qui souhaitent générer un revenu passif plutôt que de simplement détenir des DAI, le protocole propose le DAI Savings Rate (DSR), un mécanisme permettant de déposer ses DAI directement dans un smart contract MakerDAO pour percevoir un taux d'intérêt, financé par les intérêts payés par les emprunteurs de Vaults. Avec une capitalisation de plusieurs milliards de dollars, le DAI reste aujourd'hui l'un des stablecoins décentralisés les plus utilisés de l'écosystème DeFi, un statut consolidé depuis le passage au Multi-Collateral DAI en novembre 2019, qui a remplacé l'ancien SAI limité à l'ETH comme seule garantie possible.
- Une formation en investissement immobilier se juge sur ses calculs, pas sur ses promesses - 21 septembre 2026
- Chainlink : le standard des oracles décentralisés pour connecter la blockchain au monde réel - 20 septembre 2026
- Polygon : scalabilité d’Ethereum et enjeux du token POL - 20 septembre 2026
Articles qui pourraient vous intéresser :
 Travaux de maison : 25 % de crédit d’impôt et 3 leviers fiscaux pour réduire votre facture
 Security tokens : définition, enjeux réglementaires et atouts pour l’investisseur
 Laplace gestion de patrimoine : 30 ans d’expérience et une architecture ouverte à 360°
 Galeon crypto : un projet blockchain dédié aux données hospitalières et à l’IA médicale