Investissement immobilier ancien : la décote de 10 à 20 % ne suffit pas à faire une bonne affaire
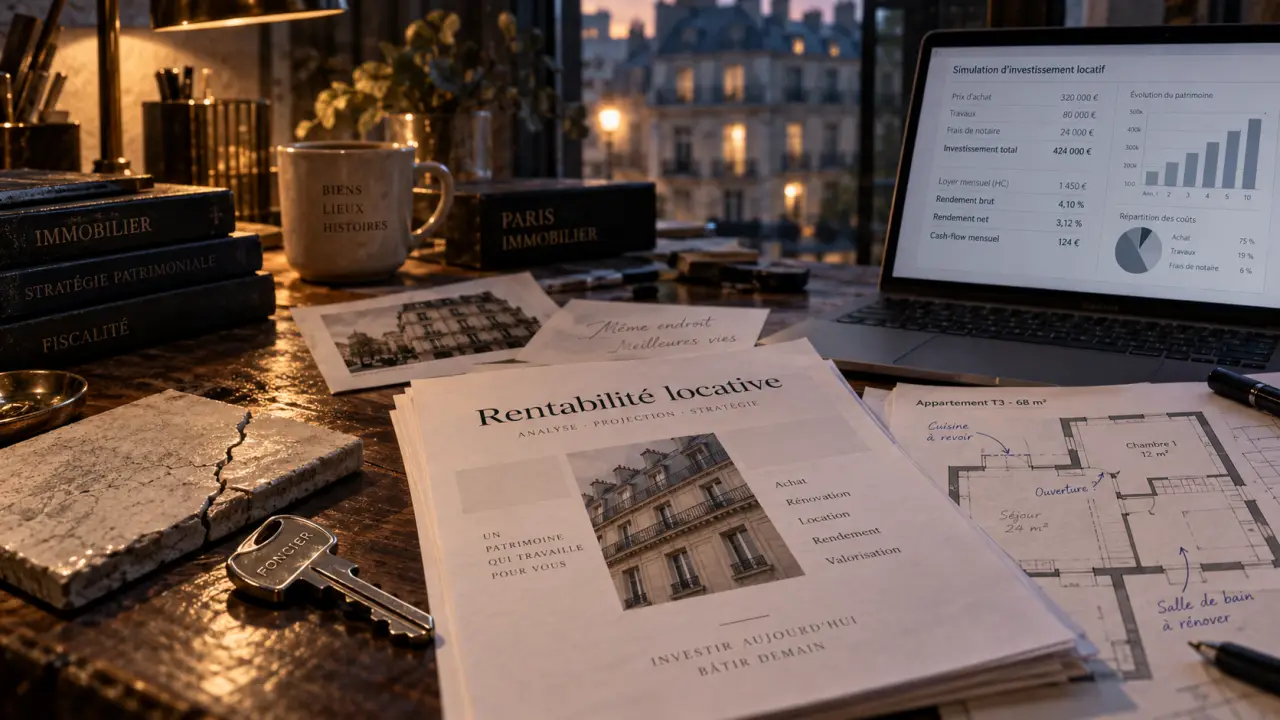
Un investissement immobilier ancien peut offrir un prix d’achat plus accessible, un emplacement central et un potentiel de valorisation intéressant. La décote ne garantit toutefois pas la rentabilité. Travaux, performance énergétique, charges de copropriété, financement et vacance locative pèsent directement sur le résultat. Pour évaluer un projet, mieux vaut raisonner en coût global et en demande locative avant de choisir un régime fiscal.
Ce que l’ancien peut apporter à un projet locatif
L’ancien séduit d’abord par la diversité de son offre. Dans les centres-villes et les quartiers déjà constitués, il permet souvent d’acheter près des transports, des commerces, des universités, des bassins d’emploi et des services. Cette localisation répond à un besoin concret des locataires et peut réduire les périodes sans occupant, à condition que le logement corresponde au marché local.
Calculateur de rentabilité locative
Données de l’investissement
Revenus et Charges
Financement & Fiscalité
Résultats
* Avertissement : Ce simulateur fournit une estimation. Les résultats dépendent de votre situation fiscale réelle et du régime d’imposition choisi. Consultez un expert-comptable ou un conseiller fiscal pour valider vos calculs.
Une décote à transformer en valeur réelle
Un bien ancien peut afficher une décote indicative de 10 à 20 % par rapport au neuf. Cet écart peut dégager une marge pour négocier, financer une rénovation ou améliorer l’agencement. Un appartement sombre, mal distribué ou équipé d’une cuisine vieillissante n’est pas forcément un mauvais actif. S’il est bien situé, des travaux ciblés peuvent le rendre plus fonctionnel et plus attractif. La création de valeur dépend alors de l’écart entre le coût global de l’opération et la qualité locative obtenue après travaux.
Le cachet architectural peut aussi aider à différencier un logement. Parquet, hauteur sous plafond, moulures ou façade ancienne attirent certains locataires sur un marché concurrentiel. Ces éléments ne compensent toutefois ni une mauvaise isolation ni une copropriété fragilisée. Le charme doit compléter un logement confortable, sain et simple à entretenir.
Un marché souvent plus lisible que les programmes neufs
Dans l’ancien, l’investisseur peut observer l’immeuble, la rue, les commerces ouverts, l’état des parties communes et le profil des logements voisins. Il peut aussi comparer les loyers réellement pratiqués dans un secteur précis. Cette lecture du terrain aide à définir une cible : étudiant cherchant un studio près d’un campus, jeune actif privilégiant les transports, couple souhaitant un deux-pièces bien agencé ou famille attentive aux écoles et aux espaces extérieurs.
Ancien ou neuf : comparer le coût global plutôt que l’étiquette
Le neuf apporte généralement des garanties et une performance énergétique plus favorable au départ. L’ancien propose plus souvent des adresses établies et un prix d’acquisition inférieur. Aucun choix n’est automatiquement supérieur. L’arbitrage dépend du budget, de l’horizon de détention, du temps disponible pour piloter les travaux et du niveau de risque accepté.
| Critère | Immobilier ancien | Immobilier neuf |
|---|---|---|
| Prix et emplacement | Prix parfois décoté, offre fréquente dans les quartiers centraux | Prix souvent plus élevé, localisation variable selon les programmes |
| Frais d’acquisition | Environ 7 à 8 % | Environ 2 à 3 % |
| Travaux | Souvent nécessaires, avec un potentiel de revalorisation | Généralement limités au début |
| Performance énergétique | À contrôler avec attention et à améliorer si besoin | Conçue selon des normes plus récentes |
| Risque principal | Surcoût technique, copropriété et délai de chantier | Prix d’entrée élevé et rendement parfois plus contraint |
Les frais de notaire plus élevés dans l’ancien doivent figurer dès le départ dans le plan de financement. Un prix affiché comme attractif peut perdre son intérêt si l’investisseur sous-estime les frais d’acquisition, les travaux, les intérêts du crédit, les assurances et la période durant laquelle le bien ne produit pas encore de loyer.
La qualité d’un logement dépend aussi de son environnement. Flux piétonniers, commerces utiles, bruit à certaines heures, stationnement, état des immeubles voisins et accès aux transports influencent la demande locative. Visiter le quartier à plusieurs moments de la journée permet de repérer des éléments qu’aucun diagnostic ne révèle et d’évaluer plus justement le risque de vacance.
Auditer les travaux avant de signer le compromis
La rénovation est un levier de création de valeur dans l’ancien, mais elle peut aussi provoquer une dérive budgétaire. Avant toute offre, il faut distinguer les travaux esthétiques des interventions structurelles ou réglementaires. Refaire les peintures n’a pas le même coût ni le même impact qu’une réfection de toiture, un traitement de l’humidité, une remise aux normes électriques ou une isolation complète.
Les documents et points de contrôle indispensables
Les diagnostics immobiliers fournissent une première lecture, notamment sur la performance énergétique. Ils ne remplacent pas une visite technique approfondie. Lorsque des désordres sont visibles ou que le budget travaux est élevé, un professionnel compétent peut examiner le logement avant la signature. Il faut notamment vérifier les traces d’infiltration, les fissures, la ventilation, la plomberie, l’électricité, les menuiseries et le chauffage. Pour une maison, l’assainissement non collectif doit aussi être contrôlé lorsqu’il existe.
- Demander les procès-verbaux d’assemblées générales de copropriété et le montant des charges.
- Identifier les travaux déjà votés, envisagés ou nécessaires sur la façade, la toiture, les réseaux et les parties communes.
- Obtenir des devis détaillés avant de valider le financement, en prévoyant une marge pour les imprévus.
- Vérifier que le calendrier du chantier reste compatible avec la date de mise en location.
- Contrôler l’étiquette énergétique et les contraintes liées à la location des logements énergivores.
Rénover pour louer mieux, pas pour suréquiper
Les travaux doivent correspondre au niveau de loyer réellement atteignable dans le quartier. Une rénovation soignée, une bonne isolation acoustique, des rangements et une cuisine durable peuvent améliorer l’attractivité. À l’inverse, des finitions très haut de gamme dans un secteur où les loyers sont limités par le marché réduisent la rentabilité. Le bon projet vise un logement sobre, confortable, facile à relouer et peu coûteux à entretenir.
Certains travaux de rénovation énergétique peuvent être financés, sous conditions d’éligibilité, par un éco-PTZ pouvant atteindre 30 000 €, avec une durée maximale de remboursement de 15 ans. Les conditions du prêt, la nature des travaux et leur articulation avec le crédit principal doivent être vérifiées avant d’établir le plan de financement.
Calculer une rentabilité qui résiste aux imprévus
Le rendement brut donne un premier repère : il correspond au loyer annuel divisé par le prix d’achat, puis multiplié par 100. Ce calcul reste incomplet, car il ignore les frais et les périodes sans loyer. Pour décider, il faut mesurer le rendement sur le coût total de l’opération.
- Additionner le prix d’achat, les frais de notaire, les frais de dossier, les travaux, le mobilier éventuel et les honoraires.
- Estimer les loyers réellement atteignables, sans retenir un montant optimiste.
- Déduire les charges non récupérables, la taxe foncière, l’assurance propriétaire non occupant, la gestion, l’entretien et une provision pour la vacance locative.
- Intégrer les mensualités de crédit, puis mesurer le cash-flow et l’effort d’épargne nécessaire.
- Comparer plusieurs scénarios : travaux plus coûteux, loyer légèrement inférieur ou relocation plus longue.
La plus-value potentielle doit rester une conséquence, et non l’unique hypothèse de rentabilité. Un actif bien acheté, correctement rénové et implanté dans un secteur demandé résiste mieux aux imprévus qu’un projet dont l’équilibre dépend d’une hausse future des prix. Une simulation de prêt immobilier permet aussi de vérifier que l’apport couvre les frais initiaux et que les mensualités restent compatibles avec la capacité d’emprunt.
Fiscalité : choisir le régime après la stratégie locative
La fiscalité peut améliorer l’équilibre d’un investissement immobilier ancien, mais elle ne transforme pas une mauvaise opération en bon projet. Il faut d’abord choisir entre location vide et location meublée, puis retenir le régime adapté aux revenus et aux charges réelles.
Location vide, régime réel et déficit foncier
En location nue, le régime réel permet notamment de déduire certaines charges et certains travaux des revenus fonciers. Lorsque les charges dépassent les revenus, un déficit foncier peut se former. Le montant cité comme imputable sur le revenu global est de 10 700 €, sous réserve des règles applicables à la nature des dépenses. La part non imputée peut être reportée de 6 à 10 ans selon le type de revenus. Cette logique convient surtout à un investisseur qui engage réellement des travaux déductibles et accepte les contraintes de la location nue.
Les dispositifs à étudier au cas par cas
Le Denormandie et le Pinel ancien sont associés à des conditions de localisation, de rénovation, de plafonds et d’engagement de location. Les taux cités sont de 12 % pour 6 ans, 18 % pour 9 ans et 21 % pour 12 ans, dans la limite de 300 000 € et de 5 500 € par m². Pour le Denormandie, les travaux doivent représenter au moins 25 % du coût total de l’opération. Le dispositif Malraux concerne des opérations patrimoniales encadrées : la réduction citée atteint 22 % ou 30 % des travaux selon la zone, dans la limite de 400 000 €, avec un engagement locatif de 9 ans.
Loc’Avantages, le conventionnement avec l’Anah, les Monuments historiques et le statut de loueur meublé non professionnel répondent à des logiques différentes. Le premier peut prévoir un engagement d’au moins 6 ans et un abattement pouvant atteindre 85 % selon les conditions. Avant de signer, il est prudent de faire valider l’éligibilité, les plafonds de loyer, les obligations de location et l’impact fiscal global par un professionnel compétent.
Un investissement ancien réussi repose sur une séquence claire : acheter au bon prix, sécuriser l’état technique, financer sans fragiliser sa trésorerie, louer à une cible identifiable et choisir une fiscalité cohérente avec cette stratégie. L’accompagnement d’un courtier, d’un professionnel du bâtiment ou d’un conseiller patrimonial peut être utile lorsque le projet combine travaux importants, copropriété complexe et mécanisme fiscal spécifique.
- CKB crypto : à quoi sert le token de Nervos Network et comment suivre son cours - 14 octobre 2026
- WLFI crypto : gouvernance on-chain ou pari sur l’effet Trump ? - 13 octobre 2026
- Hyperliquid en crypto : une L1 dédiée aux perpétuels et au carnet d’ordres on-chain - 12 octobre 2026
Articles qui pourraient vous intéresser :
 Exemple de plan masse : comment lire, comprendre et réussir le vôtre
 Ubiflow : plateforme, avis et alternatives pour booster vos annonces
 Achat d’une place de parking : guide complet pour investir sans se tromper
 Droit réel : définition, distinctions clés et mécanismes de protection de votre patrimoine