Donation de son vivant d’une maison avec usufruit
Donner une maison tout en continuant à l’occuper peut sembler contradictoire. C’est pourtant le principe de la donation avec réserve d’usufruit : organiser la transmission du bien dès maintenant, sans renoncer à son usage ni à une part importante de sa sécurité patrimoniale.
Dans une stratégie familiale ou patrimoniale, la donation de son vivant d’une maison avec usufruit permet d’anticiper la succession, de clarifier les droits de chacun et d’éviter qu’un actif immobilier important ne devienne un point de blocage entre héritiers.
Usufruit et nue-propriété : ce qui est réellement transmis
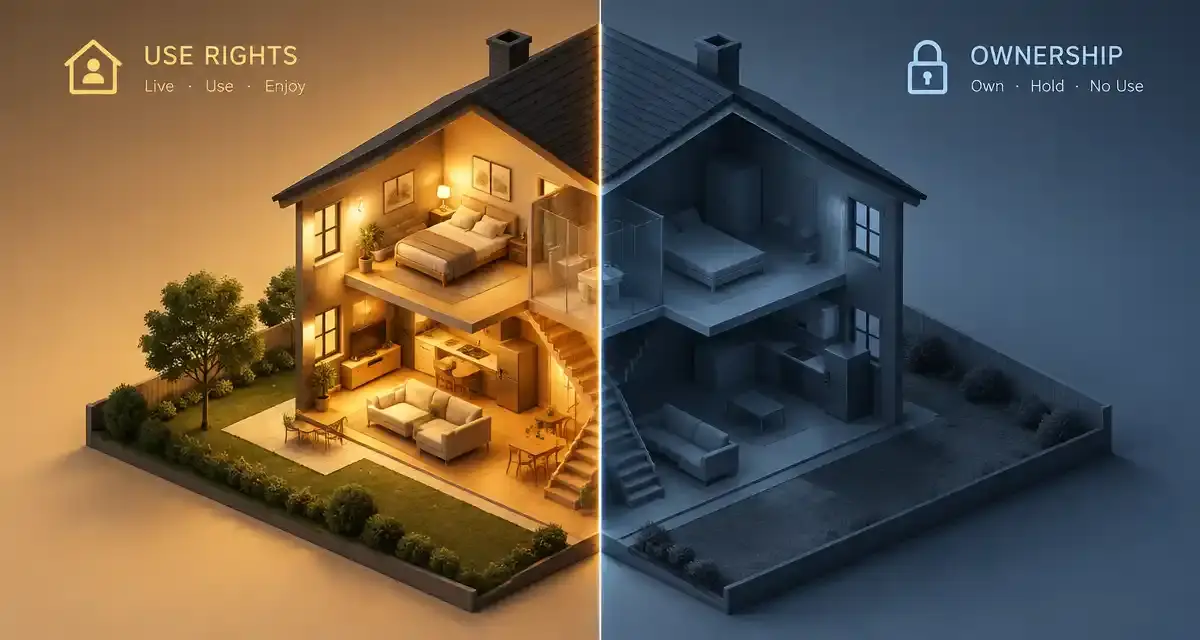
La pleine propriété d’un bien immobilier peut être séparée en deux droits. L’usufruit donne le droit d’utiliser la maison, d’y vivre ou de la louer pour en percevoir les revenus. La nue-propriété correspond à la propriété du bien, mais sans pouvoir en disposer librement tant que l’usufruit existe.
Dans une donation avec réserve d’usufruit, le donateur conserve donc l’usage du bien. Le bénéficiaire, souvent un enfant, reçoit la nue-propriété. Au décès de l’usufruitier, l’usufruit s’éteint et le nu-propriétaire récupère automatiquement la pleine propriété, sans nouvelle vente ni indivision à créer sur ce bien.
Un exemple simple
Un parent donne la nue-propriété de sa maison à son fils, tout en conservant l’usufruit. Il peut continuer à habiter le logement, décider de le louer si sa situation change, et percevoir les loyers. Le fils devient nu-propriétaire, mais il ne peut pas vendre seul la maison ni en exiger l’usage immédiat.
Les avantages patrimoniaux et successoraux
Le premier intérêt est l’anticipation. La transmission ne dépend plus uniquement du règlement successoral futur : elle est organisée par acte notarié, avec des droits définis. Cela peut réduire les tensions familiales, surtout lorsque le patrimoine comprend un bien affectif, difficile à partager ou à vendre rapidement.
Sur le plan fiscal, la donation porte sur la nue-propriété, dont la valeur est inférieure à celle de la pleine propriété. Cette valeur dépend notamment de l’âge de l’usufruitier au moment de la donation. Plus l’usufruit conservé a une valeur élevée, plus la base transmise au nu-propriétaire est réduite. Le notaire calcule cette répartition selon les règles applicables.
Le montage peut aussi préserver l’équilibre entre héritiers. Il est possible de donner un bien à un enfant et de compenser les autres par d’autres actifs, une donation-partage ou des clauses adaptées. L’objectif dépasse la fiscalité : il s’agit de rendre la transmission plus lisible et de limiter les décisions prises dans l’urgence.
| Acteur | Droits principaux | Limites |
|---|---|---|
| Usufruitier | Habiter, louer, percevoir les loyers | Ne vend pas seul la pleine propriété |
| Nu-propriétaire | Détient la propriété future du bien | N’utilise pas librement la maison |
| Famille | Bénéficie d’une transmission anticipée | Doit respecter l’acte et les équilibres prévus |
Ce que cela change pour le donateur et le bénéficiaire
Pour le donateur, la réserve d’usufruit maintient une protection concrète. Il conserve un toit ou une source de revenus locatifs. En contrepartie, il ne détient plus la pleine propriété : certaines décisions lourdes, comme la vente du bien, supposent l’accord du nu-propriétaire.
Pour le bénéficiaire, la donation crée un droit réel, mais différé dans son usage. Il reçoit un actif patrimonial sans pouvoir toujours en tirer un avantage immédiat. C’est une logique de long terme : la valeur se consolide avec le temps, mais elle s’accompagne d’obligations et d’une relation durable avec l’usufruitier.
La répartition des charges doit être comprise avant de signer. L’entretien courant revient généralement à l’usufruitier, tandis que les grosses réparations peuvent concerner le nu-propriétaire selon leur nature et les clauses prévues. L’acte notarié doit éviter les zones grises : travaux, assurance, occupation par un tiers, location, vente future.
Un bon montage donne aussi un cadre aux proches. Il indique que le bien n’est pas qu’un actif financier, mais aussi un lieu, une sécurité et parfois une mémoire familiale. Mettre par écrit les intentions du donateur, sans se limiter aux clauses techniques, aide à prévenir les interprétations concurrentes : qui doit être protégé, quel usage est prioritaire, dans quelles conditions une vente serait acceptable.
Points de vigilance et transmission à une association
La donation d’une maison avec usufruit est un acte fort et difficilement réversible. Elle doit être préparée avec un notaire, notamment pour vérifier la réserve héréditaire, les droits du conjoint, l’existence d’un crédit immobilier, la situation fiscale du donateur et la cohérence avec le reste du patrimoine.
Il faut aussi anticiper les scénarios de vie : entrée en établissement, besoin de liquidités, désaccord familial, travaux importants, décès prématuré du bénéficiaire. Une clause mal rédigée peut compliquer la vente ou créer une charge financière inattendue pour le nu-propriétaire.
La transmission immobilière peut aussi s’inscrire dans un projet solidaire. Certains propriétaires souhaitent affecter une partie de leur patrimoine à une association ou un organisme habilité à recevoir ce type de libéralité. Dans ce cas, il est possible d’étudier une donation, un legs ou une transmission adaptée, en tenant compte des droits des héritiers et du cadre juridique applicable. Pour un projet humanitaire, on peut par exemple se renseigner sur les démarches permettant de Transmettre à MSF.
Avant de donner, la bonne question n’est donc pas seulement le coût fiscal. Il faut savoir quel contrôle conserver, qui protéger et ce que deviendra le bien dans dix ou vingt ans. La donation avec réserve d’usufruit est pertinente lorsqu’elle répond clairement à ces trois points.
- CKB crypto : à quoi sert le token de Nervos Network et comment suivre son cours - 14 octobre 2026
- WLFI crypto : gouvernance on-chain ou pari sur l’effet Trump ? - 13 octobre 2026
- Hyperliquid en crypto : une L1 dédiée aux perpétuels et au carnet d’ordres on-chain - 12 octobre 2026
Articles qui pourraient vous intéresser :
 Qui sont les propriétaires du château de la motte husson : histoire, famille et actualité
 Frais de donation d’un bien immobilier à son fils : le guide clair
 Achat d’un studio en Île-de-France : 3 critères de rentabilité et quartiers à fort potentiel
 Investissement immobilier locatif intelligent : la méthode de Julien Delagrandanne pour choisir sans subir la vacance