Investissement immobilier locatif intelligent : la méthode de Julien Delagrandanne pour choisir sans subir la vacance
Le livre de Julien Delagrandanne s’adresse aux lecteurs qui veulent transformer une envie d’investir en décision structurée. Il ne promet pas une recette de revenus passifs. Il propose plutôt une démarche qui commence par l’objectif patrimonial, se poursuit avec le choix du bien et le financement, puis intègre la fiscalité, les risques et la gestion. Cette méthode peut servir avant un premier achat comme pour revoir une stratégie déjà engagée.
Ce que l’ouvrage apporte à un futur propriétaire bailleur
L’investissement immobilier locatif intelligent se distingue des ouvrages immobiliers généralistes par son approche concrète. Julien Delagrandanne s’appuie sur plus de quinze ans d’expérience, douze styles d’investissement et plus d’une vingtaine de situations vécues. Le lecteur est invité à raisonner en fonction d’une stratégie personnelle : un bien ne se choisit pas uniquement sur la base d’un rendement affiché dans une annonce.
Calculateur de rentabilité locative
* Ces résultats sont des estimations basées sur vos saisies et ne remplacent en aucun cas une validation fiscale ou bancaire professionnelle.
Pour quels profils la lecture est-elle pertinente ?
Le livre convient au salarié qui dispose d’une capacité d’emprunt et souhaite bâtir un patrimoine, au couple qui hésite entre résidence principale et premier investissement locatif, ainsi qu’au bailleur qui possède déjà un ou deux logements. Il intéressera surtout les personnes qui veulent comparer le rendement, la sécurité, la fiscalité et le temps de gestion. Il ne remplace toutefois pas la vérification des règles fiscales, énergétiques et locatives applicables au moment de l’achat.
Une méthode plutôt qu’un bien « idéal »
Un investissement intelligent ne consiste pas à reproduire l’opération d’un autre investisseur. Un studio meublé en ville, un appartement familial, un immeuble de rapport ou une location à forte rotation n’exigent ni le même capital, ni la même disponibilité, ni la même tolérance au risque. Les douze styles présentés dans l’ouvrage rappellent qu’un modèle doit correspondre à l’horizon de détention, à la fiscalité et au temps que le bailleur peut réellement consacrer au projet.
Partir de la demande locative avant de calculer le rendement
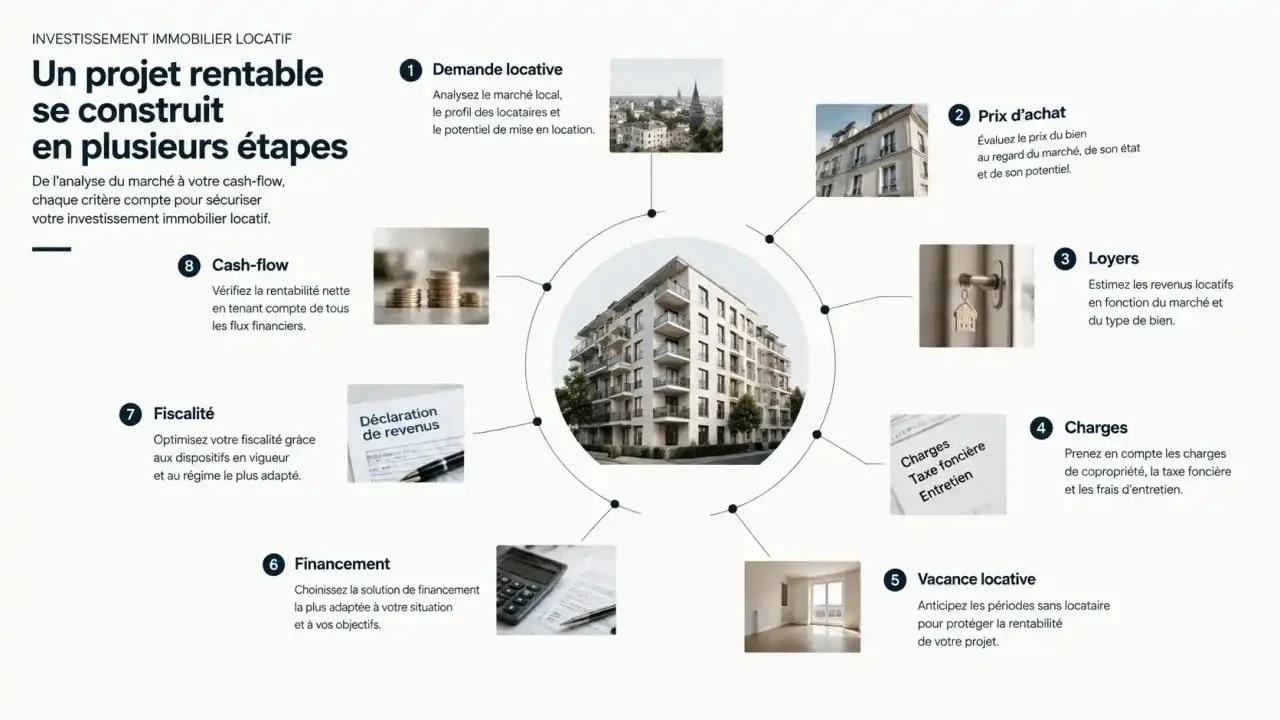
La rentabilité dépend d’abord de la capacité du bien à se louer dans la durée. L’emplacement, les transports, les services, le bassin d’emploi, la surface et l’état du logement comptent autant que le prix d’achat. Il est donc préférable de comparer les loyers pratiqués, les biens concurrents et les délais de relocation dans le quartier, plutôt que de retenir le montant espéré par le vendeur.
Les critères qui rendent une acquisition plus lisible
- La demande locale : observer les annonces comparables, leur durée de publication et le profil des locataires recherchés.
- Le type de logement : un format adapté au marché local réduit le risque de vacance locative.
- L’état et les charges : la copropriété, la toiture, le chauffage, les travaux votés et les charges non récupérables modifient directement le résultat.
- La performance énergétique : le DPE, l’isolation et les équipements influencent l’attractivité, les travaux futurs et la possibilité de louer.
- La liquidité : un bien doit pouvoir être revendu dans des conditions raisonnables si la stratégie évolue.
Comparer un logement revient à observer une zone très précise : quelques rues, une population locataire, des équipements, des loyers réellement acceptés et des contraintes de copropriété. Cette analyse évite de projeter les chiffres d’une ville entière sur une rue moins recherchée ou sur un bien difficile à repositionner. C’est souvent à ce niveau que se creuse l’écart entre un rendement théorique et des loyers effectivement encaissés.
Rendement brut, rendement net et cash-flow : ne pas les confondre
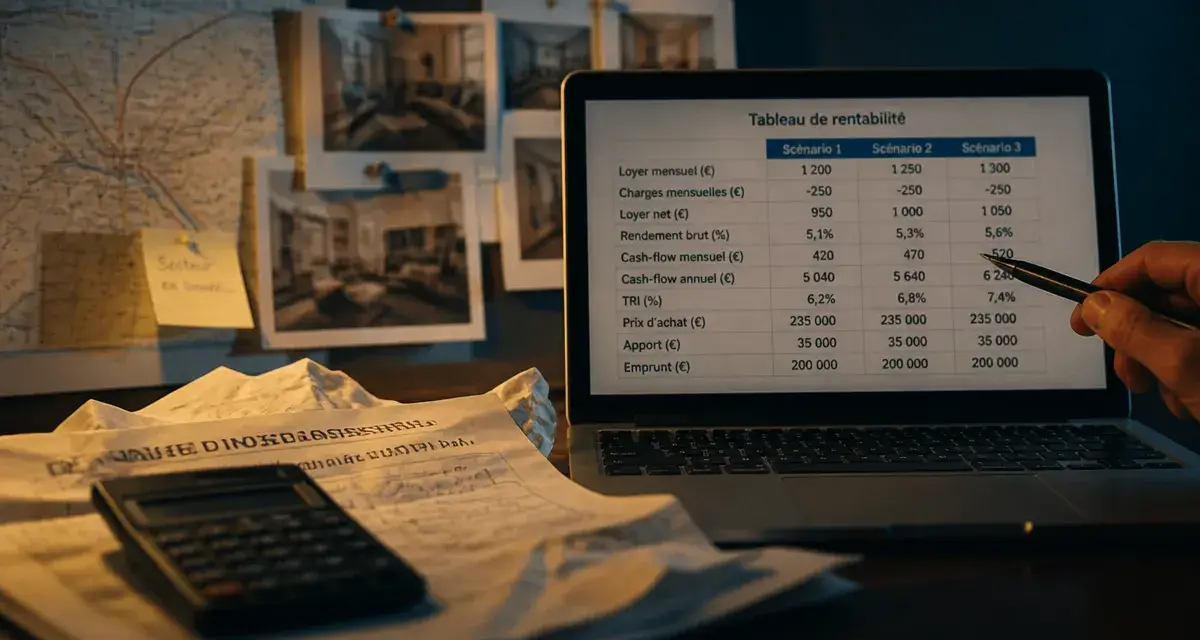
Le rendement brut rapporte les loyers annuels au prix d’acquisition. Il permet une première comparaison, mais ne suffit pas pour décider. Le rendement net tient notamment compte des charges, de la taxe foncière, de l’assurance, des frais de gestion et d’une provision pour la vacance ou l’entretien. Le cash-flow mesure ensuite ce qui reste, ou ce qu’il faut ajouter, après le remboursement du crédit et les dépenses courantes. La fiscalité peut encore modifier ce résultat. Un projet doit donc être étudié avec plusieurs scénarios, par exemple si le loyer baisse, si le logement reste vacant ou si des travaux imprévus surviennent.
Financement et fiscalité : des choix qui changent la performance réelle
Le prix négocié, l’apport et le crédit déterminent la trésorerie de l’opération. L’apport personnel est souvent compris entre 10 % et 20 %, mais son niveau ne doit pas épuiser l’épargne de sécurité. Présenter à la banque un dossier clair, avec les revenus, les charges, l’épargne, le projet locatif, une estimation prudente des loyers et un budget travaux, aide à mesurer la capacité d’emprunt sans surestimer ses moyens.
| Décision | Question à se poser | Effet à surveiller |
|---|---|---|
| Prix d’achat | Le prix reste-t-il cohérent après les frais et les travaux ? | Rendement et marge de sécurité |
| Apport | Faut-il réduire l’emprunt ou préserver la trésorerie ? | Capacité à absorber un imprévu |
| Régime fiscal | Location nue, meublée, micro ou réel : quel régime correspond au projet ? | Revenu imposable et cash-flow |
| Structure de détention | La SCI apporte-t-elle une réponse patrimoniale utile ? | Gestion, transmission et fiscalité |
Le LMNP, le régime réel, le micro-foncier, l’amortissement et le déficit foncier ne sont pas des options à sélectionner après l’achat. Ils dépendent du type de location, des revenus du foyer, des travaux et des objectifs de détention. La fiscalité doit être simulée avant la signature et validée avec un professionnel compétent lorsque le montage devient complexe. Une économie fiscale ne compense ni une mauvaise localisation ni un financement trop tendu.
Mettre le bien en location sans laisser les risques piloter le projet
Une acquisition devient réellement locative lors de la mise sur le marché, de la sélection du locataire et du suivi dans le temps. Le livre insiste sur des réflexes concrets : bail conforme, dossier vérifié, état des lieux photographique, suivi des charges et anticipation des travaux. L’objectif n’est pas de supprimer tout risque, ce qui reste impossible, mais de le rendre supportable sur les plans financier et administratif.
Gestion directe ou agence : arbitrer le temps contre les frais
La gestion directe permet de connaître son bien, de contrôler les échanges et de limiter les intermédiaires. Elle suppose toutefois de savoir publier une annonce, examiner les justificatifs, préparer les documents nécessaires et répondre aux incidents. Une agence peut libérer du temps et apporter un cadre, mais ses honoraires réduisent la rentabilité. Le choix dépend du nombre de logements, de la distance géographique et de l’aisance du bailleur avec la réglementation et la relation locative.
Les protections à prévoir dès le départ
- Constituer une réserve de trésorerie pour la vacance, les réparations et les franchises d’assurance.
- Vérifier la solvabilité du candidat locataire dans le respect des pièces autorisées.
- Évaluer l’intérêt d’une assurance loyers impayés ou d’une garantie adaptée au profil retenu.
- Planifier les travaux d’entretien et les améliorations énergétiques avant qu’ils ne deviennent urgents.
- Conserver les documents, les photos et les échanges importants pour faciliter une médiation ou un éventuel contentieux.
Évaluer le livre et choisir son format d’achat
Pour un lecteur qui cherche une feuille de route concrète, l’ouvrage propose une base dense. La stratégie, la recherche, la négociation, le financement, la fiscalité, la gestion et la prévention des erreurs y sont reliés. Il répondra moins aux attentes d’une personne qui cherche une recommandation personnalisée ou une réponse définitive sur un régime fiscal précis. Son utilité dépendra surtout de la capacité du lecteur à appliquer ses grilles d’analyse à son propre marché.
La 2e édition est proposée en format papier et numérique, notamment via Kobo by Fnac. Le marché de l’occasion permet aussi de rechercher un exemplaire selon l’état disponible. Sur La Bourse aux Livres, un prix affiché de 17,45 € s’accompagne d’une note de 4,6 sur 5 pour 4 313 avis affichés. La plateforme mentionne également un retour gratuit sous 14 jours. Avant l’achat, il faut vérifier l’édition, le format souhaité et les conditions de disponibilité, car ces éléments peuvent évoluer.
La lecture prend tout son sens avec un projet réel sous les yeux : une annonce, des comparables de prix, une estimation de loyer, un budget travaux et une simulation de crédit. En confrontant la méthode à ces données, l’investisseur passe d’une ambition patrimoniale à une décision mieux argumentée. Le livre aide ainsi à relier les choix d’acquisition, de financement et de gestion avant de s’engager.
- CKB crypto : à quoi sert le token de Nervos Network et comment suivre son cours - 14 octobre 2026
- WLFI crypto : gouvernance on-chain ou pari sur l’effet Trump ? - 13 octobre 2026
- Hyperliquid en crypto : une L1 dédiée aux perpétuels et au carnet d’ordres on-chain - 12 octobre 2026
Articles qui pourraient vous intéresser :
 Exemple de plan masse : comment lire, comprendre et réussir le vôtre
 Ubiflow : plateforme, avis et alternatives pour booster vos annonces
 Achat d’une place de parking : guide complet pour investir sans se tromper
 Droit réel : définition, distinctions clés et mécanismes de protection de votre patrimoine