Fonds d’investissement : ce que les frais et les conditions de sortie changent vraiment
Un fonds d’investissement rassemble l’argent de plusieurs investisseurs pour acheter et gérer un portefeuille d’actifs : actions, obligations, immobilier ou entreprises non cotées. Vous détenez des parts du fonds, plutôt que chacun de ses investissements. Cette gestion collective facilite la diversification, mais ne garantit ni le capital ni le rendement. Pour comprendre un fonds, il faut regarder ce qu’il achète, ce qu’il coûte et dans quelles conditions vous pourrez récupérer votre argent.
Du versement initial à la valeur de votre part
Les expressions fonds de placement et fonds d’investissement désignent couramment des véhicules de gestion collective. Une société de gestion de portefeuille sélectionne les actifs, suit les investissements et réalise les arbitrages, conformément à une politique définie dans les documents du fonds.
Mesurer l’impact des frais sur un fonds
Comparez l’évolution théorique d’un placement avec et sans frais annuels de gestion.
Résultats estimés
Hypothèses du modèle : rendement brut et frais constants, avec capitalisation annuelle. Le calcul n’intègre ni frais d’entrée, ni frais de sortie, ni commission de performance, ni fiscalité.
Cette simulation constitue une illustration pédagogique et ne représente pas une recommandation financière. Les performances passées ou hypothétiques ne préjugent pas des performances futures.
Lors d’une souscription, l’investisseur reçoit des parts ou des actions représentant une fraction du portefeuille. La valeur liquidative correspond à la valeur des actifs, diminuée des dettes, rapportée au nombre de parts. Sa fréquence de calcul dépend du fonds : elle n’est pas nécessairement quotidienne.
Pour de nombreux fonds ouverts, la sortie passe par une demande de rachat, exécutée selon des règles de valorisation et des délais précis. Pour un fonds coté, comme un ETF, les parts s’échangent en Bourse : leur prix de marché peut s’écarter temporairement de leur valeur liquidative.
En France, l’Autorité des marchés financiers (AMF) encadre les sociétés de gestion et supervise les fonds selon leur régime applicable. La réglementation n’est pas une assurance contre les pertes. Elle impose notamment des obligations d’information et de fonctionnement ; elle ne valide pas la pertinence du placement pour chaque épargnant.
Comparer les fonds sans confondre actifs, statuts et stratégies
Un fonds peut être décrit par sa forme juridique, les actifs qu’il détient ou sa méthode de gestion. Ces dimensions se combinent : un fonds actions peut ainsi être actif ou passif. Les OPCVM constituent un cadre réglementaire ; une SICAV est une société d’investissement à capital variable, tandis qu’un FCP est un fonds commun de placement.
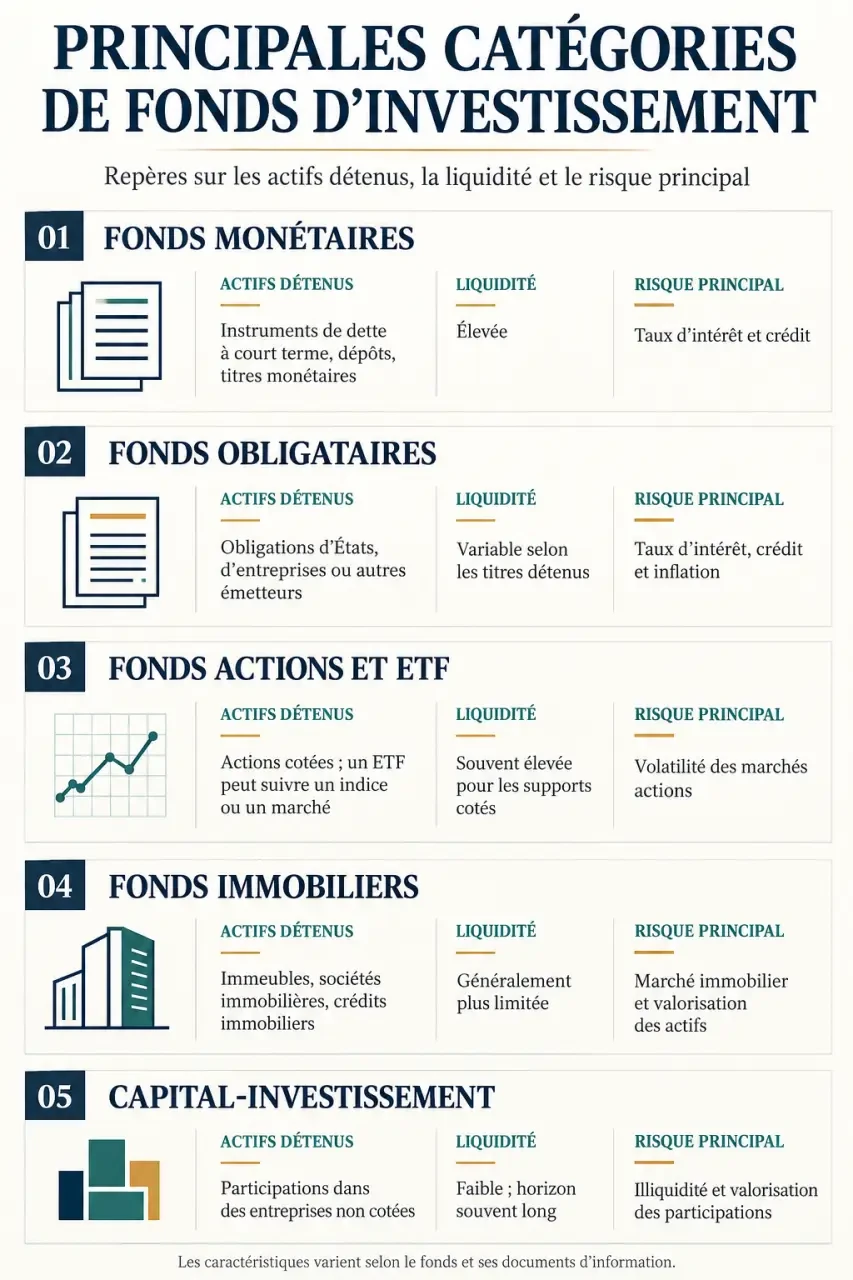
| Famille | Investissements et objectif | Vigilance principale | Liquidité |
|---|---|---|---|
| Fonds monétaires | Instruments de dette à court terme | Rendement variable, risque non nul | Généralement fréquente, selon les modalités |
| Fonds obligataires | Obligations d’États ou d’entreprises | Hausse des taux et défaut d’un émetteur | Souvent régulière, sans garantie permanente |
| Fonds actions et ETF actions | Participations dans des entreprises cotées | Fluctuations importantes des marchés | Rachats périodiques ou échanges en Bourse |
| Fonds immobiliers | Immeubles et, selon le véhicule, actifs financiers | Baisse des valeurs, vacance locative | Sortie parfois longue |
| Capital-investissement | Entreprises principalement non cotées | Perte en capital, valorisation incertaine | Placement généralement peu liquide |
Gestion active, passive ou alternative : trois logiques distinctes
La gestion active sélectionne des titres pour atteindre un objectif, souvent dépasser un indice de référence. La gestion passive cherche à reproduire un indice, comme le CAC 40 ou le S&P 500, avec des frais généralement inférieurs. Beaucoup d’ETF suivent cette approche, mais le fait d’être coté ne suffit pas à définir une stratégie.
La gestion alternative peut recourir à la vente à découvert, aux options ou à l’effet de levier. Certaines stratégies cherchent à réduire leur dépendance aux marchés ; elles ne sont pas pour autant sans risque. Par ailleurs, un fonds d’investissement alternatif (FIA) est une catégorie réglementaire large, qui ne désigne pas uniquement les fonds spéculatifs.
Les SCPI et OPCI donnent accès à l’immobilier selon des modalités différentes ; les FCPE relèvent de l’épargne salariale. Les FCPR, FCPI et FIP concernent notamment le non-coté, tandis que les FPCI s’adressent principalement à des investisseurs professionnels ou éligibles. Un fonds souverain, lui, investit pour le compte d’un État : ce n’est pas une offre d’épargne ordinaire.
Les frais et la liquidité peuvent changer l’intérêt du placement
La performance affichée ne suffit pas à évaluer un fonds. Il faut identifier les frais déjà déduits et ceux qui restent à votre charge : entrée, gestion annuelle, transactions, éventuelle commission de performance et sortie. Des frais supplémentaires peuvent provenir de l’enveloppe de détention ou de fonds sous-jacents.
C’est quoi un fonds d’investissement ? – B.A.-BA de la finance
À titre indicatif, certains fonds alternatifs facturent environ 1,5 % de gestion, auxquels s’ajoute une commission souvent égale à 20 % des plus-values au-delà d’un indice de référence. Cette structure n’est pas universelle : la base de calcul et les conditions de déclenchement doivent être vérifiées.
La liquidité mérite autant d’attention. Pour certains fonds alternatifs, un délai d’un à deux mois peut être nécessaire pour sortir ; d’autres véhicules imposent des contraintes plus longues. Des rachats peuvent aussi être plafonnés ou suspendus dans les conditions prévues par la documentation.
Le véritable fossé se situe parfois entre votre calendrier personnel et celui des actifs. Une part valorisée régulièrement peut donner l’impression d’un argent disponible, alors que les immeubles ou les entreprises détenus ne se vendent pas sur commande. Avant d’investir, confrontez la première date possible de besoin d’argent au délai de sortie, y compris en situation tendue : cette marge de sécurité compte davantage qu’une valorisation consultable à tout moment.
Enfin, la diversification réduit la concentration sur un seul investissement, pas le risque général de marché. Les risques de change, de crédit et de levier peuvent s’ajouter. Une garantie éventuelle ne vaut que dans les limites, aux échéances et sous les conditions contractuelles prévues.
Pour une entreprise, le fonds est aussi un partenaire de gouvernance
Le capital-investissement constitue une branche des fonds d’investissement. Il apporte des capitaux à des entreprises principalement non cotées, avec un objectif de création de valeur puis de cession des participations. Une augmentation de capital finance l’entreprise ; le rachat de titres existants rémunère leurs vendeurs. Une opération peut combiner les deux.
- Capital-innovation : accompagner de jeunes entreprises et le développement de leur activité.
- Capital-développement : soutenir la croissance d’une entreprise déjà établie.
- Capital-transmission : faciliter un changement d’actionnaires ou une reprise.
- Capital-retournement : participer au redressement d’une entreprise en difficulté.
Un partenariat dure généralement de 3 à 7 ans, sans que cela corresponde automatiquement à la durée de blocage des parts pour l’épargnant. Le dirigeant doit examiner la dilution de son capital, les droits de décision, les exigences de reporting et les modalités de sortie. L’accompagnement stratégique peut être précieux, mais suppose un accord sur la trajectoire de l’entreprise.
Choisir un fonds à partir de son besoin, pas de son classement
Le bon point de départ reste l’usage de l’argent : réserve disponible, projet à échéance déterminée ou constitution d’un patrimoine à long terme. Un horizon long permet d’envisager davantage de fluctuations, sans rendre acceptable n’importe quel risque.
- Fixez vos contraintes : montant immobilisable, date du projet et perte financière supportable.
- Lisez le document d’informations clés et le prospectus : stratégie, risques, frais, durée recommandée et conditions de rachat.
- Comparez des fonds comparables : mêmes marchés, devise, période et niveau de risque ; les performances passées ne préjugent pas des performances futures.
- Vérifiez la société de gestion et le distributeur : habilitations, transparence et éventuels conflits d’intérêts.
- Examinez l’enveloppe : compte-titres, PEA ou assurance-vie selon l’éligibilité, avec leurs propres frais et règles fiscales.
Pour un fonds d’investissement socialement responsable (ISR), regardez également les exclusions, les critères de sélection et les investissements réellement détenus. Une appellation durable ne remplace ni l’analyse financière ni celle des risques. Avant de souscrire, vous devez pouvoir expliquer simplement ce que le fonds achète, combien il coûte et comment vous en sortirez.
Articles qui pourraient vous intéresser :
 Itandi avis : ce qu’il faut vraiment savoir avant de vous lancer
 Billet de banque en France : comment l’identifier, l’échanger ou estimer sa valeur ?
 Action Bouygues : faut-il investir avec un dividende de 2 € et l’intégration d’Equans ?
 Logiciel immobilisation : automatisez vos amortissements et sécurisez votre conformité fiscale