Gestion de patrimoine en banque : trois décisions à prendre avant de placer
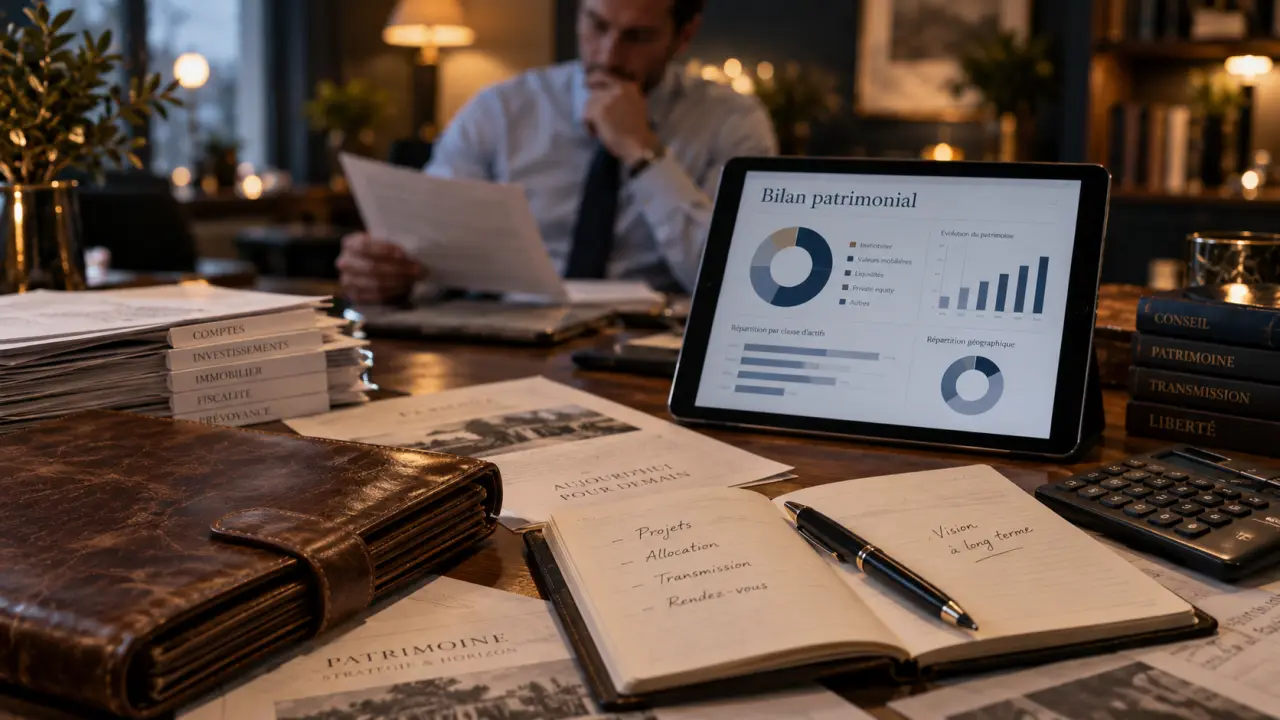
La gestion de patrimoine en banque ne consiste pas à choisir un placement isolé. Elle sert à organiser une situation financière, familiale et fiscale pour donner une direction cohérente à l’épargne, aux projets et à la transmission. Le point de départ n’est donc pas un produit, mais les priorités du client et le niveau de risque qu’il accepte réellement.
Ce qu’une banque analyse avant de proposer une stratégie
Un accompagnement patrimonial sérieux commence par un bilan patrimonial et fiscal. Le conseiller recense les revenus, l’épargne disponible, les crédits, les biens immobiliers, les contrats d’assurance, la protection de la famille et les éventuelles participations professionnelles. Il étudie aussi le régime matrimonial, les personnes à protéger et les projets déjà engagés. Cette première analyse permet de distinguer ce qui relève de la gestion courante, de la prévoyance ou d’une stratégie d’investissement.
Testez vos repères en gestion de patrimoine
Des objectifs à classer, pas une solution toute faite
Préparer la retraite, financer les études d’un enfant, constituer une réserve de sécurité, acheter un bien immobilier ou anticiper une succession ne demandent ni le même horizon ni les mêmes placements. Une somme nécessaire à court terme ne devrait pas être exposée comme un capital destiné à rester investi pendant de nombreuses années. Le conseiller aide à hiérarchiser ces besoins, puis à distinguer l’argent disponible, l’épargne de précaution et le capital qui peut être investi.
Cette étape évite aussi de mélanger des objectifs qui n’obéissent pas aux mêmes contraintes. La préparation d’une dépense proche impose de privilégier la disponibilité. La constitution d’un capital à long terme laisse davantage de place aux supports susceptibles de fluctuer. La transmission, elle, conduit à examiner la protection des proches, la propriété des biens et les conséquences fiscales.
Le profil de risque détermine l’allocation
Le profil d’investisseur ne se réduit pas à une question de tempérament. Il tient compte de la capacité financière à subir une baisse temporaire, de la durée prévue du placement, de la connaissance des produits et de l’objectif poursuivi. Cette évaluation conduit à une allocation d’actifs : la répartition du patrimoine financier entre différentes catégories, par exemple les liquidités, les obligations, les actions ou l’immobilier collectif.
Un patrimoine peut être lu sous plusieurs angles. Vu sous celui de la retraite, il faut privilégier la durée et les revenus futurs. Pour une transmission, la propriété et la protection des proches prennent davantage de place. Pour la liquidité, la disponibilité devient centrale. Cette lecture évite une erreur fréquente : chercher un rendement unique alors que chaque partie du patrimoine peut remplir une fonction distincte.
Les placements bancaires : comprendre le couple rendement-risque
Une banque peut proposer plusieurs enveloppes et supports. Leur intérêt dépend moins de leur popularité que de leur rôle dans la stratégie. Diversifier ne garantit pas un gain et ne supprime pas les risques, mais cette approche évite de faire dépendre tout le patrimoine d’un seul marché, d’un seul secteur ou d’une seule échéance.
| Classe d’actifs | Rôle courant | Point de vigilance |
|---|---|---|
| Épargne réglementée et compte à terme | Disponibilité et réserve de précaution | Rendement généralement limité |
| Obligations et fonds obligataires | Recherche de revenus ou de stabilité relative | Risque de défaut et sensibilité aux taux |
| Actions et fonds d’actions | Recherche de croissance à long terme | Variations parfois importantes de la valeur |
| Immobilier collectif | Diversification et exposition immobilière | Liquidité, frais et évolution du marché |
Épargne disponible, obligations et actions : trois usages différents
Les livrets et autres produits d’épargne réglementée servent avant tout à conserver une disponibilité. Les obligations sont des titres de dette : leur comportement dépend notamment de la solidité de l’émetteur et de l’évolution des taux. Les actions donnent accès au capital d’une entreprise, avec un potentiel de dividendes et de hausse, mais aussi un risque de perte en capital. Elles peuvent être détenues en direct ou par l’intermédiaire d’OPC, qui regroupent plusieurs titres.
Le choix dépend donc de la place du support dans l’ensemble du patrimoine. L’épargne réglementée peut répondre à un besoin de réserve. Les obligations peuvent contribuer à rechercher des revenus ou une stabilité relative. Les actions s’inscrivent davantage dans une perspective de croissance à long terme, à condition d’accepter des variations parfois importantes de leur valeur.
L’enveloppe compte autant que le support
Un même investissement n’a pas les mêmes conséquences selon qu’il est détenu dans un compte-titres, une assurance-vie, un plan d’épargne retraite ou une autre enveloppe. La fiscalité, les possibilités de sortie, les options de transmission et les frais associés doivent être examinés avant de souscrire. L’optimisation fiscale n’est pas une fin autonome : elle doit rester compatible avec le besoin de disponibilité et le risque accepté.
Gestion conseillée ou sous mandat : choisir le bon degré de délégation
La gestion de patrimoine en banque peut laisser au client une grande liberté de décision ou confier davantage d’arbitrages à des professionnels. La bonne formule dépend du temps disponible, de l’intérêt porté aux marchés et du souhait de garder la main sur chaque opération.
- La gestion conseillée : le conseiller formule des recommandations, mais le client valide chaque achat, vente ou arbitrage.
- La gestion sous mandat : le client délègue la gestion d’un portefeuille dans un cadre défini à l’avance, notamment son profil de risque et ses objectifs.
- La gestion autonome accompagnée : le client investit lui-même, avec des outils et parfois des points de contact, sans suivi patrimonial aussi complet.
Dans tous les cas, il est utile de demander clairement ce qui est inclus : fréquence des rendez-vous, reporting, accès aux spécialistes, possibilités de modification et modalités d’arbitrage. Un conseiller en gestion de patrimoine bancaire peut aussi coordonner l’intervention d’un notaire, d’un avocat fiscaliste, d’un assureur ou d’un courtier lorsque la situation le justifie. Cette coordination est particulièrement utile lorsque les décisions concernent à la fois les placements, la fiscalité, la protection familiale et la transmission.
Les frais doivent être lus comme une donnée de performance
Les frais d’entrée, de gestion du contrat, de mandat, d’arbitrage et ceux propres aux fonds peuvent réduire le rendement net obtenu. Comparer uniquement les performances passées ne suffit donc pas. Il faut demander le coût total de la solution, son mode de rémunération ainsi que les contraintes de sortie. Un conseil pertinent explique aussi les risques, les limites et les scénarios défavorables, sans présenter un produit comme une évidence.
La comparaison doit porter sur l’ensemble du dispositif, et pas sur un seul pourcentage affiché. Un support peu chargé en frais peut être inadapté à l’objectif poursuivi, tandis qu’une solution plus coûteuse doit pouvoir justifier les services rendus. Le client doit comprendre ce qu’il paie, pendant combien de temps et dans quelles conditions il peut modifier sa stratégie.
Quand revoir sa stratégie patrimoniale et avec quelles questions
Une stratégie n’est jamais figée. Mariage, divorce, naissance, héritage, vente d’entreprise, changement de revenus ou départ à la retraite peuvent modifier les priorités. Même sans événement majeur, un suivi régulier permet de vérifier que l’allocation reste adaptée et d’éviter que l’évolution des marchés ne déséquilibre progressivement le portefeuille.
Une modification de revenus peut réduire la capacité d’épargne ou imposer de renforcer la réserve disponible. À l’inverse, un projet reporté peut libérer une somme qui pourra être investie sur une durée plus longue. Le suivi sert donc à rapprocher régulièrement les placements de la situation réelle, plutôt qu’à multiplier les opérations sans objectif précis.
Préparer un premier rendez-vous utile
Réunir les informations essentielles rend l’échange plus concret : relevés d’épargne et de crédits, contrats d’assurance, situation immobilière, avis d’imposition, revenus, charges et éléments familiaux. Il est surtout nécessaire d’arriver avec des questions précises, plutôt qu’avec la seule volonté de « faire mieux fructifier » son argent.
- Quels objectifs doivent être financés en priorité et à quelle échéance ?
- Quelle baisse temporaire serais-je réellement capable d’accepter sans vendre dans l’urgence ?
- Quelle part de mon patrimoine doit rester immédiatement disponible ?
- Quels frais vais-je payer, sur quelle durée et pour quels services ?
- Comment la stratégie sera-t-elle revue si ma situation familiale ou professionnelle évolue ?
La valeur d’un accompagnement bancaire tient à sa capacité à relier placements, fiscalité, protection et transmission dans une même décision. Pour la personne qui envisage d’exercer ce métier, cette vision globale explique aussi pourquoi un parcours de niveau BAC+5, souvent un Master Gestion de patrimoine, est couramment recherché. Il faut maîtriser la finance, le droit et la fiscalité, tout en sachant écouter et rendre les choix compréhensibles.
- CKB crypto : à quoi sert le token de Nervos Network et comment suivre son cours - 14 octobre 2026
- WLFI crypto : gouvernance on-chain ou pari sur l’effet Trump ? - 13 octobre 2026
- Hyperliquid en crypto : une L1 dédiée aux perpétuels et au carnet d’ordres on-chain - 12 octobre 2026
Articles qui pourraient vous intéresser :
 Délais de succession : 6 mois pour déclarer et 4 obstacles qui bloquent le versement des fonds
 Succession sans enfant : comment protéger vos proches et éviter la déshérence
 Bourse de Chine : quel indice choisir entre le Shanghai Composite et le CSI 300 ?
 ETF CAC 40 : 4 critères décisifs pour choisir entre frais, PEA, dividendes et réplication