Simulateur investissement immobilier : 170 € de cash flow pour 4 % de rendement brut, le vrai calcul
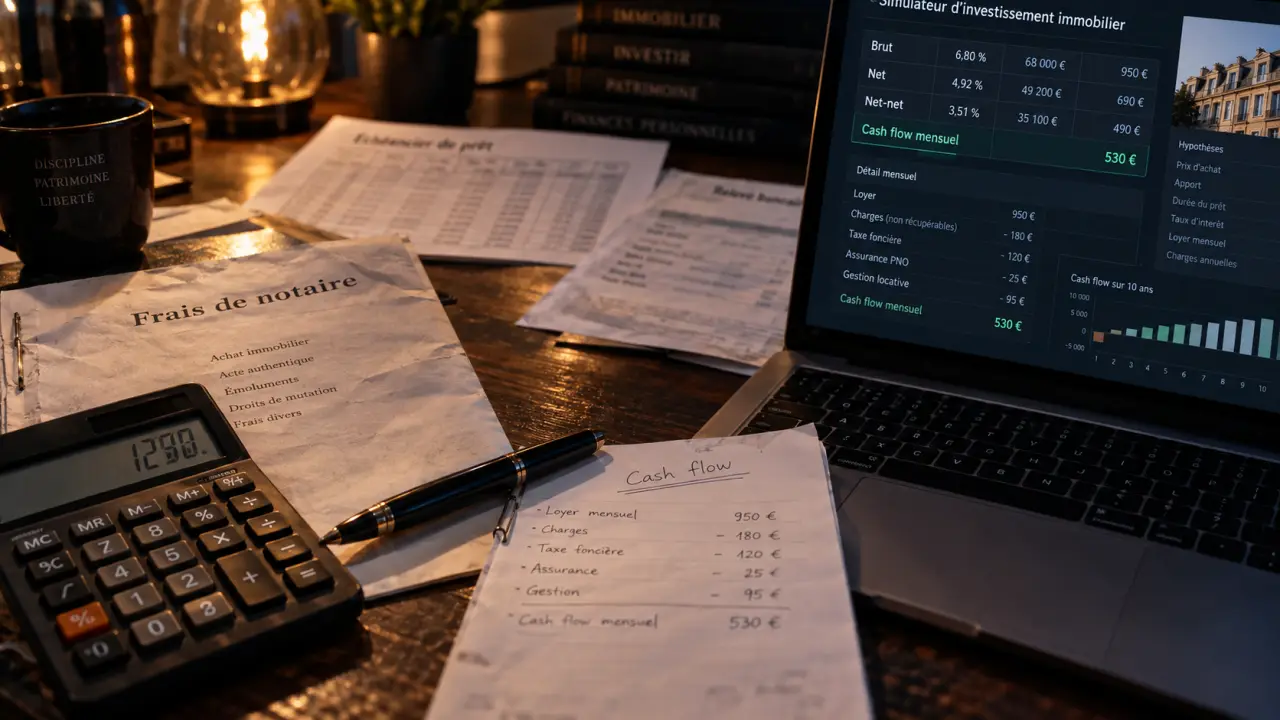
Un simulateur d’investissement immobilier ne sert pas seulement à vérifier qu’un bien « rapporte ». Il sert à transformer un prix d’achat et un loyer annoncé en une réponse claire : ce projet finance-t-il son crédit, ses charges et ses impôts, ou va-t-il piocher chaque mois dans votre épargne ? C’est cette question, plus que le rendement affiché par l’annonce, qui détermine si l’achat tient la route.
Ce que calcule réellement un simulateur d’investissement immobilier
Un bon outil de simulation ne se contente pas d’un pourcentage unique. Il décompose le projet en plusieurs couches : le rendement brut, le rendement net, le rendement net-net, puis le cash flow mensuel. Chaque indicateur répond à une question différente, et c’est leur enchaînement qui donne une vision honnête de la rentabilité.
Les indicateurs qu’il doit produire
Le rendement brut rapporte le loyer annuel au prix d’achat, sans aucune déduction. Le rendement net retire les charges récurrentes : taxe foncière, charges de copropriété non récupérables, assurance, gestion locative éventuelle. Le rendement net-net va plus loin en intégrant l’impôt sur les revenus locatifs et les prélèvements sociaux, qui s’élèvent à 17,2 % en régime réel sur les revenus fonciers. C’est seulement à ce stade que l’on sait ce qui reste réellement dans la poche de l’investisseur.
Pourquoi le simulateur devient indispensable avant de signer
La plupart des annonces immobilières affichent un rendement brut flatteur, calculé sur un loyer théorique et sans frais d’acquisition. Un simulateur complet ajoute les frais de notaire, qui représentent 7 à 8 % du prix dans l’ancien contre 2 à 3 % dans le neuf, ainsi que les éventuels travaux de remise en état. Ces montants pèsent directement sur le capital investi et donc sur le rendement réel, ce qui explique l’écart parfois important entre le chiffre vu sur l’annonce et celui calculé après simulation complète.
Calculer la rentabilité étape par étape
Prenons un exemple simple : un bien acheté 150 000 €, loué 500 € par mois, soit 6 000 € de loyers annuels. Le rendement brut s’établit à 4 %. C’est le point de départ, pas la conclusion.
Du rendement brut au rendement net : les charges à intégrer
Pour passer au net, il faut soustraire les charges non récupérées auprès du locataire : taxe foncière, charges de copropriété, assurance propriétaire non occupant, éventuels frais de gestion. Ce sont ces postes, souvent sous-estimés en amont, qui font chuter un rendement affiché à 4 % vers un chiffre nettement plus modeste une fois les charges réelles appliquées.
Le rendement net-net, celui qui tient compte de l’impôt
Le net-net ajoute la fiscalité personnelle. Selon le régime choisi et la tranche marginale d’imposition de l’investisseur, l’impact peut être très différent d’un foyer à l’autre. Un simulateur efficace demande donc toujours le profil fiscal de l’utilisateur avant de produire un résultat final, plutôt que d’afficher un chiffre générique valable pour tout le monde.
Comparer les régimes fiscaux pour ne pas se tromper
Le choix du régime fiscal change radicalement le résultat net-net, parfois davantage que le choix du bien lui-même.
Location nue : micro-foncier ou régime réel
En location nue, le micro-foncier s’applique tant que les revenus fonciers bruts restent sous 15 000 € par an, avec un abattement forfaitaire de 30 % censé couvrir toutes les charges. Au-delà de ce seuil, ou si les charges réelles dépassent largement cet abattement, le régime réel devient plus intéressant : il permet de déduire les intérêts d’emprunt, les travaux et les charges de copropriété au centime, et peut même générer un déficit foncier imputable sur le revenu global.
Location meublée (LMNP) : micro-BIC ou réel
En location meublée sous statut LMNP, le micro-BIC s’applique jusqu’à 83 600 € de recettes annuelles en 2026, avec un abattement forfaitaire de 50 %, nettement plus généreux que celui du micro-foncier. Le régime réel en LMNP permet en plus d’amortir le bien et le mobilier, ce qui réduit souvent l’imposition à un niveau proche de zéro pendant plusieurs années. C’est un des arguments les plus cités en faveur du meublé face à la location nue.
La SCI, à l’IR ou à l’IS
La SCI n’est pas un régime fiscal en soi mais une structure juridique, qui peut opter pour l’impôt sur le revenu ou l’impôt sur les sociétés. La SCI à l’IR reproduit globalement la fiscalité du foncier classique, en facilitant la gestion à plusieurs associés. La SCI à l’IS permet d’amortir le bien comme en LMNP réel, mais complexifie la revente, puisque la plus-value est alors calculée selon les règles professionnelles, souvent moins avantageuses à long terme que le régime des particuliers.
Les coûts et risques qui dégradent la rentabilité sur le papier
Un simulateur qui ignore les aléas locatifs produit un chiffre optimiste mais trompeur.
Vacance locative, impayés et charges imprévues
La vacance locative, c’est-à-dire les mois sans locataire entre deux baux, réduit directement les loyers perçus sur l’année. Les impayés, même ponctuels, ont le même effet et s’accompagnent souvent de frais de procédure. À cela s’ajoutent les charges de copropriété qui peuvent augmenter après un vote de travaux, ou les hausses de taxation à l’achat : dans certains départements, les droits de mutation ont été relevés de 0,5 point depuis le 1er avril 2025, ce qui alourdit mécaniquement les frais d’acquisition à intégrer dans le calcul.
Le rendement brut ressemble à une mousse qui déborde d’un verre rempli trop vite : il donne une impression de volume généreux, mais cette épaisseur retombe dès qu’on laisse le calcul se stabiliser. Ce qui reste au fond, une fois les charges, la fiscalité et les aléas locatifs décantés, c’est le seul chiffre qui compte vraiment pour juger un projet : le cash flow réel, mois après mois. Beaucoup d’acheteurs s’arrêtent à la mousse parce qu’elle se voit tout de suite, alors que le liquide qu’elle recouvre demande un peu plus de patience pour être mesuré correctement.
Interpréter les résultats pour décider sereinement
Une fois tous les paramètres intégrés, le simulateur doit produire un cash flow mensuel : la différence entre les loyers encaissés et l’ensemble des sorties d’argent, mensualité de crédit comprise. Dans l’exemple d’un bien à 150 000 € loué 500 € par mois, un cash flow positif de 170 € par mois signifie que le projet s’autofinance et dégage même un excédent, une fois le crédit, les charges et l’impôt payés. Un cash flow négatif n’est pas nécessairement un mauvais projet, mais il implique un effort d’épargne mensuel que l’investisseur doit être capable d’assumer sur toute la durée du prêt.
Le taux d’endettement, calculé par la banque à partir de l’ensemble des charges de crédit rapportées aux revenus, conditionne la capacité à financer le projet, indépendamment de sa rentabilité intrinsèque. Un rendement net-net correct ne garantit donc pas l’accord bancaire, tout comme un très bon dossier d’emprunt ne rend pas automatiquement un bien rentable. Croiser ces deux lectures, financière et fiscale, permet de transformer une simulation en décision d’achat réellement éclairée, plutôt qu’en pari sur un chiffre affiché trop tôt dans le calcul.
- CKB crypto : à quoi sert le token de Nervos Network et comment suivre son cours - 14 octobre 2026
- WLFI crypto : gouvernance on-chain ou pari sur l’effet Trump ? - 13 octobre 2026
- Hyperliquid en crypto : une L1 dédiée aux perpétuels et au carnet d’ordres on-chain - 12 octobre 2026