Une PME peut être rentable et manquer de trésorerie : les leviers pour reprendre le contrôle
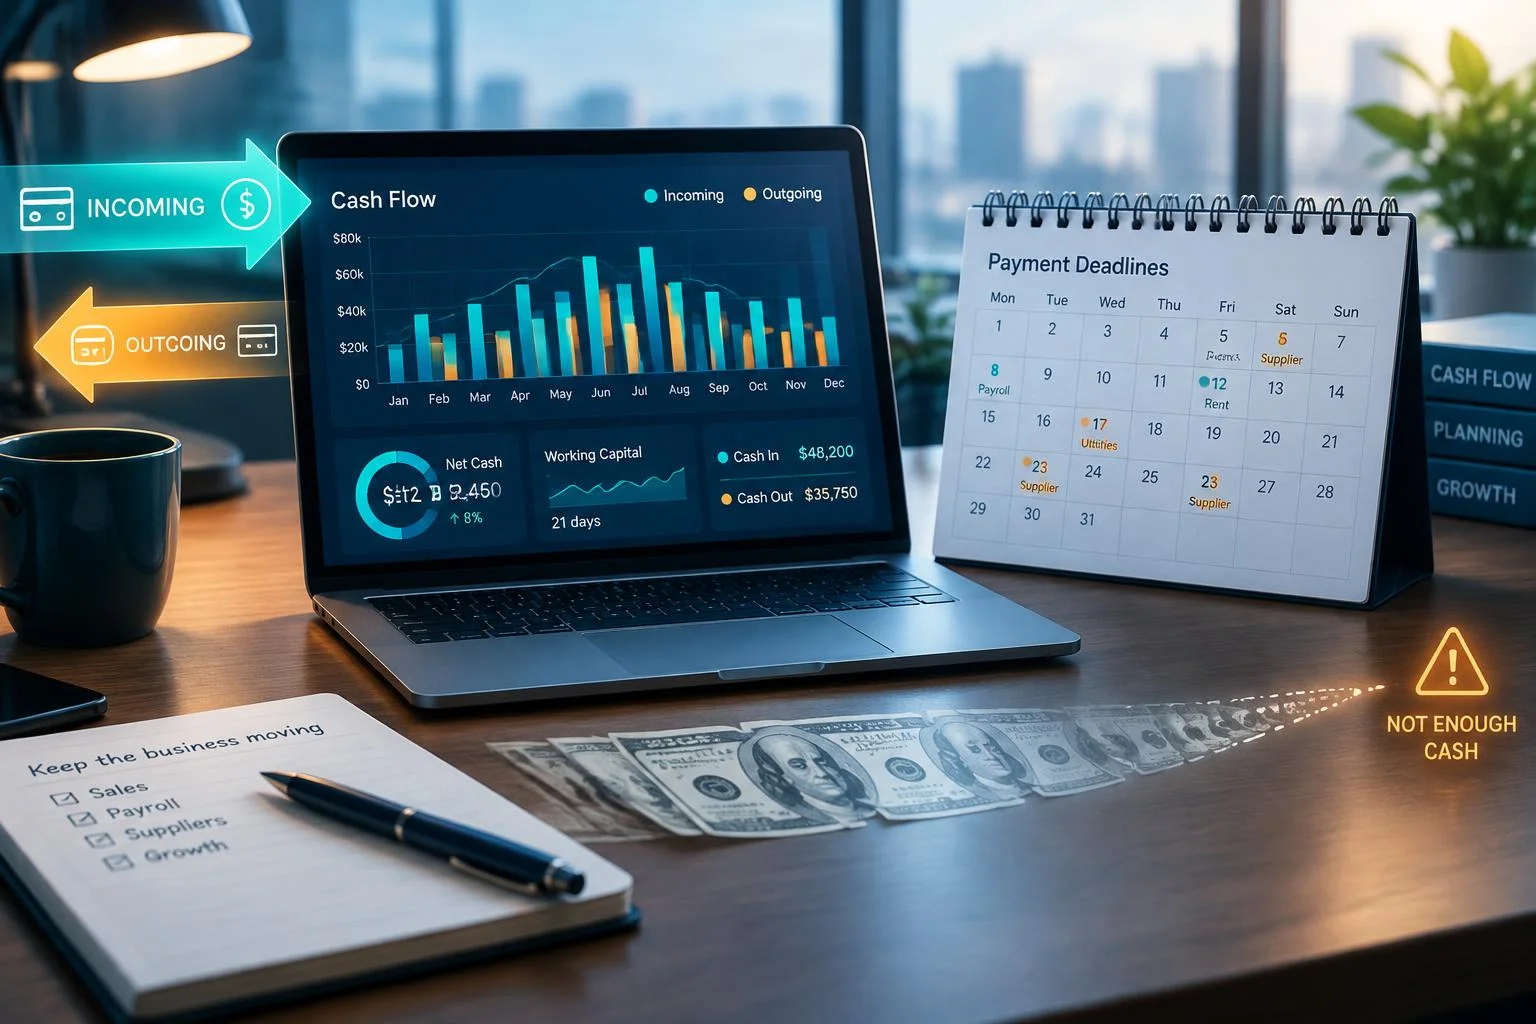
Une commande supplémentaire peut améliorer le résultat tout en fragilisant le compte bancaire. Pour optimiser la gestion financière et opérationnelle de votre PME, rapprochez les échéances de paiement, les marges et les contraintes de production. Vous pourrez ainsi déterminer quelles ventes financer, quelles dépenses décaler et quels processus corriger avant que les liquidités ne manquent.
Repérer où l’activité consomme réellement la trésorerie
Le résultat comptable n’est pas le solde bancaire. Le premier mesure la performance sur une période ; la trésorerie correspond aux liquidités disponibles à un instant donné. Une facture peut contribuer au résultat avant d’être encaissée. À l’inverse, le remboursement du capital d’un emprunt réduit la trésorerie sans constituer une charge dans le résultat.
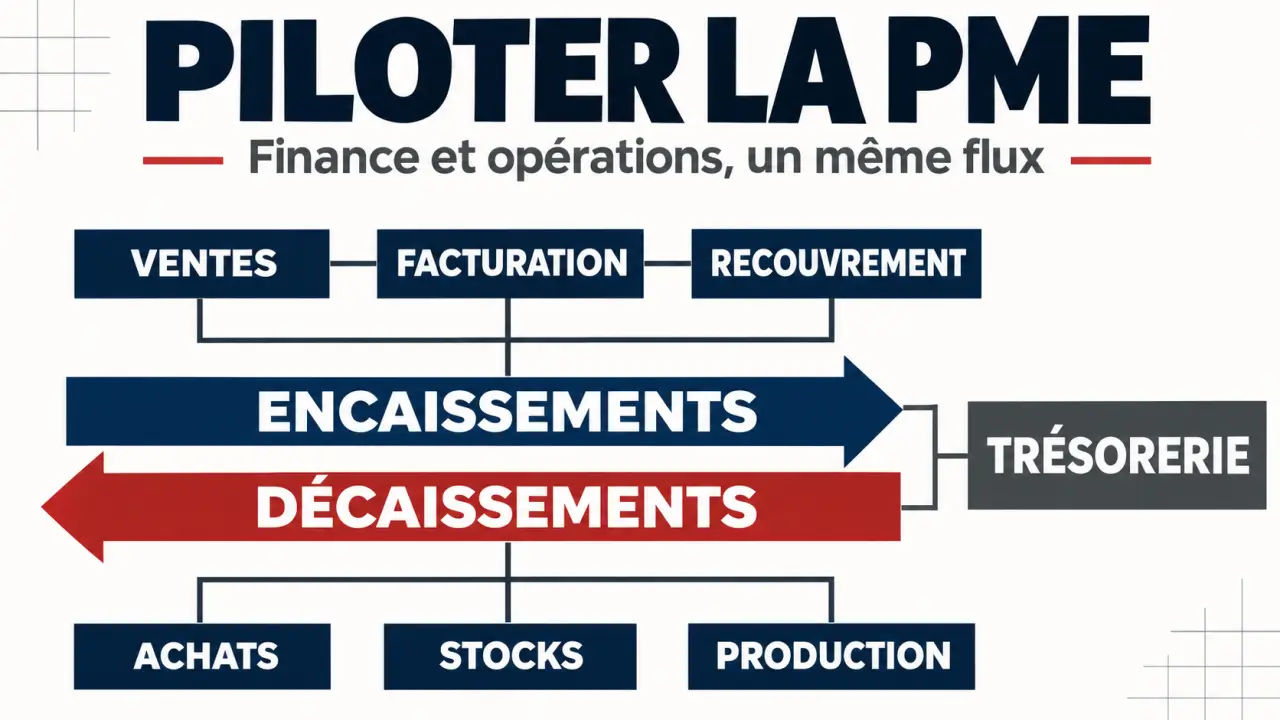
Les problèmes de trésorerie sont présentés comme intervenant dans 60 % des défaillances d’entreprise. Ce chiffre est à considérer avec prudence, car son périmètre n’est pas précisé. Il rappelle néanmoins l’intérêt d’anticiper les échéances plutôt que d’attendre une difficulté de paiement.
Pour établir un diagnostic, rassemblez les soldes bancaires, les factures clients, les dettes fournisseurs, les stocks, les charges sociales et les échéanciers d’emprunts. Cette vue d’ensemble aide à repérer les décalages entre les sorties d’argent et les encaissements attendus. Distinguez ensuite deux notions :
- Le besoin en fonds de roulement (BFR) finance le décalage du cycle d’exploitation. Une approximation courante est : stocks + créances clients − dettes fournisseurs. Le calcul peut être complété par les autres créances et dettes d’exploitation.
- Le fonds de roulement correspond aux ressources stables restantes après le financement des immobilisations. Il contribue à couvrir le BFR.
Le BFR varie selon l’activité. Dans les services, examinez surtout les salaires et charges engagés avant le règlement des missions. Dans le négoce ou la fabrication, surveillez aussi les marchandises immobilisées et les délais de production. Ces éléments permettent de comprendre où les liquidités restent bloquées dans le cycle d’exploitation.
Corriger les processus qui retardent les encaissements
Commencez par les blocages que l’entreprise peut maîtriser. Une livraison non validée, un bon de commande manquant ou une facture erronée peut retarder un paiement, même lorsque le client est solvable. Attribuez un responsable à chaque étape, de la commande au recouvrement, et vérifiez où les dossiers prennent du retard.
- Facturez dès la livraison ou dès que le jalon contractuel est atteint ; prévoyez des acomptes lorsque l’activité le permet.
- Vérifiez les coordonnées de facturation et les justificatifs exigés avant l’envoi.
- Organisez les relances selon l’échéance, le montant dû et l’existence éventuelle d’un litige.
- Négociez les délais fournisseurs en amont, dans le respect des règles applicables, plutôt que de payer unilatéralement en retard.
- Réduisez les stocks dormants sans compromettre les références critiques ni la continuité de production.
Le parcours commande-encaissement fonctionne comme un canal dont le débit dépend du passage le plus étroit. Accélérer la prospection ne résout pas un problème de trésorerie si les validations de livraison s’accumulent. Mesurez donc le temps d’attente entre les étapes, et pas seulement le délai de règlement client. Vous pourrez distinguer un retard de recouvrement d’un encombrement administratif interne.
Pour préparer une revue de vos pratiques, consultez aussi les ressources de pôle conseils entreprise, puis confrontez les pistes retenues à votre situation comptable et opérationnelle.
Prévoir les décisions avec un tableau de bord resserré
Le budget fixe les objectifs et les ressources de la période. Le plan de trésorerie positionne les encaissements et les décaissements à leurs dates probables, en intégrant les taxes lorsque c’est nécessaire. Le plan de financement rapproche les besoins durables des ressources prévues. Ces documents ont des fonctions complémentaires : aucun ne remplace les autres.
Construisez une prévision glissante avec un scénario central et un scénario dégradé. Ce dernier peut intégrer le retard d’un client important, des ventes plus faibles ou un achat imprévu. Une mise à jour hebdomadaire peut convenir lorsque la trésorerie est tendue ; une revue mensuelle permet aussi d’analyser les écarts budgétaires. La fréquence doit correspondre au niveau de risque et au rythme de l’activité.
| Indicateur | Décision associée |
|---|---|
| Trésorerie prévisionnelle minimale | Anticiper un financement ou différer une dépense |
| Créances échues et délais clients | Prioriser les relances et résoudre les litiges |
| Marge sur coûts variables | Revoir les prix, les achats ou l’assortiment |
| Rotation des stocks et ruptures | Ajuster les approvisionnements |
| Retouches, retards et charge des équipes | Corriger la qualité ou la capacité disponible |
Complétez ce socle selon l’activité avec le seuil de rentabilité, l’endettement ou la capacité d’autofinancement (CAF). La CAF évalue une ressource financière potentielle issue de l’activité, mais ne correspond pas à un encaissement immédiatement disponible. Pour chaque indicateur, définissez une cible, un seuil d’alerte et un responsable. Les données opérationnelles, comme les retards ou les ruptures, aident à expliquer les écarts financiers et à choisir une action.
Financer le bon besoin et installer une discipline collective
La durée du financement doit correspondre à celle du besoin. Un retard ponctuel de règlement ne se traite pas comme l’achat d’une machine destinée à servir plusieurs années. Avant de choisir une solution, examinez son coût, ses conditions et son adéquation avec le calendrier des flux attendus.
| Solution | Usage et points à vérifier |
|---|---|
| Affacturage | Mobiliser des créances clients ; comparer les commissions, les intérêts, les garanties et l’éventuel recours. |
| Cession Dailly | Mobiliser des créances professionnelles éligibles ; vérifier l’acceptation bancaire, la quotité financée et les frais. |
| Facilité de caisse | Couvrir un décalage bref ; négocier le plafond, la durée et le coût, sans présumer de son octroi. |
| Emprunt | Financer un investissement durable ; examiner les échéances, les garanties et la capacité de remboursement. |
| Location, leasing ou crédit-bail | Disposer d’un équipement ; comparer les loyers, les services, les conditions de sortie anticipée et l’éventuelle option d’achat. |
Côté outils, commencez par fiabiliser les données de facturation, de banque, d’achats et de stocks. Un tableur contrôlé peut suffire au départ. Les outils de planification et d’analyse financières (FP&A) ou d’informatique décisionnelle (BI) deviennent utiles lorsque les consolidations se complexifient et que les informations doivent être partagées entre plusieurs équipes.
Le dirigeant arbitre, le responsable financier actualise les prévisions et les responsables opérationnels expliquent les écarts. À chaque revue, retenez quelques actions datées : débloquer une facture, réduire un stock ou renégocier un achat. Vérifiez ensuite leurs effets sur les indicateurs. Cette boucle entre constat, décision et suivi transforme le reporting en outil de pilotage.
- Une PME peut être rentable et manquer de trésorerie : les leviers pour reprendre le contrôle - 22 novembre 2026
- Chef de projet intelligence artificielle : du prototype à une solution vraiment utilisée - 21 novembre 2026
- Conférence intelligence artificielle : grand salon ou rencontre locale, où investir son temps ? - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Signaux de trading : 4 indicateurs techniques et la méthode pour filtrer les faux signaux
 Cours Tezos : 95% de baisse depuis son record, opportunité de rebond ou déclin durable ?
 Frais de compte-titres Boursorama : structure des coûts, réalité tarifaire et points de vigilance
 CRO et Cronos : un jeton utile dans l’écosystème Crypto.com, pas une action