Fiscalité de l’immobilier locatif : le régime fiscal dépend des charges, des travaux et de la revente
La fiscalité de l’immobilier locatif ne se limite pas à l’impôt payé sur les loyers. Elle intervient dès l’achat, se calcule chaque année selon le type de location et doit être anticipée au moment de la revente. Pour un même appartement, le résultat après impôt peut varier fortement entre location nue, location meublée, régime micro et régime réel. Le choix dépend surtout des charges, des travaux, du financement et de la durée de détention.
Les impôts à anticiper avant, pendant et après la location
À l’acquisition, l’investisseur supporte des frais comprenant notamment les droits d’enregistrement et la taxe de publicité foncière. Ces dépenses doivent entrer dans le calcul de rentabilité dès le départ. Une économie d’impôt future ne compense pas automatiquement un prix d’achat trop élevé ou une vacance locative sous-estimée.
Pendant la location, les loyers nets imposables s’ajoutent, dans la plupart des cas, aux autres revenus du propriétaire. Ils sont aussi soumis aux prélèvements sociaux de 17,2 %. Le propriétaire paie également la taxe foncière. En location meublée, la cotisation foncière des entreprises (CFE) peut s’appliquer. Selon la commune et la situation du logement, une taxe sur les logements vacants peut également être due.
Le bien peut entrer dans l’assiette de l’IFI lorsque le patrimoine immobilier net taxable dépasse 1,3 million d’euros. À la revente, une éventuelle plus-value immobilière est imposée séparément des revenus locatifs, avec un taux d’impôt sur le revenu de 19 % et des prélèvements sociaux de 17,2 %, sous réserve des abattements liés à la durée de détention et des cas d’exonération.
Location nue ou meublée : deux catégories fiscales différentes
Location nue : revenus fonciers, micro-foncier ou réel
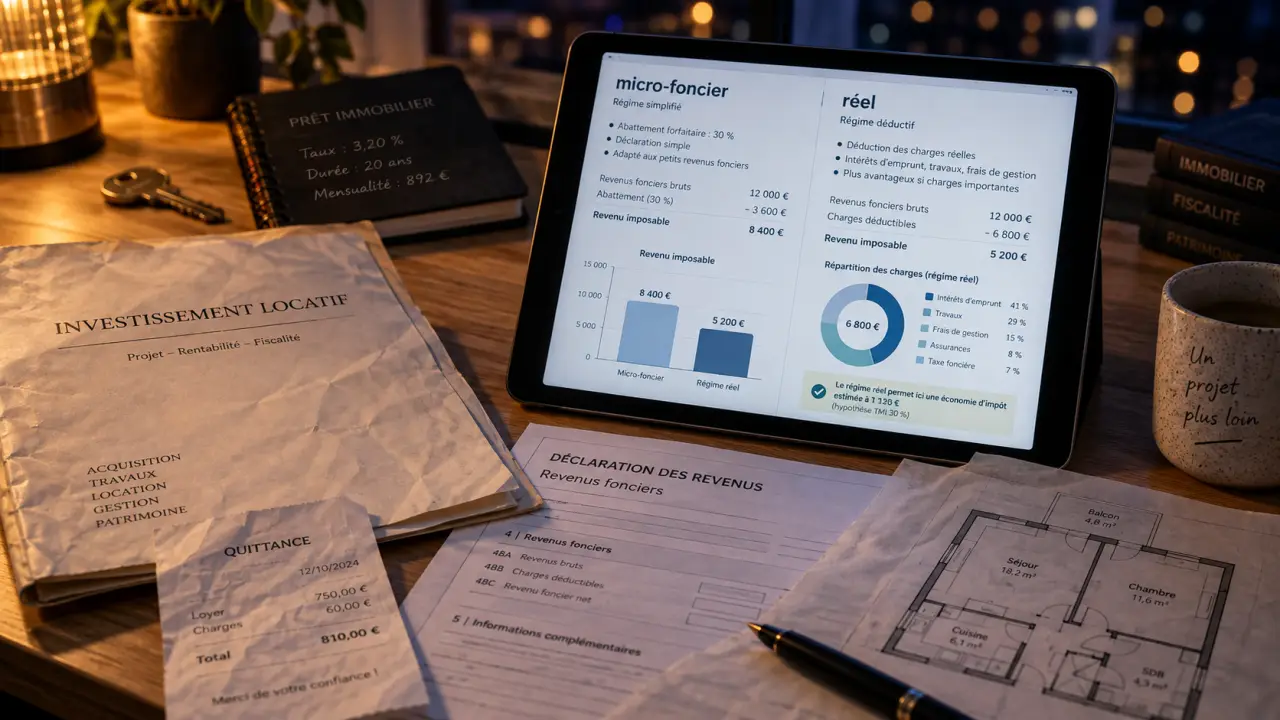
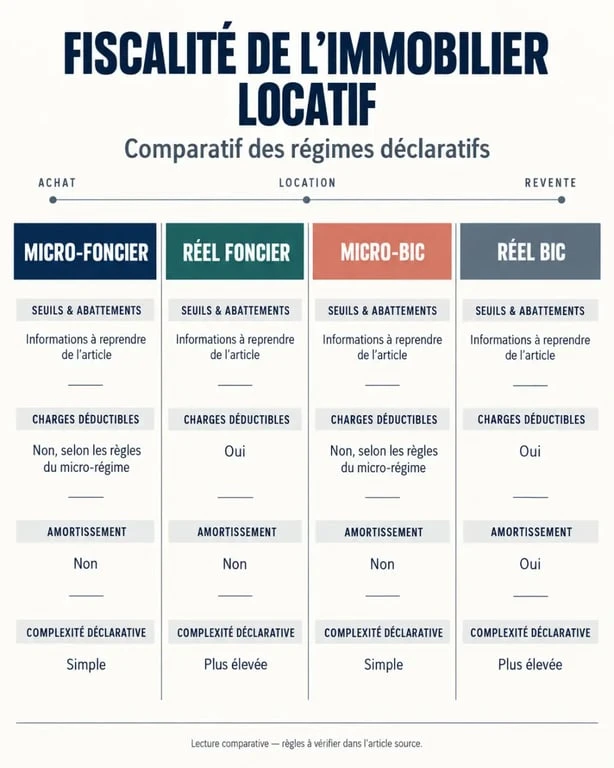
Les loyers d’une location non meublée relèvent des revenus fonciers. Lorsque leur montant brut annuel ne dépasse pas 15 000 €, le régime micro-foncier applique en principe un abattement forfaitaire de 30 %. Ce régime est simple à déclarer, mais aucune charge réelle ne peut être déduite en plus. Les intérêts d’emprunt, la taxe foncière, l’assurance, les frais de gestion et les travaux sont réputés couverts par l’abattement.
Le régime réel devient intéressant lorsque les charges dépassent 30 % des loyers, notamment en présence d’un crédit ou de travaux. Il permet de déduire les dépenses réellement supportées : intérêts et frais d’emprunt, primes d’assurance, frais de gestion, taxe foncière hors taxe d’enlèvement des ordures ménagères récupérable, provisions de copropriété, réparations et entretien. Les travaux de construction, de reconstruction ou d’agrandissement ne sont toutefois pas déductibles comme des travaux d’entretien.
Location meublée : BIC et amortissement
La location meublée relève de la catégorie des bénéfices industriels et commerciaux (BIC). Pour une location meublée de longue durée, le micro-BIC s’applique jusqu’à 77 700 € de recettes, avec un abattement de 50 %. Le régime réel BIC autorise la déduction des charges et l’amortissement comptable du logement, hors terrain, ainsi que du mobilier. Cet amortissement ne correspond pas à une sortie de trésorerie : il répartit dans le temps le coût comptable des éléments utilisés.
Le statut de loueur en meublé non professionnel (LMNP) est souvent retenu par les particuliers. Le statut de loueur en meublé professionnel (LMP) répond à d’autres conditions et entraîne un traitement fiscal et social distinct. Le meublé de tourisme obéit aussi à des règles spécifiques. Les seuils et les abattements peuvent différer selon que le logement est classé ou non.
| Situation | Catégorie fiscale | Atout principal | Point de vigilance |
|---|---|---|---|
| Location nue au micro | Revenus fonciers | Simplicité et abattement de 30 % | Charges réelles non déductibles |
| Location nue au réel | Revenus fonciers | Déduction des charges et des travaux éligibles | Déclaration plus détaillée |
| Meublé au micro-BIC | BIC | Abattement forfaitaire de 50 % en longue durée | Pas d’amortissement déductible |
| Meublé au réel | BIC | Charges et amortissement | Comptabilité et fiscalité de revente à anticiper |
Déficit foncier et amortissement : deux leviers à distinguer
En location nue au réel, un déficit foncier apparaît lorsque les charges déductibles excèdent les loyers. La fraction provenant des charges autres que les intérêts d’emprunt est imputable sur le revenu global dans la limite annuelle courante de 10 700 €. Sous conditions liées à certains travaux de rénovation énergétique, ce plafond peut atteindre 21 400 €. L’excédent, ainsi que la part issue des intérêts d’emprunt, est reportable sur les revenus fonciers pendant dix ans. Le maintien de la location pendant au moins trois ans après l’imputation est une condition déterminante.
L’amortissement du régime réel meublé fonctionne autrement. Il réduit le résultat BIC sans créer, en principe, un déficit imputable sur le revenu global dans les mêmes conditions que le déficit foncier. Il peut être reporté selon les règles applicables et limiter durablement le bénéfice imposable. Une toiture de 25 000 € amortie sur 25 ans représente, par exemple, 1 000 € par an de charge comptable. Ce montant ne doit pas être confondu avec le paiement des travaux, effectué au départ.
Le choix fiscal doit donc tenir compte de la trésorerie immédiate et de la valeur patrimoniale future. Déduire des charges ou amortir le bien peut améliorer le résultat annuel, mais la décision doit aussi intégrer la liquidité, le prix de revente, la durée de détention et la transmission. Le régime qui affiche le moins d’impôt une année donnée n’est pas forcément le plus adapté à l’ensemble du projet.
SCI, démembrement et dispositifs : des solutions liées au projet
Une SCI imposée à l’impôt sur le revenu conserve une logique proche de la détention en direct : les associés déclarent leur quote-part de revenus fonciers. Une SCI à l’impôt sur les sociétés peut amortir l’immeuble et déduire davantage de charges dans son résultat. Elle implique toutefois une comptabilité plus structurée, un taux normal d’IS de 25 % et une fiscalité propre lors de la distribution des dividendes ou de la revente. Le taux réduit de 15 % peut s’appliquer sous conditions jusqu’à 42 500 € de bénéfices.
Le démembrement temporaire sépare l’usufruit, qui donne droit aux loyers, de la nue-propriété. Le nu-propriétaire ne perçoit pas les revenus pendant la période concernée, mais acquiert généralement le bien avec une décote moyenne de 40 %. Cette solution, souvent envisagée sur 10 à 20 ans, répond davantage à une logique de constitution patrimoniale qu’à une recherche de revenus immédiats.
Les dispositifs fiscaux ne doivent pas guider seuls l’achat. Denormandie, applicable sur la période 2019-2027, repose notamment sur un engagement de location d’au moins 6 ans et sur un plafond d’acquisition de 300 000 €. Loc’Avantages prévoit une réduction d’impôt de 15 % à 65 % en contrepartie d’un conventionnement et de loyers maîtrisés, avec une échéance au 31 décembre 2027. Les conditions de localisation, de travaux, de loyer, de ressources des locataires et de durée d’engagement doivent être vérifiées sur economie.gouv.fr ou service-public.gouv.fr.
Déclarer et choisir avec une méthode simple
La déclaration annuelle se prépare dès l’encaissement des loyers. En location nue au micro-foncier, les revenus sont portés sur la déclaration n°2042. Au réel, la déclaration n°2044 permet de détailler les recettes, les charges, les travaux et les intérêts. Une déclaration n°2044 spéciale peut être nécessaire dans certaines situations. Les revenus de location meublée relèvent d’une déclaration BIC et d’obligations comptables propres au régime réel.
Conservez les baux, les appels de charges, les factures de travaux, les tableaux d’amortissement du prêt, les relevés de gestion et les avis de taxe foncière. Avant d’opter, comparez le montant des charges réellement déductibles avec l’abattement du micro. Estimez aussi votre tranche marginale d’imposition et simulez plusieurs années, pas seulement la première. Le régime le plus simple n’est pas toujours le plus rentable, et le régime fiscalement favorable n’est pas nécessairement celui qui convient à votre stratégie de revente.
Pour sécuriser la démarche, utilisez votre espace personnel sur impots.gouv.fr. Faites vérifier les situations complexes, comme les travaux importants, la SCI à l’IS, la location saisonnière, le démembrement ou le passage d’un régime à l’autre, par un professionnel compétent. Les règles fiscales évoluent. Une simulation actualisée est donc nécessaire avant la signature.
- Mistral AI lève 1,7 milliard d’euros, avec une nouvelle opération de 3 milliards encore incertaine - 7 octobre 2026
- Mistral AI lève 1,7 milliard d’euros, avec une nouvelle opération de 3 milliards encore incertaine - 7 octobre 2026
- Gestion de patrimoine en banque : trois décisions à prendre avant de placer - 6 octobre 2026
Articles qui pourraient vous intéresser :
 Déclaration de patrimoine pour les aides au logement caf : le guide clair pour bien faire
 L’État peut-il saisir votre épargne en cas de guerre ? Analyse des risques, cadre légal et protections concrètes
 Calcul de plus-value crypto : la formule officielle et 3 erreurs qui coûtent cher
 Donation en nue-propriété après 70 ans : 30 % de taxation et stratégies pour alléger la facture