Gestion du patrimoine : choisir ses placements sans sacrifier sa sécurité financière
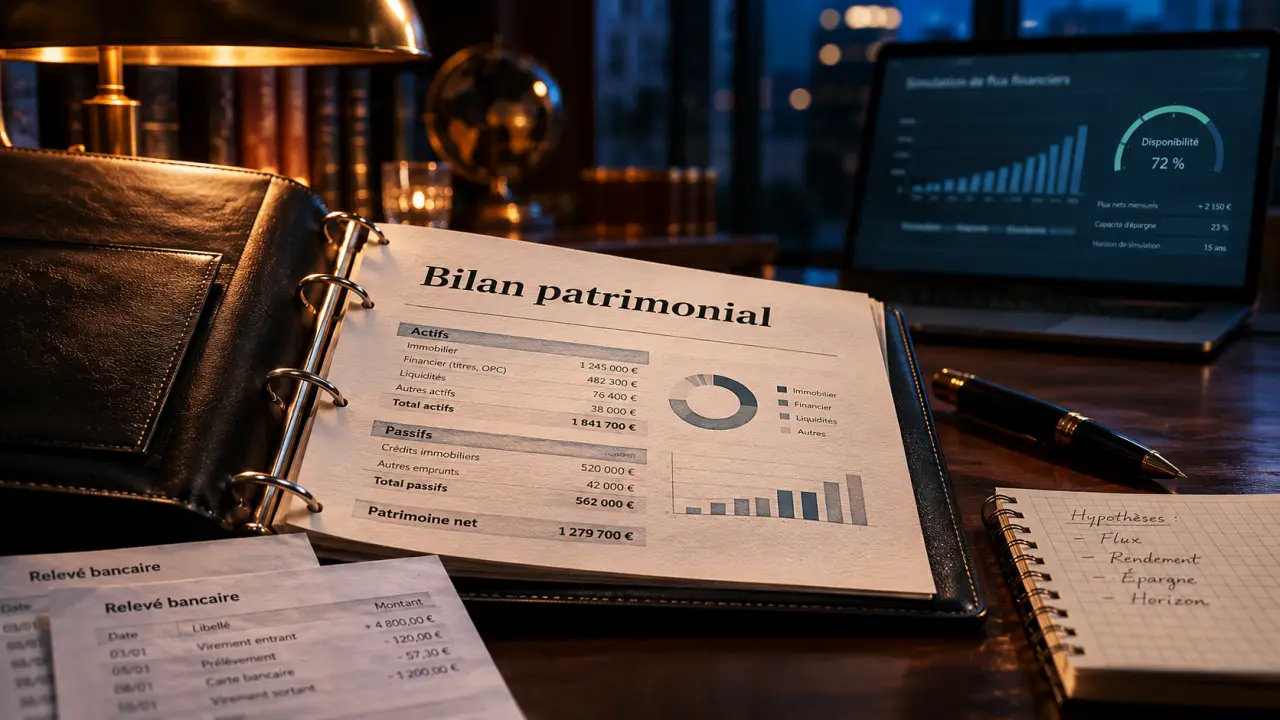
La gestion du patrimoine consiste à organiser ses biens, son épargne et ses dettes pour financer ses projets, protéger ses proches et préparer l’avenir. Elle ne se résume pas à choisir un placement : une décision pertinente doit aussi tenir compte de la situation familiale, de la fiscalité et de l’argent qui doit rester disponible. Avant de comparer des produits ou de contacter un conseiller, l’essentiel est donc de clarifier ses priorités.
Partir de ses besoins plutôt que d’un produit financier
Un patrimoine comprend les comptes bancaires, les placements financiers, les biens immobiliers et, éventuellement, les parts d’entreprise. Les emprunts et autres engagements viennent en contrepartie. Mais sa valeur nette ne suffit pas à apprécier une situation : un propriétaire peut disposer d’un patrimoine important tout en manquant de trésorerie pour faire face à un imprévu.
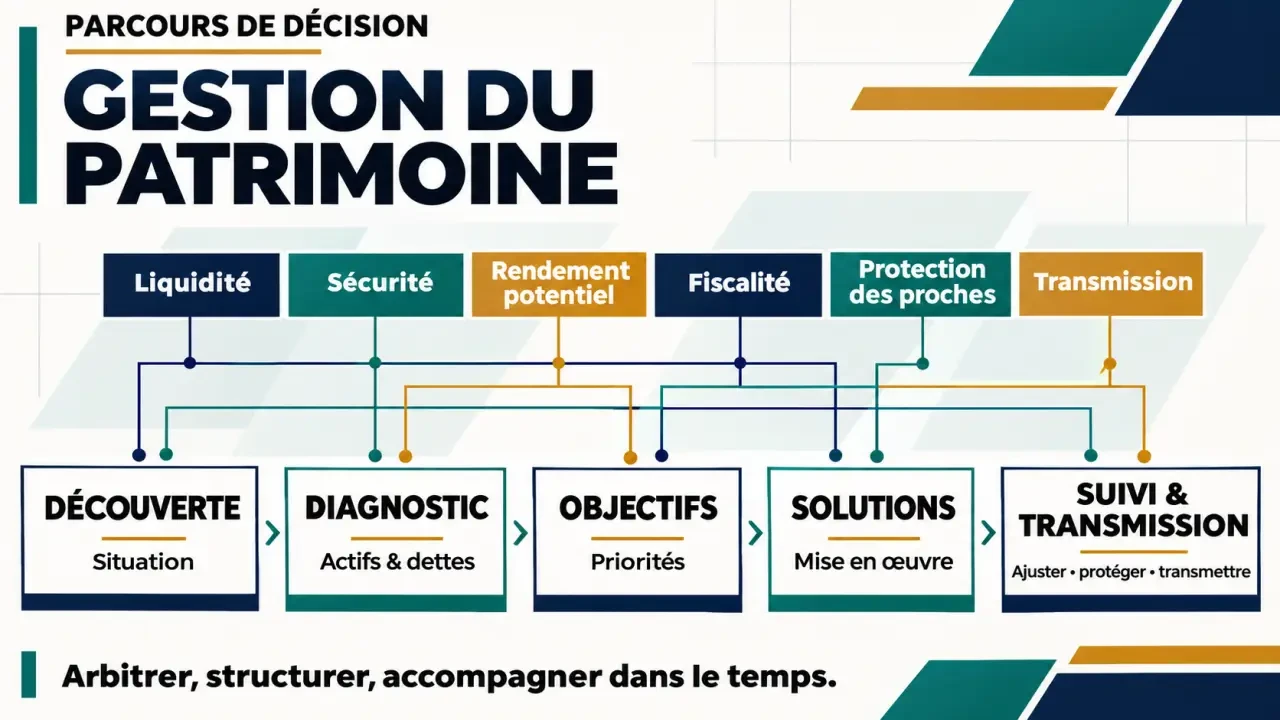
Une stratégie patrimoniale cherche un équilibre entre sécurité, rendement potentiel, disponibilité et transmission. Ces objectifs peuvent entrer en conflit. Immobiliser une somme pour préparer sa retraite peut limiter la capacité à financer prochainement un logement. Réduire son impôt peut aussi conduire à accepter des contraintes ou des risques supplémentaires.
Hiérarchiser les projets et leurs échéances
Associez à chaque projet un montant estimé et une échéance : achat immobilier, études des enfants, changement professionnel ou retraite. Distinguez ensuite les dépenses indispensables des projets reportables. Un jeune actif privilégiera parfois la constitution d’une réserve disponible ; un entrepreneur devra aussi examiner la concentration de son patrimoine dans son entreprise ; une personne proche de la retraite cherchera à anticiper ses futurs besoins de revenus.
La protection des proches mérite la même attention que l’investissement. Les conséquences financières d’un décès, d’une incapacité de travail ou d’une séparation peuvent justifier une analyse de la prévoyance, des assurances et de l’organisation juridique familiale.
Établir un bilan qui révèle les fragilités du patrimoine
Le bilan patrimonial rassemble les informations nécessaires pour comprendre ce que vous possédez, ce que vous devez et ce que vous pouvez réellement investir. Il doit déboucher sur des priorités argumentées, pas simplement sur une liste de placements à souscrire.
- Actifs et dettes : soldes des comptes, contrats d’épargne, biens immobiliers, participations professionnelles et capitaux restant dus.
- Revenus et charges : salaires, bénéfices, loyers, mensualités, dépenses courantes et engagements réguliers.
- Situation familiale et juridique : régime matrimonial, personnes à charge, donations déjà réalisées et dispositions successorales.
- Fiscalité : déclarations et avis d’imposition, revenus fonciers et éventuel impôt sur la fortune immobilière, ou IFI.
- Projets et contraintes : dépenses prévues, besoin de liquidité, expérience des placements et pertes financièrement supportables.
Il faut distinguer la tolérance psychologique au risque de la capacité à subir une perte. Accepter les fluctuations en théorie ne signifie pas pouvoir conserver un placement en baisse lorsqu’une dépense importante approche. Le diagnostic doit examiner ces deux dimensions.
Une fragilité peut provoquer un effet domino : une baisse de revenus oblige à puiser dans l’épargne disponible, puis à vendre un placement au mauvais moment, voire à retarder un projet familial. Pour repérer cette chaîne, demandez-vous dans quel ordre vous mobiliseriez vos ressources en cas de difficulté. Si la réponse impose rapidement une vente immobilière ou la cession d’actifs risqués, la réserve de liquidité et la protection des revenus méritent d’être réexaminées.
Comparer les placements selon leur fonction et leurs contraintes
Un placement se choisit pour le besoin auquel il répond, non pour son seul avantage fiscal. Il faut aussi distinguer l’enveloppe, comme l’assurance-vie ou le PEA, des investissements qu’elle contient. Le risque dépend largement des supports retenus, des frais et de la durée de détention.
| Solution | Usage possible | Points de vigilance |
|---|---|---|
| Épargne disponible et trésorerie | Financer les imprévus et les projets proches | Disponibilité effective, garantie applicable et érosion du pouvoir d’achat |
| Assurance-vie | Épargner pour différents projets et organiser une transmission | Frais, conditions du contrat, clause bénéficiaire et risques des supports |
| PEA et compte-titres | Investir sur les marchés financiers | Fluctuations, perte en capital, diversification et règles fiscales propres à l’enveloppe |
| PER | Constituer une épargne pour la retraite | Disponibilité encadrée, conditions de sortie et fiscalité à l’entrée comme à la sortie |
| Immobilier locatif et SCPI | Rechercher des revenus et diversifier ses actifs | Vacance, charges, financement, baisse de valeur et délais de revente |
| Placements non cotés | Diversifier une fraction du patrimoine à long terme | Perte en capital, valorisation incertaine, frais et liquidité souvent limitée |
Les SCPI, ou sociétés civiles de placement immobilier, permettent une exposition à l’immobilier sans détenir directement un logement. Elles ne suppriment ni le risque immobilier ni les difficultés possibles de revente. Dans l’assurance-vie, les unités de compte présentent un risque de perte en capital ; les conditions de garantie d’un fonds en euros doivent être vérifiées dans le contrat.
Diversifier signifie répartir les risques réels. Posséder sa résidence principale, un logement locatif et des parts de SCPI peut laisser une forte exposition à l’immobilier. Examinez aussi les secteurs économiques, les zones géographiques et les échéances auxquelles votre argent sera mobilisable.
Choisir un accompagnement qui explique ses recommandations et ses frais
Le conseiller en gestion de patrimoine analyse la situation, propose une stratégie, accompagne sa mise en œuvre et organise son suivi. Selon les sujets, il travaille avec un notaire, un avocat ou un expert-comptable. L’organisation d’une succession ou la transmission d’une entreprise nécessite notamment des compétences complémentaires.
Une banque peut offrir un interlocuteur familier, mais il faut examiner l’étendue des produits proposés. Un cabinet peut apporter une approche transversale, sans que son appellation suffise à établir son indépendance. Une plateforme numérique facilite souvent la centralisation des comptes et les simulations ; vérifiez toutefois la place du conseil humain et les limites du service.
Les questions à poser avant de signer
Demandez quels statuts et habilitations couvrent les prestations envisagées, qui formulera les recommandations et comment le professionnel est rémunéré. Honoraires, commissions sur les produits ou combinaison des deux doivent être expliqués. Faites préciser les frais du conseil, des contrats et des supports pour apprécier le coût total.
Les indicateurs commerciaux ne remplacent pas cette vérification. Grisbee annonce ainsi 220 M € d’encours sous gestion, 45 partenaires financiers et une note Google de 4,8/5. Ces repères renseignent sur l’activité et les avis affichés, mais ne démontrent pas à eux seuls l’adéquation d’une recommandation à votre situation.
Un accompagnement sérieux doit pouvoir exposer les alternatives, les risques, les contraintes et les raisons du choix proposé. Demandez une restitution écrite du diagnostic avant toute décision engageante.
Préparer la transmission et faire évoluer la stratégie
La retraite et la transmission se préparent ensemble, mais ne poursuivent pas exactement le même objectif. Donner aujourd’hui peut aider un proche tout en réduisant les ressources dont vous disposerez demain. Il faut donc évaluer vos besoins futurs avant d’envisager une donation, un démembrement de propriété ou une modification des bénéficiaires d’un contrat.
Une stratégie doit ensuite être réexaminée lors d’un mariage, d’une séparation, d’une naissance, d’un héritage, d’une vente d’entreprise ou du départ à la retraite. Les évolutions fiscales et les variations importantes du patrimoine peuvent aussi justifier un point de suivi, sans entraîner automatiquement des arbitrages.
Pour commencer, rassemblez vos documents, listez vos projets par ordre de priorité et identifiez les sommes qui doivent rester disponibles. Le premier rendez-vous sera plus utile si vous cherchez à obtenir un diagnostic et un plan d’action, plutôt qu’un produit immédiatement. La qualité de la gestion patrimoniale se mesure d’abord à la cohérence des décisions avec votre vie.
- Staking crypto : gagner des jetons ne garantit pas un gain en euros - 13 novembre 2026
- Gemini crypto : la simplicité d’achat vaut-elle les frais et les risques ? - 12 novembre 2026
- Ledger crypto en France : choisir son wallet sans confondre sécurité et invulnérabilité - 11 novembre 2026
Articles qui pourraient vous intéresser :
 Prélèvements sociaux sur revenus fonciers : taux de 17,2 % et optimisation fiscale
 Surcotiser à temps partiel dans le privé : quand elle augmente vraiment la pension
 Pennylane lève 175 millions d’euros pour accélérer avant la réforme de 2026
 Gestion financière des PME : relier les outils pour anticiper la trésorerie