Optimisation fiscale : réduire l’impôt sans sacrifier son épargne ni franchir la ligne rouge
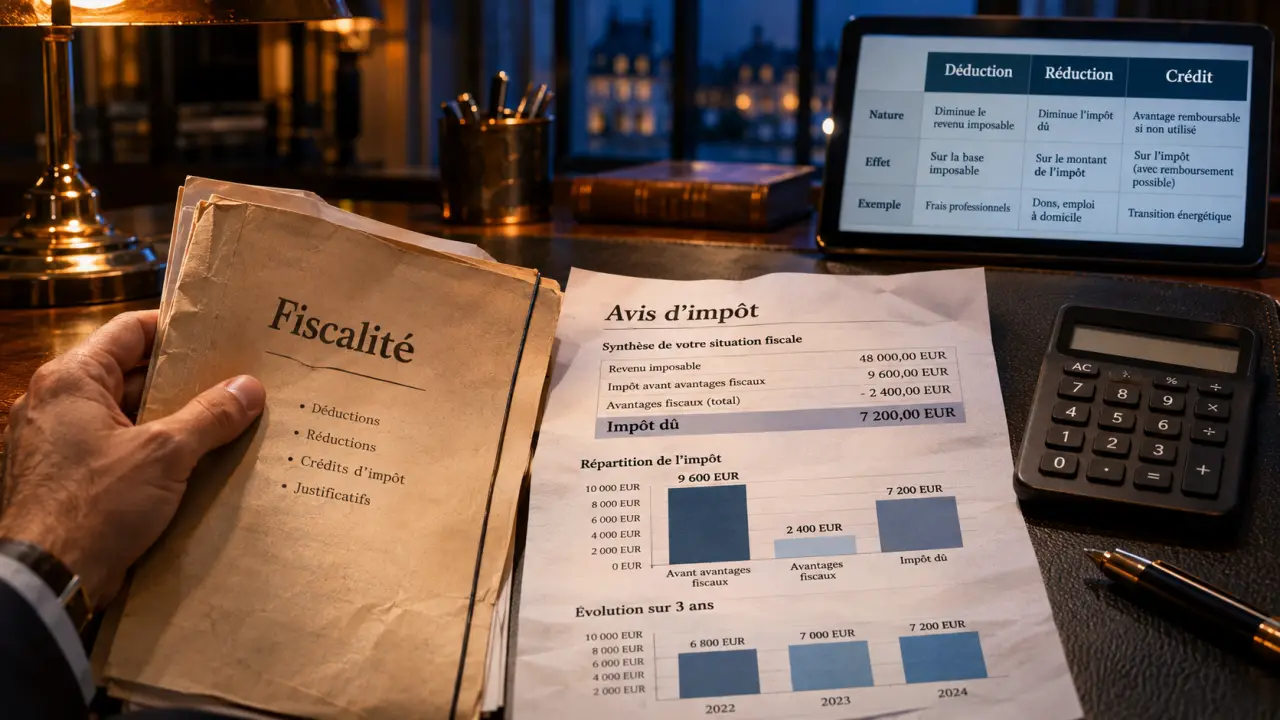
L’optimisation fiscale consiste à utiliser les possibilités prévues par la loi pour réduire son impôt. En France, elle passe notamment par des déductions, des réductions et des crédits d’impôt. Elle reste légale lorsque les conditions sont respectées et les opérations réelles. Le bon objectif n’est toutefois pas de payer le moins possible à tout prix : c’est d’améliorer sa situation financière après impôt, sans prendre de risques disproportionnés.
La légalité dépend des opérations, pas de leur appellation
Choisir un régime fiscal adapté, déduire une charge autorisée ou déclarer un don éligible relève d’une gestion normale de sa fiscalité. Ces choix concernent les particuliers comme les entreprises. Ici, l’enjeu est principalement l’impôt sur le revenu et le patrimoine des particuliers.
La fraude fiscale repose sur une violation de la loi : revenus dissimulés, fausses factures ou charges fictives, par exemple. L’expression « évasion fiscale » est moins précise juridiquement ; elle désigne généralement des pratiques visant à soustraire des revenus ou un patrimoine à l’impôt, notamment à l’international, avec des situations dont la légalité varie.
Entre choix licite et fraude, les montages artificiels présentent aussi un risque. Une opération peut être contestée au titre de l’abus de droit lorsqu’elle détourne un texte de son objectif dans les conditions prévues par la législation. L’existence d’un contrat ou l’intervention d’un intermédiaire ne suffisent donc pas à sécuriser un montage.
Un signal d’alerte simple : si l’avantage repose sur une réalité économique difficile à expliquer, des documents inexacts ou une promesse d’absence de contrôle, mieux vaut suspendre la décision et demander un avis indépendant.
Déduction, réduction, crédit : trois effets différents sur votre budget
Avant de comparer les placements, identifiez le mécanisme fiscal. Une même dépense n’apporte pas le même avantage selon qu’elle diminue le revenu imposable ou directement l’impôt.
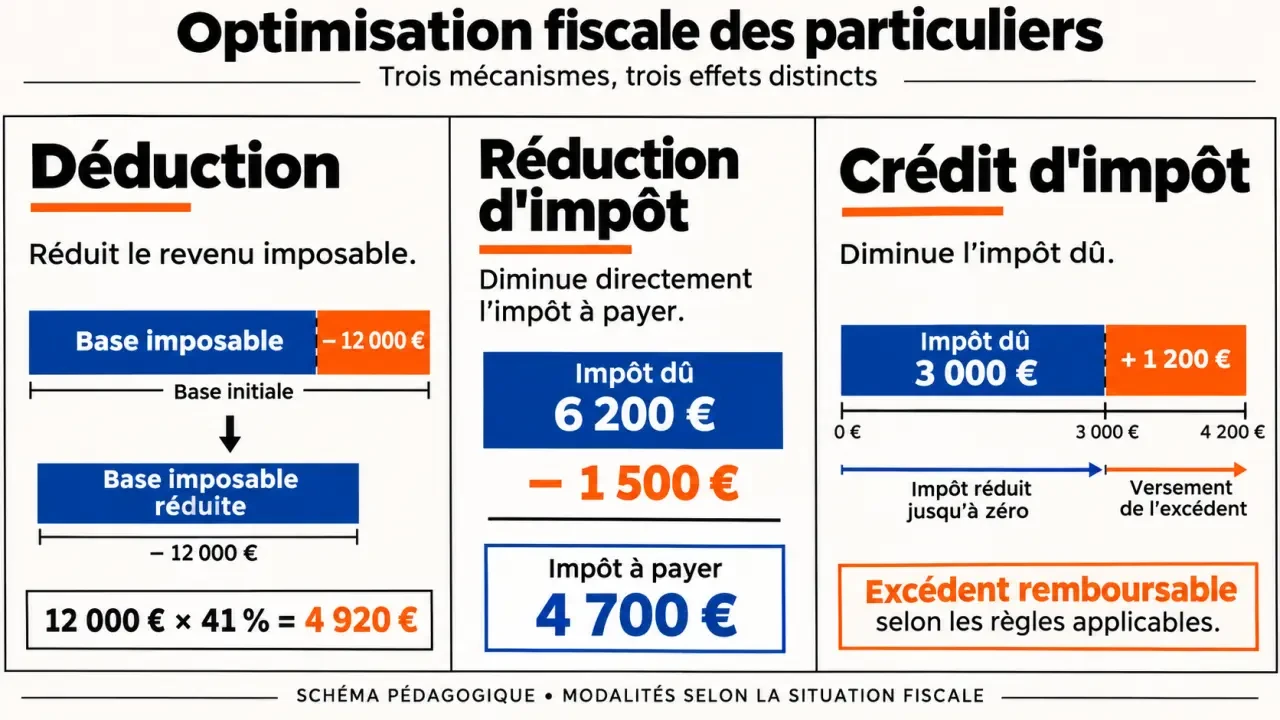
| Mécanisme | Effet | Point de vigilance |
|---|---|---|
| Déduction | Diminue la base imposable | Le gain dépend notamment de la tranche marginale d’imposition |
| Réduction d’impôt | Diminue l’impôt calculé | N’est généralement pas remboursée si elle dépasse l’impôt dû |
| Crédit d’impôt | Diminue l’impôt et peut donner lieu à remboursement | Les dépenses doivent respecter les critères du dispositif |
À titre d’exemple, un versement déductible de 12 000 € peut procurer une économie de 4 920 € avec une tranche marginale de 41 %, si toute la déduction porte sur des revenus imposés à ce taux. Si elle fait descendre une partie du revenu dans une tranche inférieure, le gain est moindre.
Pour comparer deux solutions, construisez un tableau avec une colonne souvent oubliée : « argent encore disponible ». Séparez la dépense définitive, l’épargne immobilisée et l’économie fiscale. Un don réduit votre trésorerie sans créer d’actif ; un versement retraite constitue une épargne, mais généralement indisponible avant la retraite. Cette lecture évite de confondre baisse d’impôt et enrichissement.
Choisir les leviers à partir de votre situation réelle
Revenus imposés et projet de retraite : examiner le PER
Le plan d’épargne retraite individuel permet, sur option et dans une limite personnelle, de déduire des versements volontaires. Il peut être pertinent lorsque la tranche marginale actuelle est élevée et que l’épargne peut rester immobilisée. Consultez le plafond figurant sur votre avis d’impôt et les règles de report applicables.
L’avantage à l’entrée ne doit pas masquer les frais, le risque des supports et la fiscalité à la sortie. Pour des versements déduits, le capital correspondant aux versements sera en principe imposé lors d’une sortie en capital, selon les règles applicables. Le PER organise donc aussi un décalage d’imposition.
Famille et solidarité : comparer sans dépenser artificiellement
Les dons aux organismes éligibles ouvrent généralement droit à une réduction de 66 %, dans la limite de 20 % du revenu imposable. L’excédent de dons dépassant cette limite peut être reporté pendant 5 ans. Certains organismes bénéficient d’un taux de 75 % dans une limite spécifique : vérifiez le plafond applicable à l’année du versement plutôt que de reprendre un ancien montant.
Pour un enfant majeur dans le besoin, comparez le rattachement au foyer fiscal et la déduction d’une pension alimentaire. Ces options ne se cumulent pas pour le même enfant sur la même année. La pension suppose une aide réelle, des ressources insuffisantes du bénéficiaire et le respect du plafond applicable ; elle est en principe déclarée par celui qui la reçoit.
Patrimoine immobilier : distinguer location nue et meublée
En location nue au régime réel, certaines charges peuvent créer un déficit foncier. La fraction provenant de dépenses autres que les intérêts d’emprunt peut, sous conditions, être imputée sur le revenu global dans la limite ordinaire de 10 700 € par an. Les déficits reportables sur les revenus fonciers peuvent être utilisés pendant les dix années suivantes. La conservation du bien en location et la nature des travaux sont déterminantes.
La location meublée relève d’autres règles, notamment pour les charges et amortissements au régime réel. Elle ne produit pas un déficit foncier. Comparez aussi les contraintes comptables, les revenus attendus et la fiscalité de revente : un résultat locatif faiblement imposé ne garantit pas une meilleure rentabilité globale.
Les plafonds empêchent d’additionner tous les avantages
Le plafonnement global des niches fiscales limite généralement à 10 000 € par an et par foyer certains avantages fiscaux. Ce montant concerne l’avantage obtenu, pas le total des dépenses engagées. Des règles particulières existent pour certains investissements.
Tous les mécanismes n’entrent pas dans cette enveloppe. Les dons ouvrant droit à réduction d’impôt sur le revenu en sont notamment exclus. Les déductions comme les versements PER, les pensions alimentaires ou le déficit foncier obéissent à leurs propres limites plutôt qu’à ce plafond global.
Pour les contribuables concernés par l’impôt sur la fortune immobilière, certains dons permettent une réduction d’IFI de 75 %, plafonnée à 50 000 €. Les organismes éligibles ne sont pas exactement les mêmes que pour l’impôt sur le revenu. Une même fraction de don ne peut pas procurer les deux réductions.
Un avantage non utilisé n’est pas automatiquement reportable. Les règles diffèrent selon les dons, les déficits ou les plafonds d’épargne retraite. Vérifiez chaque mécanisme pour l’année concernée, particulièrement avant un versement important.
Une méthode simple pour décider et conserver les preuves
Commencez par les droits liés à vos dépenses existantes avant d’acheter un produit de défiscalisation. Une charge oubliée ou un crédit d’impôt éligible peut améliorer votre situation sans nouvel investissement.
- Recensez revenus, charges, situation familiale et avantages déjà utilisés.
- Simulez l’impôt avec et sans l’opération, à revenus comparables.
- Déduisez du gain les frais et examinez la disponibilité de l’épargne.
- Vérifiez plafonds, obligations déclaratives et engagements de durée.
- Archivez les pièces expliquant le droit à l’avantage.
Conservez notamment les reçus fiscaux, attestations de versement PER, factures de travaux, contrats de location et preuves de pensions. Gardez-les pendant les délais de contrôle applicables, et plus longtemps lorsque leur effet se prolonge par un report ou un engagement.
Pour un montage immobilier complexe, une situation internationale ou un arbitrage patrimonial important, faites valider les hypothèses par un professionnel compétent. Une optimisation solide reste compréhensible, documentée et cohérente avec vos projets, même sans son avantage fiscal.
- Stratégie marketing et intelligence artificielle : choisir les usages qui créent de la valeur - 22 novembre 2026
- Une PME peut être rentable et manquer de trésorerie : les leviers pour reprendre le contrôle - 22 novembre 2026
- Chef de projet intelligence artificielle : du prototype à une solution vraiment utilisée - 21 novembre 2026
Articles qui pourraient vous intéresser :
 Amortissement logiciel : pourquoi la durée de 12 mois est devenue un piège fiscal
 Prêt relais : comment choisir la meilleure banque pour sécuriser votre transition immobilière ?
 Conseiller en gestion de patrimoine indépendant : 2 statuts et une rémunération qui changent tout
 Black-Scholes : le prix théorique d’une option, entre formule, volatilité et limites