CLARITY Act crypto : la frontière SEC/CFTC compte plus qu’une promesse de hausse
Le CLARITY Act vise à clarifier les règles du marché crypto américain : quels actifs relèvent du droit des titres financiers, lesquels peuvent être traités comme des matières premières numériques et quelles obligations imposer aux intermédiaires. Adopté par la Chambre des représentants, le texte doit encore franchir le parcours sénatorial avant de pouvoir devenir une loi applicable. Son intérêt dépasse Bitcoin : il touche aussi les plateformes, les développeurs et la finance décentralisée.
Un cadre de marché, pas une autorisation générale des cryptomonnaies
Le Digital Asset Market Clarity Act est un projet de loi sur la structure du marché des actifs numériques. Il cherche à remplacer une partie de l’incertitude juridique par des critères de qualification et des procédures d’enregistrement. Pour une entreprise crypto, la question est concrète : auprès de quelle autorité s’enregistrer, avec quelles obligations et pour quelles activités ?
Testez votre compréhension du CLARITY Act
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Aujourd’hui, un désaccord sur la qualification d’un token peut modifier les conditions de son émission, de sa négociation ou de sa distribution. Le CLARITY Act entend rendre cette frontière plus prévisible. Il ne signifie toutefois ni que tous les tokens deviendraient licites, ni que les règles contre la fraude disparaîtraient.
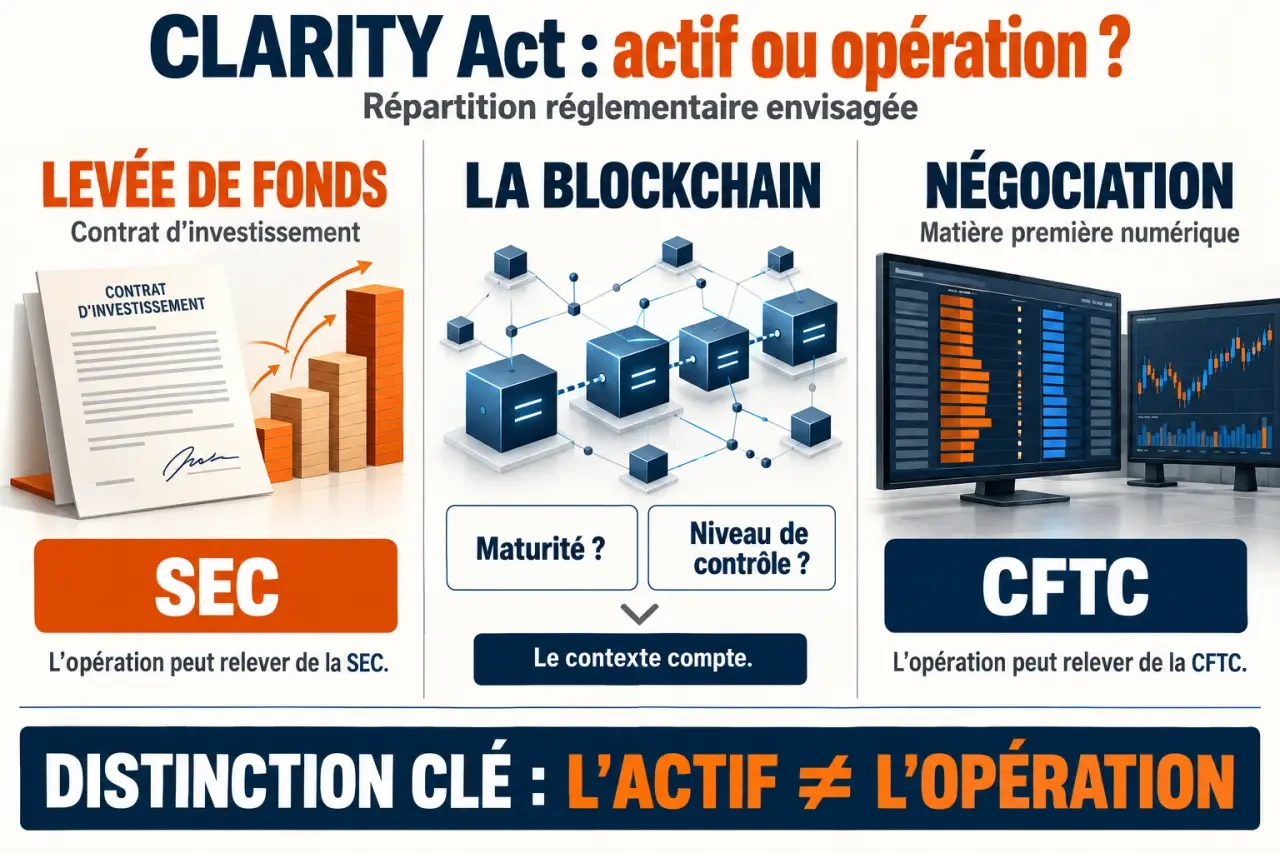
Il faut également distinguer l’actif et l’opération qui le concerne. Un token vendu dans le cadre d’un contrat d’investissement soulève des questions différentes de celles posées par sa circulation ultérieure sur un réseau décentralisé. Cette distinction explique pourquoi le texte ne se résume pas à dresser deux listes de cryptomonnaies.
Pour les plateformes d’échange, courtiers et négociants concernés, le cadre envisagé comprend des obligations d’enregistrement, de conservation des fonds, de séparation des actifs des clients et de surveillance du marché. La clarification s’accompagnerait donc de contraintes opérationnelles, pas seulement d’un assouplissement réglementaire.
SEC, CFTC et blockchain mature : les critères qui changent la lecture d’un token
La SEC, chargée des marchés de titres financiers, et la CFTC, compétente notamment sur les marchés de produits dérivés, occupent une place centrale dans le dispositif. Le projet vise à préciser leurs responsabilités respectives, avec un rôle accru de la CFTC sur le marché au comptant des matières premières numériques concernées.
| Situation | Logique réglementaire envisagée | Conséquence pratique |
|---|---|---|
| Levée de fonds relevant d’un contrat d’investissement | Compétence de la SEC sur l’opération concernée | Exigences de transparence et protection des investisseurs |
| Négociation d’une matière première numérique | Cadre de marché placé sous la compétence de la CFTC | Obligations pour les intermédiaires concernés |
| Réseau présenté comme suffisamment décentralisé | Examen des critères de blockchain mature | Qualification à justifier, et non simple déclaration marketing |
La maturité se mesure au contrôle, pas à l’ancienneté
Une blockchain mature n’est pas simplement une blockchain ancienne ou populaire. La notion renvoie notamment au fonctionnement du réseau et à l’absence de contrôle déterminant par une personne ou un groupe lié. La gouvernance, la concentration du pouvoir et les possibilités de modification du système deviennent donc essentielles pour apprécier sa décentralisation réelle.
Le mécanisme d’auto-certification envisagé ne doit pas être compris comme une immunité. Il permettrait de présenter une qualification selon une procédure encadrée, susceptible d’être contestée par le régulateur. Les critères et modalités doivent toujours être lus dans la version précise du texte examinée.
Un bon test consiste à chercher le verrou du protocole : qui peut suspendre les retraits, remplacer le code ou modifier les paramètres sans l’accord des autres participants ? Une interface ouverte et des milliers de détenteurs ne suffisent pas si une petite équipe conserve la clé d’administration décisive. Pour analyser un projet, la cartographie des pouvoirs effectifs est souvent plus instructive que l’étiquette « décentralisé ».
Le parcours législatif : distinguer un vote, un accord et une entrée en vigueur
Le CLARITY Act s’inscrit dans la continuité des travaux américains sur la structure du marché, notamment FIT21. Son adoption à la Chambre des représentants, par 294 voix contre 134, constitue une étape importante, mais pas l’aboutissement du processus.
Au Sénat, l’examen peut entraîner des modifications substantielles. Les dispositions touchant aux titres financiers et celles relatives aux matières premières mobilisent des compétences différentes. Un accord en commission ne vaut donc pas adoption définitive, et un texte sénatorial modifié doit être réconcilié avec celui de la Chambre.
- Adoption parlementaire : les deux chambres doivent approuver un texte identique.
- Promulgation : la signature présidentielle intervient après le parcours au Congrès.
- Mise en œuvre : les régulateurs doivent préciser les règles et appliquer les échéances prévues.
Les négociations portent notamment sur la protection des investisseurs, les compétences des agences, les obligations de la DeFi et l’articulation avec les stablecoins. Les préoccupations éthiques liées aux intérêts crypto de responsables politiques, dont Donald Trump, ajoutent une dimension aux débats sur les conflits d’intérêts. Elles ne permettent cependant pas, à elles seules, d’expliquer chaque retard.
Aucune date de vote final ou d’application ne doit être déduite d’une simple annonce politique. Pour suivre le dossier, il faut vérifier séparément la dernière version publiée, l’étape parlementaire effectivement franchie et les dispositions transitoires. Sans vérification datée du registre du Congrès, présenter un calendrier précis comme acquis serait trompeur.
Bitcoin, DeFi et stablecoins : des conséquences différentes selon l’activité
Bitcoin et les institutionnels : davantage de lisibilité, pas un objectif de cours
Pour Bitcoin, l’enjeu concerne surtout l’organisation des marchés et les conditions d’intervention des intermédiaires. Un cadre plus lisible pourrait faciliter certaines décisions de conformité, de conservation ou d’accès au marché pour les acteurs institutionnels. Il ne garantit ni de nouveaux investissements ni une hausse du prix.
La réaction du marché dépend aussi des taux, de la liquidité et de l’appétit pour le risque. Une avancée législative peut déjà être anticipée dans les cours. Confondre progrès réglementaire et signal d’achat automatique expose donc à une lecture trop simpliste.
DeFi : écrire du code n’équivaut pas à contrôler un service
Le projet prévoit de distinguer certaines activités techniques non contrôlantes des fonctions d’intermédiation. Publier un logiciel open source, valider des transactions ou développer un protocole ne devrait pas automatiquement entraîner les mêmes obligations qu’exploiter une plateforme détenant les fonds des clients.
Les cas hybrides restent déterminants : interface exploitée commercialement, pouvoir de mise à jour, gouvernance concentrée ou contrôle des transactions. Une exclusion visant les développeurs ne constitue pas une exemption générale de toute responsabilité. Les travaux conjoints envisagés entre SEC, CFTC et Trésor sur la DeFi soulignent la nécessité d’approfondir ces distinctions.
Stablecoins : un chantier lié, mais distinct du GENIUS Act
Le CLARITY Act n’est pas le principal texte consacré à l’émission des stablecoins de paiement. Ce rôle relève du GENIUS Act, centré sur leur encadrement, notamment celui des émetteurs et des réserves. Les deux dispositifs se croisent lorsqu’un stablecoin circule sur une plateforme ou dans un protocole, mais ils ne répondent pas à la même question.
Enfin, le cadre américain ne remplace pas MiCA en Europe. Pour une entreprise internationale, la clarification américaine pourrait réduire certaines incertitudes tout en laissant subsister des obligations distinctes selon les marchés desservis. Le véritable bénéfice attendu est une meilleure prévisibilité juridique, pas un passeport réglementaire mondial.
Articles qui pourraient vous intéresser :
 Communauté universelle : peut-on réellement déshériter ses enfants au profit du conjoint ?
 SAS : 5 avantages stratégiques pour piloter votre croissance
 Vendre ses parts de SCPI : 3 leviers pour optimiser votre liquidité et votre prix de cession
 Performance financière et gestion des talents : le lien que les tableaux de bord RH ne montrent pas