Conseiller en gestion de patrimoine indépendant : indépendant sur le papier, vraiment neutre dans les faits ?
Faire appel à un conseiller en gestion de patrimoine indépendant peut aider à organiser ses placements, sa fiscalité, sa retraite ou la transmission de ses biens avec une vision d’ensemble. Pourtant, le terme « indépendant » ne garantit pas à lui seul la neutralité du conseil. Avant de transmettre des informations financières sensibles ou de souscrire une solution, vérifiez ce que recouvre ce statut, comment le professionnel est rémunéré et quels documents il peut fournir.
Le rôle concret d’un conseiller en gestion de patrimoine indépendant
Le conseiller en gestion de patrimoine indépendant, souvent appelé CGPI, accompagne les particuliers, les familles et les entrepreneurs dans leurs décisions patrimoniales. Il ne se limite pas à recommander un produit d’épargne. Son travail consiste à mettre en relation les objectifs de vie, la situation financière, le cadre fiscal, les biens immobiliers, les protections déjà en place et les projets de transmission.
Partir d’un bilan plutôt que d’un placement
Un accompagnement sérieux commence par un audit patrimonial. Le conseiller recueille les revenus, les charges, les liquidités, les crédits, les contrats existants, les actifs immobiliers, la situation familiale et les projets à moyen ou long terme. Il évalue aussi la capacité à supporter une baisse temporaire de valeur avant toute allocation d’actifs.
Le résultat attendu n’est pas une simple liste de produits. Il doit prendre la forme d’une stratégie hiérarchisée : sécuriser une partie de l’épargne, financer un projet, développer le patrimoine ou préparer sa transmission. Le conseiller peut ensuite recommander des solutions en tenant compte de leur niveau de risque, de leur liquidité, de leurs frais et de leur cohérence avec l’horizon prévu.
Ses missions peuvent couvrir l’organisation de la trésorerie, les investissements financiers, l’assurance-vie, l’immobilier, la préparation de la retraite, l’optimisation fiscale dans le respect des règles applicables et la transmission. Lorsque la situation l’exige, il travaille avec un notaire, un avocat ou un expert-comptable. Il ne remplace pas ces professionnels pour les actes qui relèvent de leur compétence.
Un suivi qui suit les changements de vie
Le patrimoine n’est pas un dossier figé. Un mariage, une naissance, une séparation, une vente d’entreprise, un héritage, une expatriation ou un départ à la retraite peuvent modifier les priorités. Un bon conseiller prévoit des rendez-vous de suivi et actualise ses recommandations lorsque la situation personnelle ou les marchés évoluent.
La qualité du suivi se mesure aussi à la capacité du professionnel à dire qu’aucune action immédiate n’est nécessaire. Une stratégie cohérente alterne parfois les décisions et les phases d’observation. Les échéances fiscales, la disponibilité de l’épargne, l’évolution de la famille et l’horizon réel du projet doivent guider le calendrier.
Indépendance : ce que ce mot doit réellement recouvrir
L’indépendance peut être capitalistique, commerciale ou liée à la rémunération. Un cabinet qui n’est pas détenu par une banque ou un assureur dispose d’une indépendance capitalistique. Cette caractéristique donne une première indication, mais elle ne renseigne pas encore sur les produits proposés ni sur les flux de rémunération.
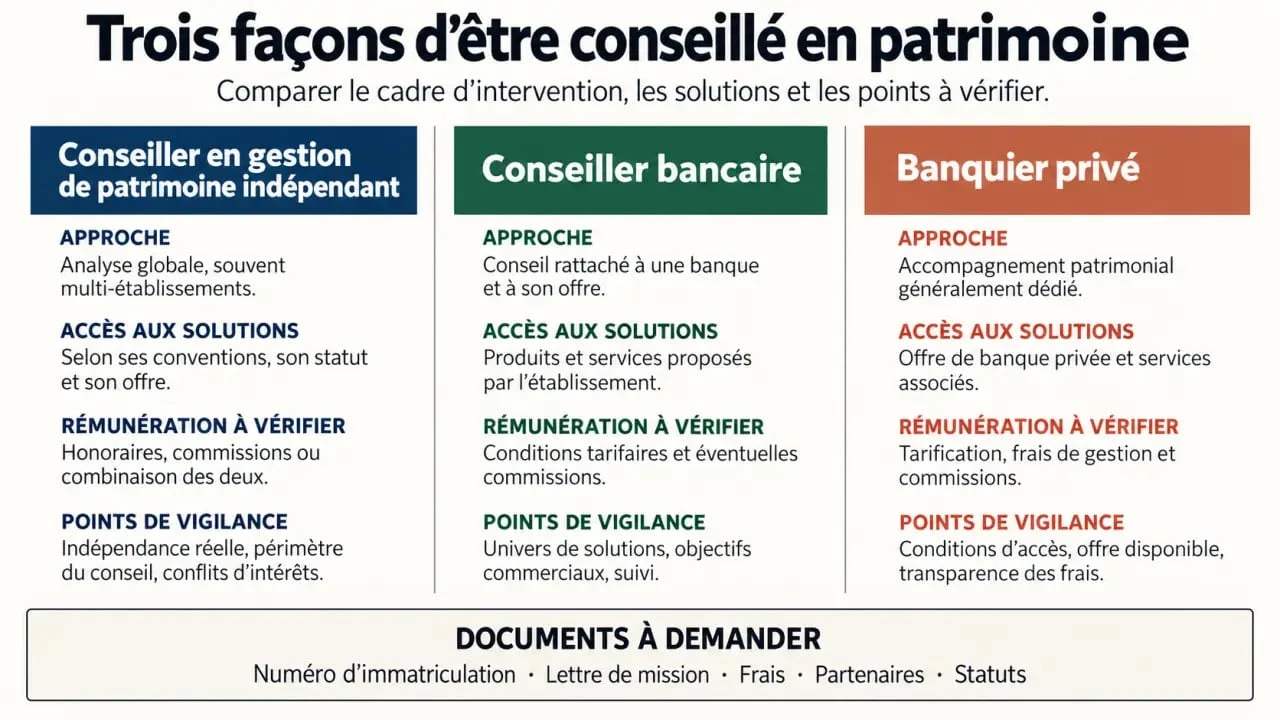
La question à poser est simple : le conseiller peut-il comparer plusieurs solutions et expliquer clairement ce qui motive sa recommandation ? L’indépendance se vérifie dans la méthode de travail, l’étendue des partenaires, les produits accessibles et la transparence des frais. Elle ne se déduit pas uniquement du nom du cabinet ou de son statut commercial.
Architecture ouverte et rémunération transparente
Une architecture ouverte désigne la possibilité de sélectionner des supports auprès de différents établissements, sans se limiter à une gamme maison. Elle élargit le choix, mais ne dispense pas le professionnel de justifier chaque recommandation. La rémunération peut prendre la forme d’honoraires de conseil, de commissions versées par les partenaires ou d’un modèle mixte.
Les rétrocommissions ne rendent pas automatiquement un conseil inadapté. Elles doivent toutefois être expliquées dans des termes compréhensibles, avec leur incidence sur le coût payé et sur le choix proposé. Demandez qui rémunère le conseiller, à quel moment et selon quelles modalités. Cette information permet de mieux apprécier le risque de conflit d’intérêts.
La directive MIF 2 encadre notamment l’information du client et la qualification du conseil en investissement. Un professionnel qui se présente comme indépendant doit pouvoir préciser son statut, son périmètre d’intervention et les conditions de sa rémunération. Demander une lettre de mission et une information écrite sur les frais relève d’une relation normale, pas d’un manque de confiance.
Un indicateur moins visible que la performance affichée d’un placement tient au pouls des décisions. Si chaque rendez-vous débouche sur un arbitrage, une souscription ou un produit présenté comme urgent, le rythme commercial prend peut-être le pas sur votre rythme patrimonial. Une stratégie cohérente peut aussi recommander d’attendre, de conserver une épargne disponible ou de réexaminer un projet plus tard.
CGPI, banque et banquier privé : comparer au-delà de l’étiquette
Chaque interlocuteur peut répondre à un besoin différent. La comparaison doit porter sur l’accès aux solutions, la méthode de conseil, les compétences mobilisées et la transparence des coûts. Une promesse générale d’objectivité ne suffit pas à départager les professionnels.
| Interlocuteur | Atout habituel | Point à examiner |
|---|---|---|
| CGPI | Approche globale et sélection potentiellement élargie | Statuts détenus, partenaires, honoraires et éventuelles rétrocommissions |
| Conseiller bancaire | Connaissance des comptes et accès simple aux services de la banque | Place des solutions de l’établissement dans les recommandations |
| Banquier privé | Services dédiés pour des patrimoines importants | Univers d’investissement, seuils d’accès et tarification globale |
Les CGPI interviennent notamment auprès d’une clientèle patrimoniale intermédiaire disposant de 250 000 à 5 millions d’euros d’actifs financiers. Leurs services ne sont toutefois pas réservés à ce profil. Un jeune actif qui structure son épargne, un dirigeant qui anticipe la cession de son entreprise ou un retraité qui prépare une donation peuvent aussi rechercher un regard transversal.
Les CGPI traitent 7 à 9 % des flux d’épargne, tandis que 5 % des conseillers prodiguent un conseil indépendant. Ces repères donnent une idée de la place du conseil indépendant, mais ils ne permettent pas d’évaluer un cabinet en particulier. Pour cela, il faut vérifier la réalité du positionnement annoncé, les solutions comparées et le mode de rémunération.
Les statuts et garanties à contrôler avant un premier rendez-vous
La gestion de patrimoine réunit plusieurs activités réglementées. Selon les services proposés, un professionnel peut cumuler différents statuts : CIF pour le conseil en investissements financiers, courtier en assurance, IOBSP pour les opérations de banque et services de paiement, ou compétences liées à l’immobilier.
La CJA, pour compétence juridique appropriée, peut également encadrer certains conseils juridiques en lien direct avec l’activité principale. Ces statuts ne couvrent pas les mêmes prestations. Il faut donc vérifier qu’ils correspondent précisément au sujet pour lequel vous sollicitez le conseiller : investissement financier, assurance, crédit, immobilier ou conseil juridique.
Les documents qui rendent le discours vérifiable
Avant de vous engager, demandez les éléments qui permettent de vérifier le professionnel : numéro d’immatriculation, statuts exercés, document d’entrée en relation, lettre de mission, modalités de facturation et présentation des partenaires. Vérifiez aussi l’obligation de formation continue et l’existence d’une assurance de responsabilité civile professionnelle adaptée à l’activité exercée.
Un conseiller rigoureux répond à ces questions sans détour et précise les limites de son intervention. La clarté des documents compte autant que la qualité du premier échange. Une recommandation écrite doit permettre de comprendre la solution proposée, les risques associés, les frais, la durée envisagée et les conditions de sortie.
- Quelle part de votre rémunération provient directement de mes honoraires ?
- Percevez-vous des commissions ou rétrocommissions sur les solutions recommandées ?
- Combien de fournisseurs ou de produits comparez-vous dans ce domaine ?
- Quels statuts vous autorisent à me conseiller sur ce sujet précis ?
- À quelle fréquence réévaluez-vous la stratégie et les frais ?
Choisir un accompagnement utile à votre situation
Le bon conseiller n’est pas celui qui promet le rendement le plus élevé. C’est celui qui transforme une situation complexe en décisions compréhensibles. Lors du premier échange, observez s’il commence par vos objectifs et vos contraintes avant de parler de solutions. Il doit expliquer les risques, les frais, la liquidité et les conséquences fiscales ou successorales avec des mots accessibles.
Préparez un dossier simple : derniers avis d’imposition, liste des comptes et contrats, crédits, patrimoine immobilier, objectifs, échéances et documents familiaux utiles. Cette préparation améliore la précision du bilan et vous aide à comparer les propositions sur une même base. Elle permet aussi au conseiller d’identifier les informations manquantes avant de formuler une recommandation.
Prenez le temps de relire le document remis après l’analyse. Demandez les scénarios défavorables, les conditions de sortie et l’ensemble des frais. Ne signez qu’après avoir compris ce que vous achetez, ce que cela coûte et ce qui peut changer dans le temps.
Enfin, privilégiez une relation dans laquelle vous restez décisionnaire. Un conseiller en gestion de patrimoine indépendant apporte une méthode, des options argumentées et un suivi. Il ne doit ni imposer un produit ni créer une urgence artificielle. La transparence sur les statuts, les partenaires et la rémunération offre une base concrète pour construire une relation de confiance.
Articles qui pourraient vous intéresser :
 Communauté universelle : peut-on réellement déshériter ses enfants au profit du conjoint ?
 Ressources immatérielles : 4 leviers pour démultiplier la valeur de votre entreprise sans investissement financier
 SAS : 5 avantages stratégiques pour piloter votre croissance
 Vendre ses parts de SCPI : 3 leviers pour optimiser votre liquidité et votre prix de cession