Fonds d’investissement de proximité : l’avantage fiscal ne raccourcit pas le blocage
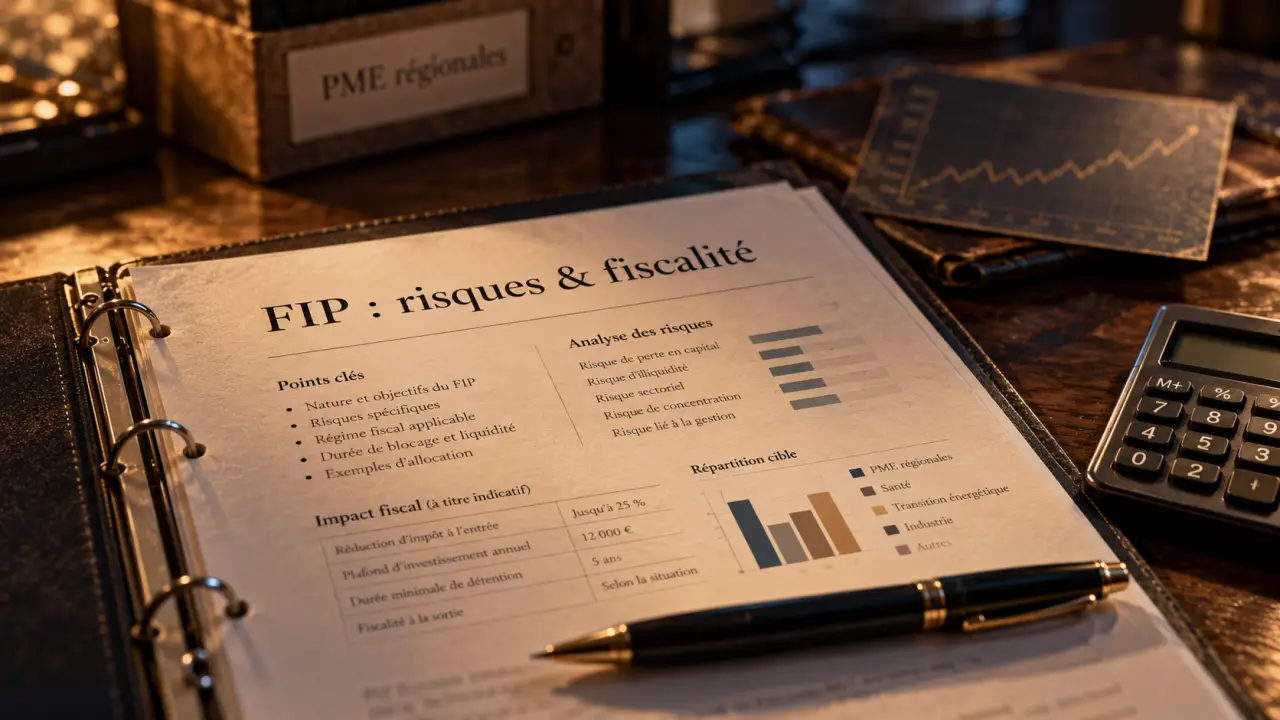
Un fonds d’investissement de proximité (FIP) permet d’investir dans des PME régionales par l’intermédiaire d’une société de gestion. En contrepartie d’un potentiel de gain et, selon le dispositif applicable, d’un avantage fiscal, vous acceptez un risque de perte en capital et une épargne difficilement mobilisable. Avant de souscrire, trois éléments doivent être distingués : les règles du fonds, votre fiscalité et la date réelle de récupération de votre argent.
Ce que finance réellement un FIP
Le FIP appartient à la famille des fonds communs de placement à risques (FCPR). Vous achetez des parts d’un portefeuille, et non directement les actions d’une entreprise. La société de gestion sélectionne les PME, suit leur développement puis organise la cession des participations. Selon la présentation de CPRAM, ces prises de participation sont minoritaires.
Testez vos connaissances sur les FIP
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score et les explications.
Un quota de 70 % dans des investissements éligibles
Le Code monétaire et financier prévoit qu’au moins 70 % de l’actif soient constitués de titres financiers, parts de SARL et avances en compte courant répondant aux conditions légales. Le seuil de 60 % encore mentionné dans certaines présentations correspond à un cadre antérieur : il ne doit pas être confondu avec le quota de 70 %.
Les sociétés doivent notamment être des PME lors de l’investissement initial et être soumises à l’impôt sur les sociétés, ou y être passibles. La définition européenne repose sur un effectif inférieur à 250 salariés et sur un chiffre d’affaires annuel n’excédant pas 50 millions d’euros ou un total de bilan n’excédant pas 43 millions d’euros. Ces critères ne suffisent pas, à eux seuls, à établir l’éligibilité.
Une proximité géographique encadrée
Les entreprises doivent principalement exercer leur activité dans la zone retenue, ou y avoir leur siège dans les conditions prévues par les textes. Les présentations commerciales évoquent un périmètre pouvant couvrir quatre régions limitrophes. Le cadre légal prévoit également une limite de 25 % de l’actif liée à une même région, portée à 50 % dans certaines zones ultramarines : les exceptions doivent être examinées selon la catégorie du fonds.
Un FIP Corse ou un FIP Outre-mer répond à une orientation territoriale particulière. Il faut donc consulter son règlement plutôt que transposer automatiquement les caractéristiques d’un FIP généraliste.
La fiscalité dépend du dispositif, pas seulement du nom FIP
La qualification réglementaire d’un fonds ne garantit pas une réduction d’impôt. L’existence de l’avantage, son taux et son assiette dépendent notamment de la date du versement, du type de FIP et des textes applicables. Un taux affiché sur une ancienne brochure ne constitue pas une référence suffisante pour une nouvelle souscription.
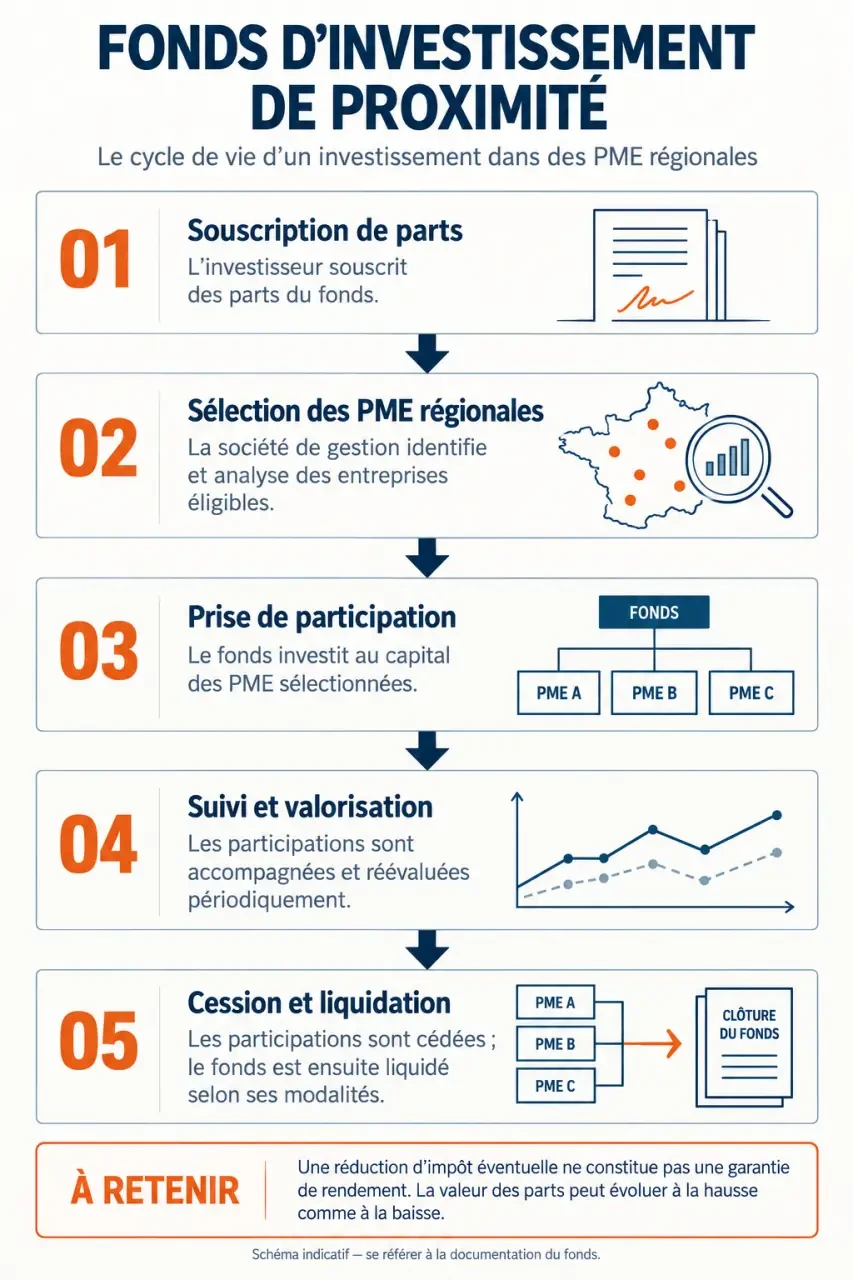
Les plafonds à ne pas mélanger
Les plafonds de versements associés aux dispositifs fiscaux des fonds concernés, notamment territoriaux, sont de 12 000 € pour une personne seule et de 24 000 € pour un couple soumis à imposition commune, sous réserve du régime applicable. Ils ne doivent pas être confondus avec les plafonds de l’investissement direct en PME : 50 000 € et 100 000 € respectivement.
De même, le taux de droit commun IR-PME de 18 % ne doit pas être appliqué automatiquement à tout FIP. Le montant ouvrant droit à réduction peut dépendre de la fraction éligible de la souscription, hors frais d’entrée. Le plafonnement global des niches fiscales de 10 000 € doit également être vérifié en tenant compte de vos autres avantages fiscaux.
Conserver ses parts et justifier l’avantage
La durée minimale fiscale de conservation généralement indiquée est de cinq ans, avec un point de départ à vérifier dans les règles du dispositif. Une sortie prématurée peut entraîner une reprise de la réduction, sauf exception légale. Les mécanismes de cession après trois ans avec réinvestissement sous douze mois ne constituent pas un droit général de sortie des FIP.
Une exonération d’impôt sur le revenu des gains peut également exister sous conditions, sans supprimer nécessairement les prélèvements sociaux. Le taux de 17,2 % souvent mentionné doit être vérifié au moment du fait générateur. Conservez l’attestation fiscale et contrôlez les instructions déclaratives correspondant à votre souscription.
Le vrai coût : frais, risque et argent immobilisé
Le capital d’un FIP n’est pas garanti. Les PME financées peuvent rencontrer des difficultés, perdre de la valeur ou disparaître. La diversification entre entreprises atténue certains risques spécifiques, mais une concentration territoriale ou sectorielle peut exposer plusieurs participations au même ralentissement économique.
Un portefeuille fonctionne comme un rouage : plusieurs entreprises distinctes peuvent dépendre du même donneur d’ordre, du même bassin d’emploi ou du même débouché touristique. Compter les participations ne suffit donc pas à mesurer la diversification. Demandez quels facteurs économiques communs pourraient les fragiliser simultanément : cette lecture révèle parfois une concentration invisible dans une simple liste de sociétés.
Les frais d’entrée réduisent le montant effectivement investi. Les frais de gestion et de fonctionnement pèsent ensuite sur la valeur des parts ; d’autres frais peuvent exister selon le règlement. Comparez leur coût cumulé sur la durée envisagée, pas uniquement le pourcentage annoncé à la souscription.
La valeur liquidative correspond à la valeur estimée de l’actif net rapportée au nombre de parts. Pour des entreprises non cotées, elle repose sur des évaluations : ce n’est pas un prix de revente garanti. Une valorisation publiée ne signifie pas qu’un acheteur est disponible.
Enfin, cinq ans de conservation fiscale ne signifient pas remboursement à cinq ans. La durée de vie du fonds peut être plus longue et comporter des prorogations. Les remboursements dépendent des cessions réalisées ; la liquidation peut prendre du temps.
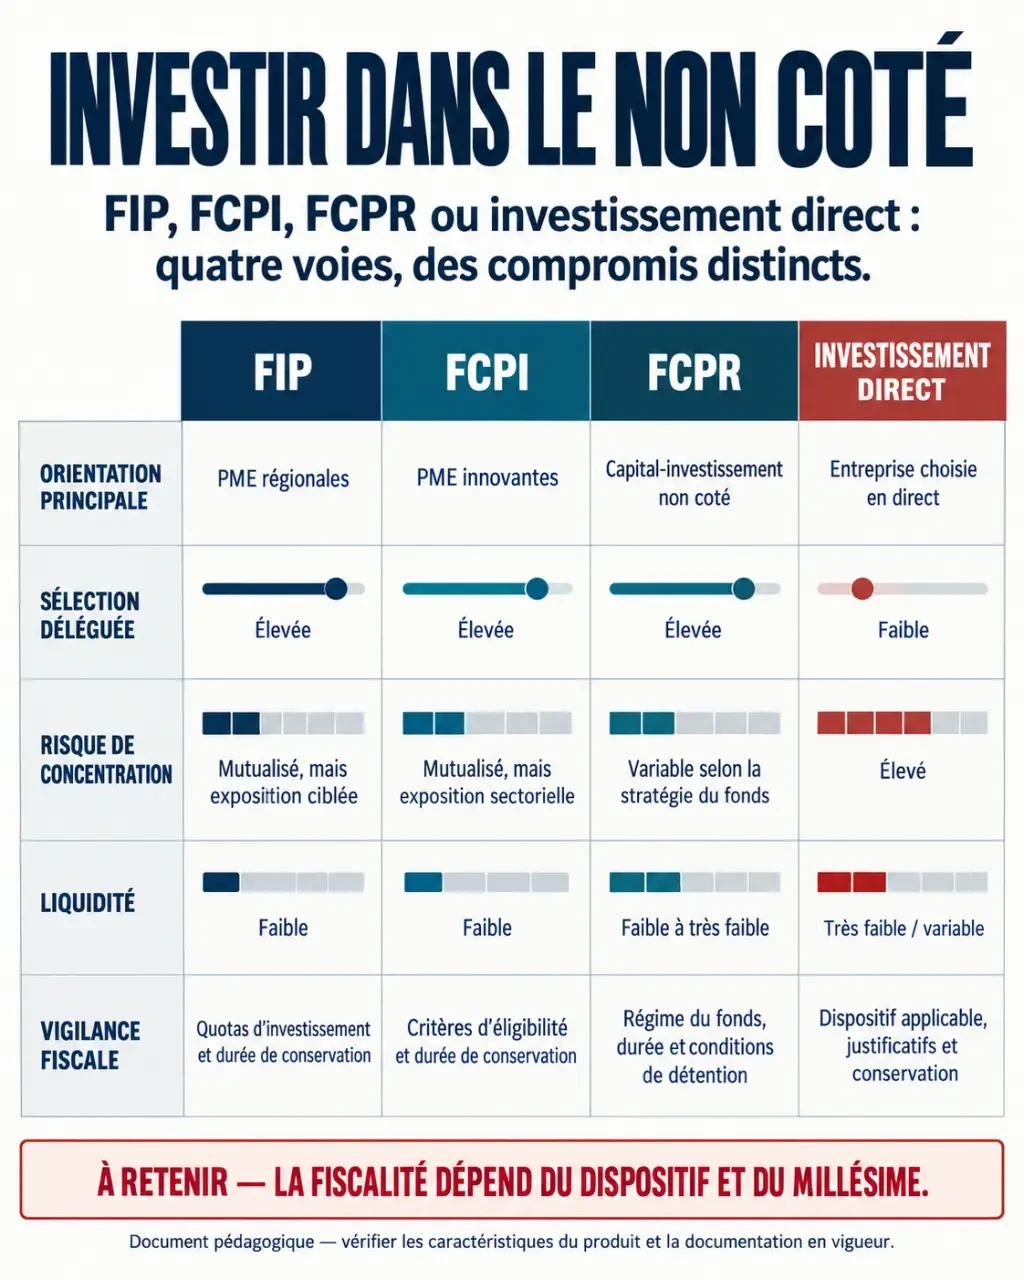
FIP, FCPI, FCPR ou investissement direct : choisir son exposition
Ces solutions financent les entreprises, mais leur logique de sélection diffère. La comparaison doit porter sur le portefeuille, les frais et la disponibilité de l’épargne avant de porter sur la réduction d’impôt.
| Solution | Orientation | Point de vigilance |
|---|---|---|
| FIP | PME d’une zone géographique déterminée | Concentration territoriale et régime fiscal propre au fonds |
| FCPI | Entreprises répondant aux critères d’innovation | Risque économique des projets et conditions fiscales spécifiques |
| FCPR | Capital-investissement selon une stratégie définie | Pas de réduction d’impôt à la souscription à présumer |
| Investissement direct | Entreprises choisies par l’investisseur | Analyse personnelle, concentration et recherche d’une sortie |
La gestion collective délègue la sélection et le suivi, mais entraîne des frais. L’investissement direct donne davantage de maîtrise sans garantir une meilleure liquidité. Dans tous les cas, une économie d’impôt ne transforme pas une mauvaise performance économique en bon placement.
Les vérifications indispensables avant de souscrire
Un FIP peut convenir à un investisseur disposant déjà d’une épargne de précaution, capable d’immobiliser une fraction limitée de son patrimoine et d’en supporter la perte. Il est inadapté à une somme nécessaire pour un achat immobilier prochain ou une dépense prévisible.
- Lisez le document d’informations clés et le règlement : stratégie, risques, durée initiale, prorogations et conditions de rachat.
- Vérifiez la société de gestion et l’agrément du fonds : l’intervention de l’AMF ne garantit ni le capital ni la performance.
- Comparez les résultats nets de frais : distinguez les distributions déjà reçues des valorisations encore estimées et comparez des millésimes similaires.
- Demandez une confirmation fiscale écrite : régime applicable au versement, assiette, plafond, conservation et justificatifs nécessaires.
- Faites préciser la sortie : rachats autorisés ou non, éventuelle cession à un tiers, frais et calendrier de liquidation.
Le bon critère final est simple : accepteriez-vous encore ce portefeuille, ses frais et son immobilisation sans la réduction d’impôt ? Si la réponse est non, l’incitation fiscale prend probablement trop de place dans votre décision.
- Fonds d’investissement de proximité : l’avantage fiscal ne raccourcit pas le blocage - 25 octobre 2026
- CLARITY Act crypto : la frontière SEC/CFTC compte plus qu’une promesse de hausse - 24 octobre 2026
- Fonds d’investissement : ce que les frais et les conditions de sortie changent vraiment - 23 octobre 2026
Articles qui pourraient vous intéresser :
 Pacs et choix entre indivision ou séparation de biens : le guide pour décider
 Imposition des SCPI : 3 leviers pour réduire votre fiscalité foncière
 Qui détient le plus de Bitcoin ? 1,1 million de BTC et les 3 profils qui dominent le marché
 Assurance vie HSBC : frais, supports et rachats à vérifier avant d’arbitrer