Gestion de patrimoine à Vincennes : choisir un conseil, pas seulement un placement
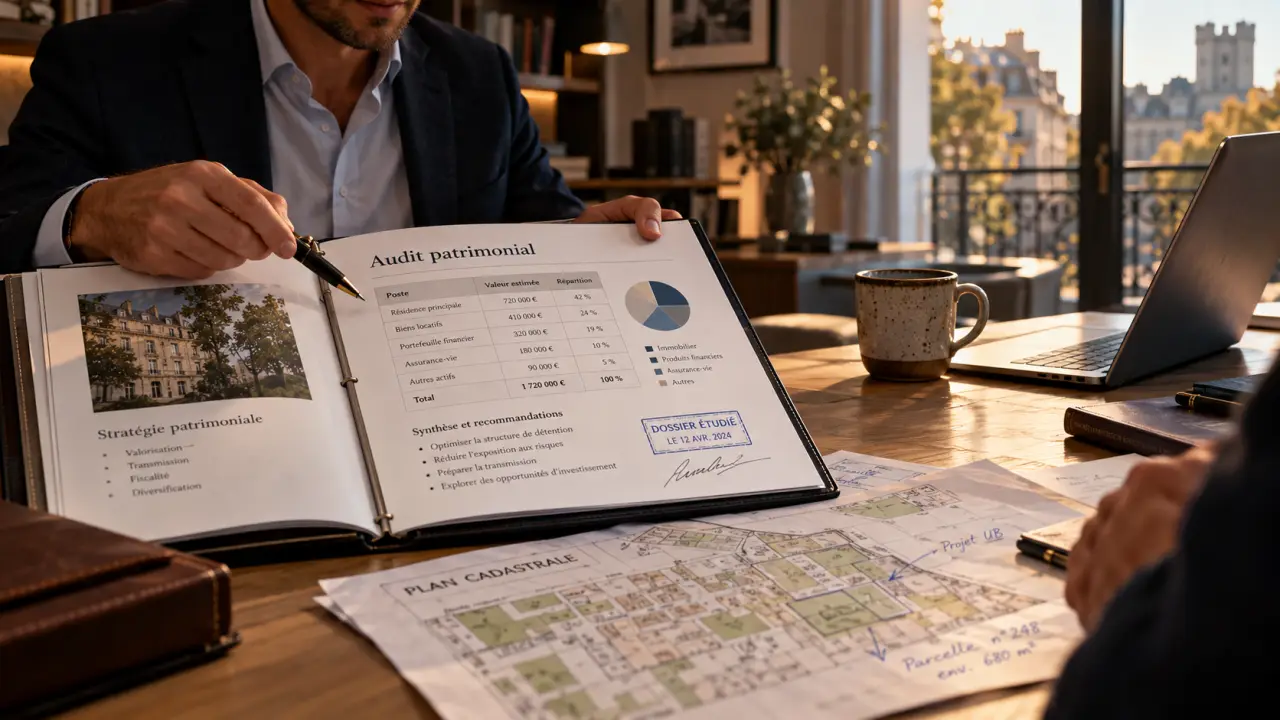
Pour trouver un conseiller en gestion de patrimoine à Vincennes, comparez d’abord sa mission, sa rémunération et les modalités de suivi. La proximité facilite les échanges, mais un accompagnement utile doit surtout relier vos placements à vos projets : achat immobilier, retraite, protection familiale ou transmission. Plusieurs cabinets interviennent à Vincennes ou à proximité, avec des approches et des tarifs à distinguer avant de prendre rendez-vous.
Des cabinets à Vincennes et à proximité : les repères pour prendre contact
Votre recherche peut porter sur un bureau dans Vincennes ou sur un professionnel des communes voisines. Vérifiez l’adresse effective du rendez-vous : une page consacrée à Vincennes ne signifie pas nécessairement que le cabinet y est installé. Demandez aussi si les échanges suivants peuvent se tenir en visioconférence.
- Savinianne dispose d’une présence locale rue Louis Besquel, à Vincennes, et met en avant un accompagnement patrimonial dans la durée. Confirmez le numéro de rue, les horaires et les conditions de consultation avant votre déplacement.
- ACGS est implanté à Nogent-sur-Marne, à proximité de Vincennes. Le cabinet affiche le téléphone 07 74 07 75 41 et des rendez-vous du lundi au vendredi, de 9h30 à 18h. Francis ALGUACIL et Arnaud ALGUACIL sont les deux conseillers cités.
- ETSA Patrimoine propose un accompagnement destiné notamment aux personnes recherchant une gestion privée et annonce un premier rendez-vous gratuit et sans engagement. Les modalités de rencontre et le lieu sont à confirmer directement.
ACGS revendique plus de 30 ans d’accompagnement et plus de 300 dirigeants et entrepreneurs accompagnés. Ces repères peuvent intéresser un professionnel préparant une cession ou sa retraite, mais ils ne remplacent pas l’examen de la mission proposée. Pour chaque cabinet, faites confirmer les coordonnées, les disponibilités et les tarifs en vigueur.
Partir de votre situation avant d’envisager un investissement
Un conseil patrimonial ne devrait pas commencer par la présentation d’un produit. L’audit consiste à rapprocher vos actifs, vos dettes, vos revenus et vos engagements de vos objectifs. Il doit également tenir compte de votre situation familiale, de votre fiscalité, de votre horizon d’investissement et des pertes que vous pourriez réellement supporter.
Des priorités différentes selon votre profil
Pour une famille préparant l’achat de sa résidence principale, conserver un apport disponible peut passer avant la recherche de rendement. Un dirigeant ou une profession libérale devra aussi articuler patrimoine personnel, trésorerie professionnelle et protection des proches. À l’approche de la retraite, l’enjeu peut devenir la régularité des revenus plutôt que l’accumulation de nouveaux placements.
Considérez l’audit comme un filtre appliqué à chaque proposition : cet investissement reste-t-il pertinent si votre achat immobilier avance, si vos revenus baissent ou si vous devez aider un proche ? Ce test de résistance fait apparaître les contraintes que masque parfois une présentation commerciale : délai de sortie, décote éventuelle, mensualités incompressibles ou argent immobilisé. Un placement séduisant isolément peut ainsi être écarté parce qu’il fragilise l’ensemble de votre budget.
Un diagnostic qui doit déboucher sur des décisions
À l’issue du bilan, demandez une synthèse écrite des priorités, des hypothèses retenues et des actions proposées. L’audit des contrats existants est essentiel : conserver un contrat, modifier une allocation ou actualiser une clause bénéficiaire peut être plus pertinent que souscrire une nouvelle solution. Les opérations juridiques ou fiscales complexes peuvent nécessiter une coordination avec votre notaire, votre expert-comptable ou un avocat fiscaliste.
Placements, immobilier et transmission : comparer aussi les contraintes
Une stratégie patrimoniale peut associer plusieurs solutions, sans qu’aucune soit indispensable par principe. L’avantage fiscal ne suffit jamais à justifier un investissement. La disponibilité de l’argent, les frais et le risque doivent être examinés avant l’économie d’impôt éventuelle.
| Solution étudiée | Utilité possible | Vigilance principale |
|---|---|---|
| Assurance-vie | Organiser une épargne et préparer sa transmission | Frais, choix des supports, risque des unités de compte et clause bénéficiaire |
| PER | Préparer des revenus pour la retraite | Disponibilité encadrée de l’épargne et fiscalité à l’entrée comme à la sortie |
| Immobilier locatif, dont LMNP | Rechercher des revenus locatifs | Financement, travaux, vacance, gestion et règles fiscales applicables |
| SCPI | Accéder indirectement à un patrimoine immobilier | Capital et revenus non garantis, frais et revente parfois difficile |
| Placements financiers | Diversifier l’allocation selon les objectifs | Fluctuations des marchés, pertes possibles et horizon nécessaire |
Le private equity et la dette privée peuvent également être évoqués pour certains profils. Leur complexité, leur risque de perte et leur liquidité parfois très limitée imposent une analyse spécifique. Ils ne constituent pas un passage obligé d’une gestion patrimoniale aboutie.
Pour protéger et transmettre, le choix d’un placement n’est qu’une partie du travail. Le régime matrimonial, les donations, la répartition des actifs et les clauses bénéficiaires doivent rester cohérents avec les besoins du conjoint et des héritiers. Une simulation doit préciser ses hypothèses, sans présenter une économie fiscale ou un rendement comme acquis.
Indépendance et tarifs : vérifier ce qui se trouve derrière les promesses
Un cabinet patrimonial et une banque privée peuvent tous deux proposer un accompagnement personnalisé. La banque privée peut faciliter la coordination avec les services bancaires et le crédit. Un cabinet peut travailler avec plusieurs partenaires financiers. Comparez le périmètre réel du conseil plutôt que l’étiquette commerciale.
L’architecture ouverte désigne l’accès à des solutions de plusieurs fournisseurs ; elle ne prouve pas, à elle seule, l’absence de conflits d’intérêts. Demandez quels partenaires sont retenus, comment ils sont sélectionnés et comment le conseiller est rémunéré. Vérifiez également les statuts et habilitations correspondant aux activités exercées, notamment l’immatriculation à l’ORIAS lorsque celle-ci est requise.
La facturation peut prendre la forme d’honoraires ponctuels, d’un abonnement, de commissions ou d’une combinaison de ces modes. ETSA annonce un accompagnement mensuel généralement compris entre 100 et 300 € TTC, selon la complexité du dossier, et revendique un positionnement sans rétrocommissions. Ce repère est propre au cabinet : il ne représente pas un tarif moyen à Vincennes.
Avant tout engagement, obtenez un écrit distinguant les honoraires de conseil, les frais des placements et les éventuelles rémunérations versées par des tiers. Faites préciser ce que couvre le suivi : fréquence des échanges, actualisation du bilan, arbitrages et conditions de résiliation. Un premier entretien gratuit ne signifie pas que l’audit complet ou les recommandations le seront.
Préparer un premier rendez-vous qui permette vraiment de comparer
Lors de la prise de contact, indiquez votre objectif principal, votre échéance et la nature de votre patrimoine. Demandez si le cabinet accepte votre niveau d’encours et s’il propose une mission ponctuelle ou uniquement un suivi régulier. Confirmez le lieu, la durée prévisionnelle, le coût et la possibilité d’un échange à distance.
Pour préparer l’entretien, rassemblez les pièces utiles, à transmettre uniquement par un canal sécurisé convenu avec le professionnel :
- Votre dernier avis d’imposition et une estimation de vos dépenses régulières.
- Les relevés de placements, contrats d’assurance-vie et plans d’épargne retraite.
- Les tableaux de remboursement des crédits et les informations sur vos biens immobiliers.
- Les éléments familiaux, successoraux ou professionnels nécessaires à l’analyse.
Avant de choisir, demandez à chaque conseiller les mêmes livrables : périmètre de l’audit, recommandations écrites, coût global et organisation du suivi. Vous pourrez alors comparer des prestations concrètes. Le bon interlocuteur doit pouvoir expliquer ses choix, leurs limites et les raisons pour lesquelles certaines solutions ne conviennent pas à votre situation, sans vous presser de signer.
- Gestion de patrimoine à Vincennes : choisir un conseil, pas seulement un placement - 26 octobre 2026
- Fonds d’investissement de proximité : l’avantage fiscal ne raccourcit pas le blocage - 25 octobre 2026
- CLARITY Act crypto : la frontière SEC/CFTC compte plus qu’une promesse de hausse - 24 octobre 2026
Articles qui pourraient vous intéresser :
 Où placer votre épargne : 4 stratégies pour protéger votre capital et dynamiser vos rendements
 Prélèvements sociaux sur revenus fonciers : taux de 17,2 % et optimisation fiscale
 Surcotiser à temps partiel dans le privé : quand elle augmente vraiment la pension
 Pennylane lève 175 millions d’euros pour accélérer avant la réforme de 2026