Investissement immobilier dans le Morbihan : choisir entre rendement à Pontivy et patrimoine à Vannes
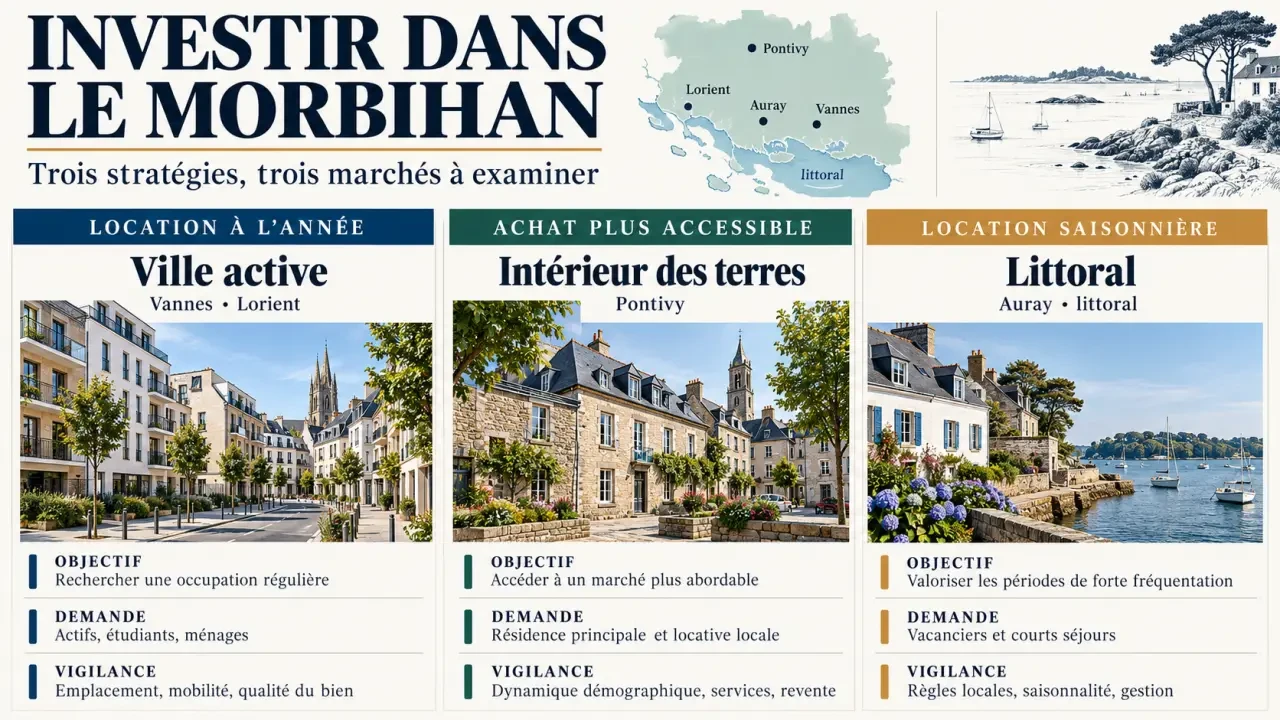
Pour investir dans le Morbihan, commencez par distinguer trois projets : louer à l’année dans une ville active, acheter moins cher dans l’intérieur des terres ou exploiter un logement touristique sur le littoral. Vannes, Lorient, Pontivy et Auray ne répondent pas au même objectif. Le bon choix dépend surtout du budget total, du revenu réellement conservé et de votre capacité à absorber travaux et vacance locative.
Choisir une ville selon son objectif, pas seulement son attractivité
Le Morbihan associe pôles économiques, établissements d’enseignement supérieur et destinations touristiques. Cette diversité soutient plusieurs marchés locatifs, mais elle interdit de raisonner avec un prix moyen départemental unique. Un appartement proche des services à Lorient ne se compare pas directement à une résidence de vacances à Sarzeau.
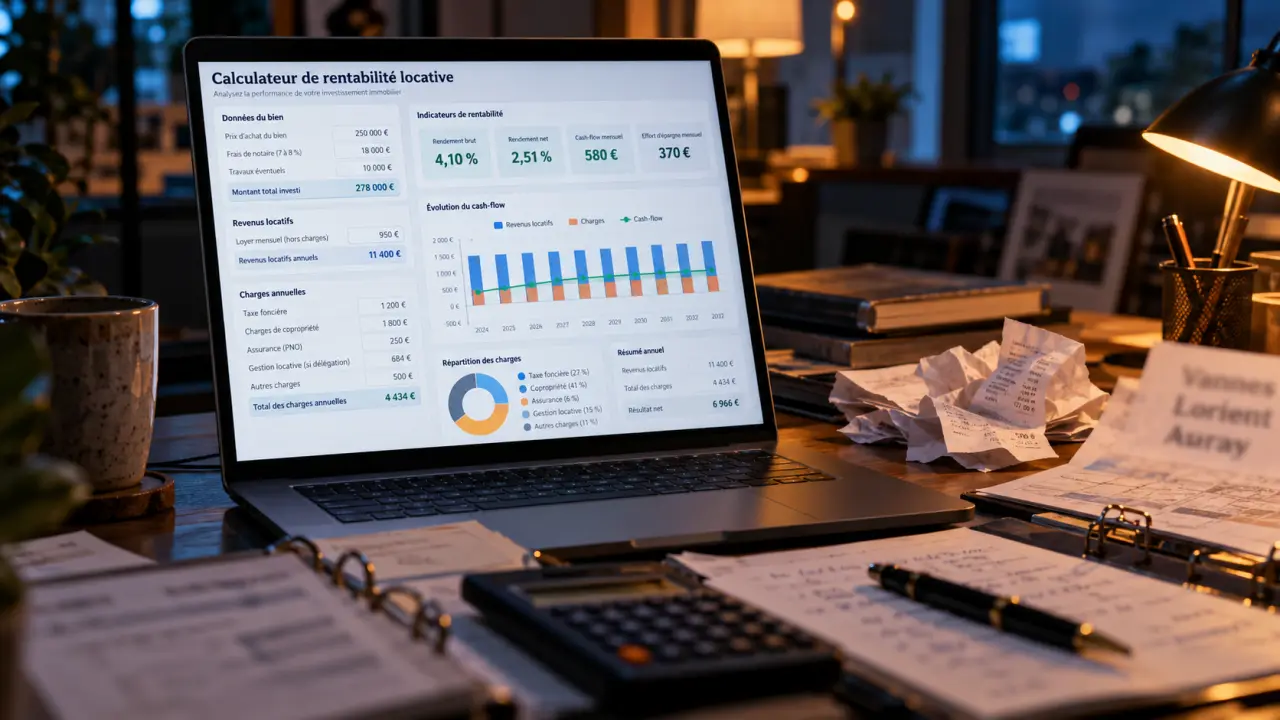
Calculer la rentabilité locative
Estimez le rendement de votre projet à partir de vos données financières.
Résultats estimatifs
Rappel : ces résultats sont indicatifs et n’intègrent ni la fiscalité ni le financement.
| Secteur | Objectif à privilégier | Demande à étudier | Vigilance principale |
|---|---|---|---|
| Vannes | Constitution de patrimoine | Actifs, étudiants, ménages | Prix d’achat et charges réduisant le rendement |
| Lorient | Équilibre entre budget et revenus | Salariés, étudiants, mobilité professionnelle | Emplacement précis et état de la copropriété |
| Pontivy | Ticket d’entrée et rendement potentiel | Locataires à l’année | Vacance et profondeur du marché de revente |
| Auray | Compromis résidentiel et patrimonial | Ménages et actifs du secteur | Écart entre prix demandé et loyer réaliste |
| Littoral | Saisonnier ou usage personnel | Vacanciers, selon la commune | Saisonnalité, réglementation et gestion |
Vannes ou Lorient pour une première acquisition ?
Vannes mérite d’être étudiée si vous privilégiez l’attractivité résidentielle et la revente, sans attendre automatiquement un rendement élevé. Lorient constitue une autre piste grâce à son économie maritime et à sa population étudiante. Dans les deux cas, vérifiez les trajets vers les emplois, les campus et les commerces : la demande se mesure à l’échelle du quartier, pas au prestige de la commune.
Pontivy, Auray et le littoral : des arbitrages différents
À Pontivy, un prix accessible peut laisser davantage de marge pour rénover, mais un logement bon marché n’est intéressant que s’il trouve son locataire. À Auray, examinez les déplacements quotidiens et les services accessibles. À Séné, Sarzeau, Ploemeur ou Larmor-Plage, distinguez soigneusement marché résidentiel et marché touristique : proximité de la mer ne signifie pas rentabilité garantie.
Construire un budget d’achat comparable d’un bien à l’autre
Les repères de prix évoqués pour le département s’étendent notamment de 1 700 à 3 700 €/m². Ils ne constituent pas une cote valable pour chaque adresse : date des transactions, état du logement, extérieur et micro-localisation peuvent modifier fortement le résultat. Pour établir votre offre, confrontez les annonces aux ventes effectivement réalisées sur des biens comparables.
Pour un appartement de 60 m², voici une simple grille de calcul. Ces montants sont des simulations arithmétiques, et non des estimations par ville.
| Hypothèse de prix | Prix pour 60 m² | Éléments à ajouter |
|---|---|---|
| 1 700 €/m² | 102 000 € | Acquisition, financement, travaux et réserve |
| 2 600 €/m² | 156 000 € | Acquisition, financement, travaux et réserve |
| 3 700 €/m² | 222 000 € | Acquisition, financement, travaux et réserve |
Le budget global comprend aussi les frais d’agence lorsqu’ils restent à ajouter, les éventuels meubles, la garantie du crédit et les premières dépenses avant location. Demandez les derniers procès-verbaux d’assemblée générale : une toiture ou un ravalement à venir peut annuler l’intérêt d’un prix négocié.
Entre ancien et neuf, comparez un logement prêt à louer avec un logement réellement remis à niveau, pas avec son seul prix affiché. L’ancien peut offrir une marge de transformation ; le neuf peut limiter certains travaux immédiats. Aucun des deux ne dispense d’étudier le loyer accessible et les charges.
Calculer le rendement après les dépenses, puis tester les imprévus
Des rendements bruts de 5 à 8 % servent de repères dans certaines présentations du marché morbihannais. Ils ne sont ni une moyenne garantie ni un résultat transposable à tous les biens. Les niveaux supérieurs demandent particulièrement de vérifier travaux, vacance et réalité du loyer annoncé.
La formule utile est simple : loyers annuels hors charges divisés par le coût total du projet, multipliés par 100. Conservez cette même méthode pour comparer plusieurs annonces, car certains rendements commerciaux ne retiennent que le prix d’achat.
Exemple purement illustratif : un projet coûtant 150 000 € au total et loué 700 € hors charges par mois produit 8 400 € par an, soit 5,6 % brut. Avec un mois sans locataire et 2 000 € de dépenses annuelles restant à votre charge, il reste 5 700 €, soit 3,8 % avant fiscalité et financement.
Un investissement fonctionne comme un rouage : loyer, crédit, entretien et relocation doivent s’entraîner sans blocage. Le détail souvent oublié est leur calendrier. Une dépense de copropriété arrive parfois avant l’encaissement des loyers attendus. Construisez donc un prévisionnel mensuel, et pas seulement annuel : un projet rentable sur le papier peut exiger une trésorerie que vous n’avez pas au moment nécessaire.
Pour le saisonnier, retranchez également conciergerie, plateformes, ménage non refacturé, consommations et renouvellement du mobilier. Les semaines réservées à votre usage personnel doivent être retirées du chiffre d’affaires prévisionnel, surtout lorsqu’elles correspondent aux périodes les plus demandées.
Choisir la fiscalité après avoir validé le logement
Denormandie et Loc’Avantages : deux logiques distinctes
Le Denormandie concerne l’investissement dans l’ancien avec travaux, dans certaines communes éligibles et sous conditions. Il suppose notamment de respecter des critères de rénovation, de location et de plafonds. Son échéance annoncée est le 31 décembre 2027. Faites confirmer l’éligibilité de l’opération avant de signer : l’existence d’un programme Action Cœur de Ville ou d’une ORT ne remplace pas l’examen du dossier.
Loc’Avantages repose sur un conventionnement avec l’Anah et un loyer inférieur au marché, en contrepartie d’un avantage fiscal. L’engagement de location est de 6 ans et le dispositif est également prévu jusqu’au 31 décembre 2027. Comparez le revenu après impôt avec celui d’une location classique, en intégrant plafonds de ressources et contraintes de conventionnement.
Location nue ou meublée : simuler plutôt que présumer
La location meublée, éventuellement sous statut LMNP lorsque ses conditions sont réunies, implique équipement et obligations spécifiques. Elle n’est pas automatiquement plus avantageuse. Faites comparer les régimes applicables, les coûts comptables et les conséquences à la revente. Un avantage fiscal doit améliorer une opération viable, jamais justifier un achat trop cher.
Valider le terrain avant de formuler une offre
La sécurité locative ne dépend d’aucune étiquette de « valeur sûre ». Elle se construit avec un logement adapté, un loyer soutenable et une copropriété entretenue. Avant de vous engager, réunissez des éléments vérifiables :
- Deux avis locatifs argumentés, avec références de biens comparables.
- Le diagnostic de performance énergétique et les travaux nécessaires pour respecter les règles de location applicables.
- Les charges, la taxe foncière, les impayés de copropriété et les travaux votés ou envisagés.
- Les contraintes locales de location touristique et le règlement de copropriété si vous visez le saisonnier.
- Une simulation dégradée intégrant vacance, entretien et effort mensuel de financement.
Pour un premier investissement immobilier dans le Morbihan, retenez deux secteurs et un type de locataire plutôt que de parcourir tout le département. Comparez ensuite trois biens sur leur coût total et leur revenu net prévisionnel. Vous pourrez alors choisir entre patrimoine à Vannes, équilibre à Lorient, recherche de rendement à Pontivy ou projet littoral avec une vision claire des contreparties.
- Investissement immobilier dans le Morbihan : choisir entre rendement à Pontivy et patrimoine à Vannes - 27 octobre 2026
- Gestion de patrimoine à Vincennes : choisir un conseil, pas seulement un placement - 26 octobre 2026
- Fonds d’investissement de proximité : l’avantage fiscal ne raccourcit pas le blocage - 25 octobre 2026