Gestion de patrimoine à Saint-Raphaël : choisir un conseiller, pas seulement un placement
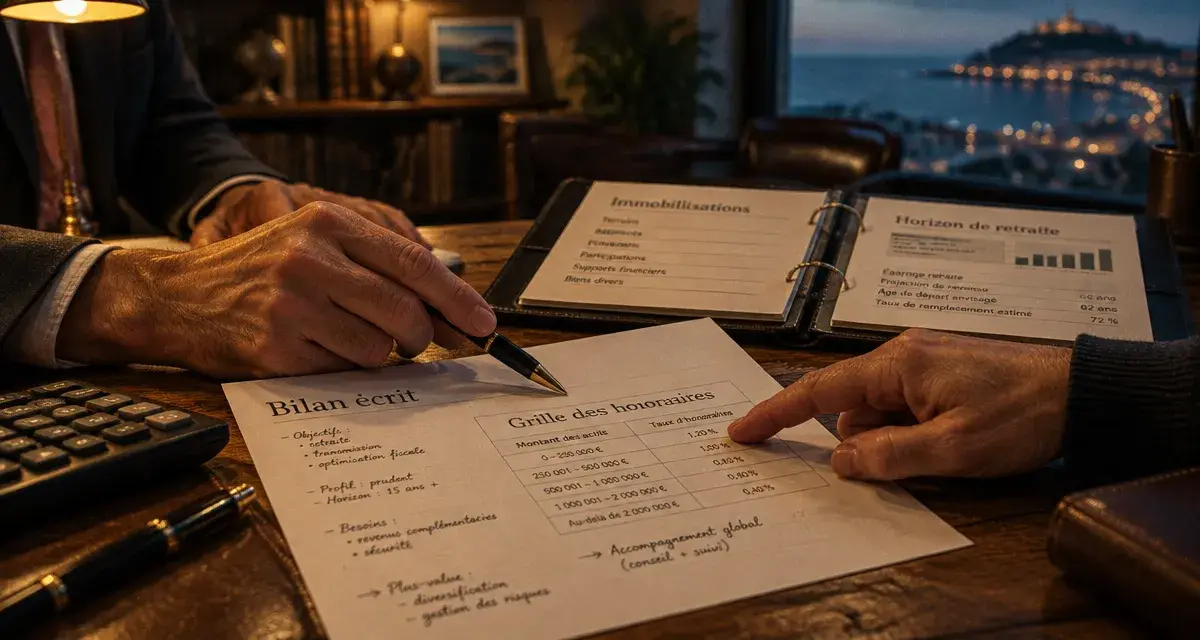
Pour choisir un cabinet de gestion de patrimoine à Saint-Raphaël, vérifiez d’abord ses habilitations, sa rémunération et le contenu de son accompagnement. Un conseiller doit pouvoir analyser votre situation avant de proposer un investissement. Résidence secondaire, retraite, succession ou épargne à réorganiser : le bon interlocuteur relie ces sujets dans une stratégie cohérente, avec des coûts et des risques clairement expliqués.
Partir de vos décisions à prendre, plutôt que d’un produit à acheter
Le conseiller en gestion de patrimoine, ou CGP, étudie vos revenus, vos charges, vos emprunts, votre immobilier et vos placements. Il tient aussi compte de votre situation familiale, de votre fiscalité et de vos projets. Son rôle est de hiérarchiser les décisions : conserver une réserve disponible, protéger le foyer, préparer des revenus futurs ou organiser une transmission.
Il n’est pas nécessaire de posséder un patrimoine important pour demander un bilan. Un héritage, une vente immobilière, un départ à la retraite ou une installation à Saint-Raphaël peuvent justifier cet échange. En revanche, chaque cabinet peut fixer un minimum d’investissement ou privilégier certains profils : particuliers, professions libérales, entrepreneurs ou familles disposant d’actifs complexes.
Votre projet de vie sert d’ancre à la stratégie. Si vous souhaitez conserver une résidence familiale à Boulouris, son rendement financier n’est pas le seul critère pertinent. Il faut alors prévoir ailleurs les liquidités nécessaires aux travaux, aux dépenses imprévues et à la succession. Cette distinction entre les biens que l’on souhaite préserver et les actifs que l’on accepte d’arbitrer évite de construire un patrimoine rentable sur le papier, mais difficile à vivre.
Le premier résultat attendu est un diagnostic, pas une souscription. Demandez quelles fragilités ont été identifiées, quelles décisions peuvent attendre et pourquoi une solution serait préférable à la conservation de vos placements actuels.
Comparer les cabinets sur leurs habilitations et leur coût réel
Les statuts doivent correspondre aux prestations proposées
L’appellation CGP ne suffit pas à préciser les activités autorisées. Le statut de conseiller en investissements financiers, ou CIF, concerne le conseil sur les investissements financiers. Le courtier en assurance intervient notamment sur l’assurance-vie et la prévoyance. Le courtier en opérations de banque et services de paiement intervient sur le financement dans le cadre de ses habilitations.
Vérifiez l’immatriculation à l’ORIAS et les catégories effectivement enregistrées. Pour un CIF, contrôlez également son adhésion à une association agréée par l’AMF. Demandez le document d’entrée en relation, l’assurance de responsabilité civile professionnelle et les limites de mission. Un conseiller ne remplace pas le notaire pour les actes qui relèvent de celui-ci.
Honoraires et commissions : obtenir une réponse écrite
Un accompagnement peut être facturé au forfait, au temps passé ou dans le cadre d’un suivi récurrent. Le cabinet peut aussi percevoir des commissions sur les solutions distribuées. Un bilan annoncé comme offert ne signifie donc pas que l’ensemble de la relation sera sans frais.
| Point à comparer | Question à poser au cabinet |
|---|---|
| Étendue du bilan | Comprend-il une analyse écrite et des recommandations chiffrées ? |
| Rémunération | Quels honoraires, commissions et rétrocommissions percevez-vous ? |
| Coût des placements | Quels frais d’entrée, de gestion, d’arbitrage et de sortie s’ajoutent ? |
| Suivi | Quels rendez-vous et ajustements sont inclus dans le tarif ? |
L’architecture ouverte signifie que plusieurs fournisseurs peuvent être proposés ; elle ne prouve pas, à elle seule, l’indépendance du conseil. Faites préciser si le conseil en investissement est fourni sur une base indépendante ou non indépendante, et comment les conflits d’intérêts sont gérés.
À Saint-Raphaël, examiner l’immobilier sans négliger sa concentration
Une résidence principale, une résidence secondaire et un logement locatif peuvent représenter l’essentiel d’un patrimoine. Cette concentration mérite d’être mesurée avant un nouvel achat. À Saint-Raphaël, comparez les biens selon leur emplacement, leur état, les charges de copropriété et leur usage réel, plutôt que de retenir une moyenne communale comme estimation.
Des repères évoquent des prix de 5 000 à 8 000 €/m² pour certaines résidences secondaires à Saint-Raphaël. À l’échelle du Var, les fourchettes mentionnées sont plus larges : 4 500 à 15 800 €/m² dans l’ancien et 18 à 35 €/m²/mois pour les loyers. Ces repères ne constituent ni une expertise de votre bien ni une prévision de revenus.
Un exemple de T2 de 50 m² loué 1 750 €/mois représente environ 21 000 €/an, uniquement si le logement est loué toute l’année à ce montant. Un rendement locatif brut de 3,0 à 4,5 % ne tient pas compte des charges, des travaux, de la vacance, du financement et de l’impôt. Demandez une simulation nette et un scénario moins favorable.
Le choix entre location meublée non professionnelle, location nue avec éventuel déficit foncier, nue-propriété ou SCPI dépend de votre objectif. Les conditions fiscales doivent être vérifiées au moment de l’opération. Les SCPI comportent notamment des risques de perte en capital et de liquidité ; la nue-propriété ne procure généralement pas de revenus pendant le démembrement.
Pour une résidence secondaire, le bilan doit aussi intégrer les coûts de détention, la fiscalité d’une revente et l’éventuel IFI, dont le seuil d’assujettissement est de 1,3 M€ de patrimoine immobilier net taxable.
Relier placements, retraite et transmission dans une même stratégie
La fiscalité doit améliorer une décision pertinente, non justifier un investissement inadapté. Avant de recommander une assurance-vie, un PER ou un portefeuille financier, le conseiller doit connaître votre horizon, votre capacité à subir une perte et vos besoins de liquidités. Aucune performance future ne peut être garantie par le conseiller.
- Assurance-vie : examiner les supports, leurs risques, les frais et la clause bénéficiaire, plutôt que le seul contrat.
- PER : rapprocher l’avantage fiscal éventuel à l’entrée des conditions de disponibilité et de la fiscalité à la sortie.
- Prévoyance : vérifier les revenus maintenus en cas d’invalidité ou d’arrêt d’activité, ainsi que la protection prévue en cas de décès.
- Transmission : étudier les donations, le démembrement et, si elle est pertinente, une SCI familiale avec les professionnels compétents.
Les économies fiscales annoncées pour un PER ne sont pas universelles. Des simulations peuvent afficher jusqu’à 14 429 € d’impôt économisés pour 35 194 € de versements déductibles : ces montants supposent un plafond disponible et une situation fiscale compatibles. Faites recalculer votre propre scénario à partir de votre avis d’imposition.
Pour un entrepreneur, la transmission d’entreprise peut nécessiter une étude spécifique, notamment concernant le pacte Dutreil et ses conditions. Les montages complexes ne sont pas une fin en soi : leurs coûts, leurs obligations et leur utilité familiale doivent être explicités.
Préparer un rendez-vous qui débouche sur un plan d’action
Avant de prendre rendez-vous, confirmez l’adresse du cabinet, l’identité de votre interlocuteur et ses modalités d’intervention. Un professionnel peut recevoir à Saint-Raphaël, se déplacer dans le Var ou travailler en visioconférence : ces possibilités doivent être vérifiées, tout comme le caractère gratuit ou payant du premier échange.
Pour un bilan utile, rassemblez vos derniers avis d’imposition, relevés d’épargne, contrats d’assurance-vie et de retraite, tableaux d’emprunt et informations immobilières. Ajoutez les éléments relatifs à votre situation familiale et une liste de vos projets, avec leurs échéances. Utilisez un canal sécurisé pour transmettre ces documents sensibles.
Après l’analyse, demandez une restitution écrite présentant les priorités, les hypothèses, les frais, les risques et les alternatives. Une feuille de route à 3, 5 et 10 ans peut aider à distinguer les actions immédiates des décisions à préparer. La mise en œuvre ne doit intervenir qu’après compréhension et accord.
Pour contacter un conseiller, formulez votre besoin concrètement : « Je souhaite comparer la conservation de mon bien et sa vente, préparer ma retraite et connaître le coût d’un bilan écrit. » Demandez enfin la fréquence du suivi et les événements qui déclenchent une révision. La qualité de ces réponses vous renseignera davantage qu’une promesse de rendement ou de réduction d’impôt.
- Gestion de patrimoine à Saint-Raphaël : choisir un conseiller, pas seulement un placement - 28 octobre 2026
- Investissement immobilier dans le Morbihan : choisir entre rendement à Pontivy et patrimoine à Vannes - 27 octobre 2026
- Gestion de patrimoine à Vincennes : choisir un conseil, pas seulement un placement - 26 octobre 2026
Articles qui pourraient vous intéresser :
 Revenus complémentaires : 9 solutions concrètes et le cadre légal pour sécuriser vos gains
 Pyramide Finary : sécurité, croissance et risque, ce que chaque étage doit contenir
 Gestion intérimaire : contrats, obligations RH et digitalisation pour sécuriser vos missions
 Magazine, lettre de veille ou archives : quelle revue de gestion de patrimoine choisir ?